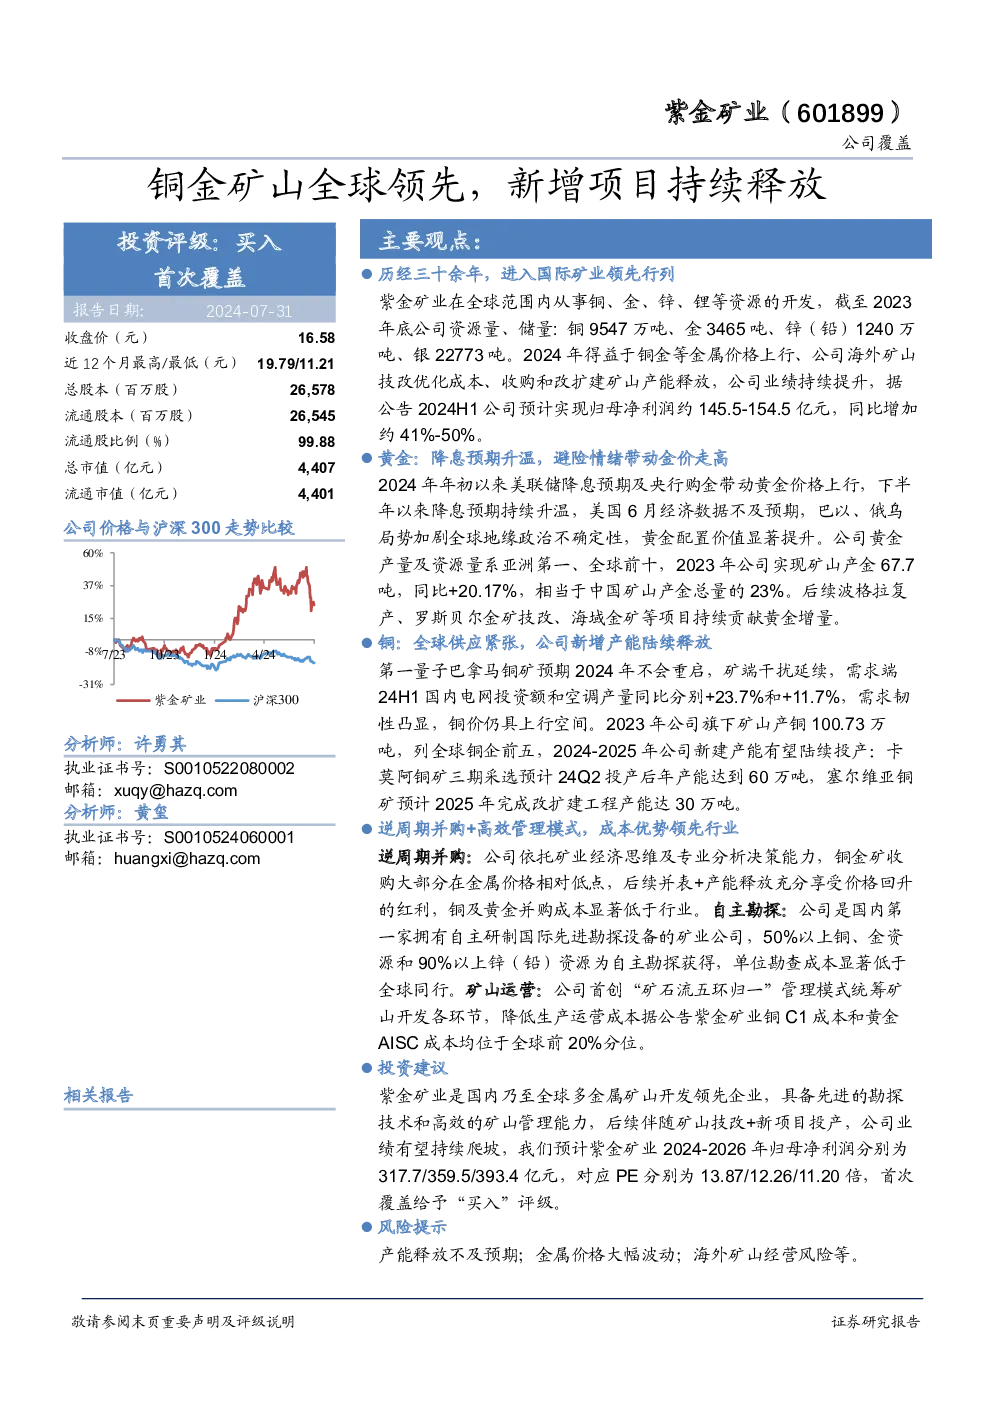
紫金矿业(601899)公司概览与投资分析
一、公司概况
1.1 全球多金属矿业集团:历经三十多年发展,紫金矿业已成为全球领先的多金属矿业集团,涉足铜、金、锌、锂等多个重要金属领域。
1.2 清晰的股权结构与稳定的管理团队:公司股权架构清晰,管理团队经验丰富且稳定,为公司的稳健运营提供了坚实基础。
1.3 世界级多金属资源:手握世界级的铜、金等多金属资源,产量位居全球前列,拥有丰富的矿产资源储备。
二、市场展望
2.1 黄金市场:美联储降息预期升温,全球避险情绪推动金价上涨。中国作为世界黄金生产和消费大国,紫金矿业作为亚洲第一、全球前十的黄金生产商,受益于全球黄金市场的增长。
2.2 铜市场:全球铜矿供应紧张,精铜需求相对稳定。紫金矿业旗下铜矿产量位列全球前五,随着新项目投产,预计将进一步增强其市场竞争力。
三、竞争优势
3.1 逆周期并购策略:紫金矿业凭借其专业的矿业经济思维和决策能力,在金属价格低谷时进行并购,通过后期的产能释放和整合,享受价格回升带来的红利。
3.2 高效管理模式:采用创新的“矿石流五环归一”管理模式,优化矿山开发各环节,有效降低成本,提升运营效率。
3.3 成本优势:紫金矿业的铜和黄金并购成本低于行业平均水平,同时其自主研发的国际先进勘探设备,降低了单位勘查成本。
四、盈利预测与估值
- 盈利预测:预计2024-2026年归母净利润分别为317.7亿、359.5亿、393.4亿,对应的PE分别为13.87倍、12.26倍、11.20倍。
- 估值分析:首次覆盖给予“买入”评级,考虑到公司的行业地位、增长潜力及成本优势。
风险提示
- 产能释放风险:新项目的建设和产能释放可能不达预期。
- 金属价格波动:金属市场价格的剧烈波动可能影响公司业绩。
- 海外矿山经营风险:海外运营的复杂性和不确定性带来额外挑战。
财务报表与盈利预测
- 重要财务指标:包括营业收入、归母净利润、毛利率、ROE、每股收益、P/E、P/B、EV/EBITDA等,详细数据见财务报表。
- 盈利预测:基于历史表现和未来市场预期,对紫金矿业未来的盈利能力进行了详细的预测分析。
此报告综合分析了紫金矿业在全球多金属矿业领域的领先地位、市场趋势、竞争优势以及财务预测,旨在为投资者提供全面的投资参考。