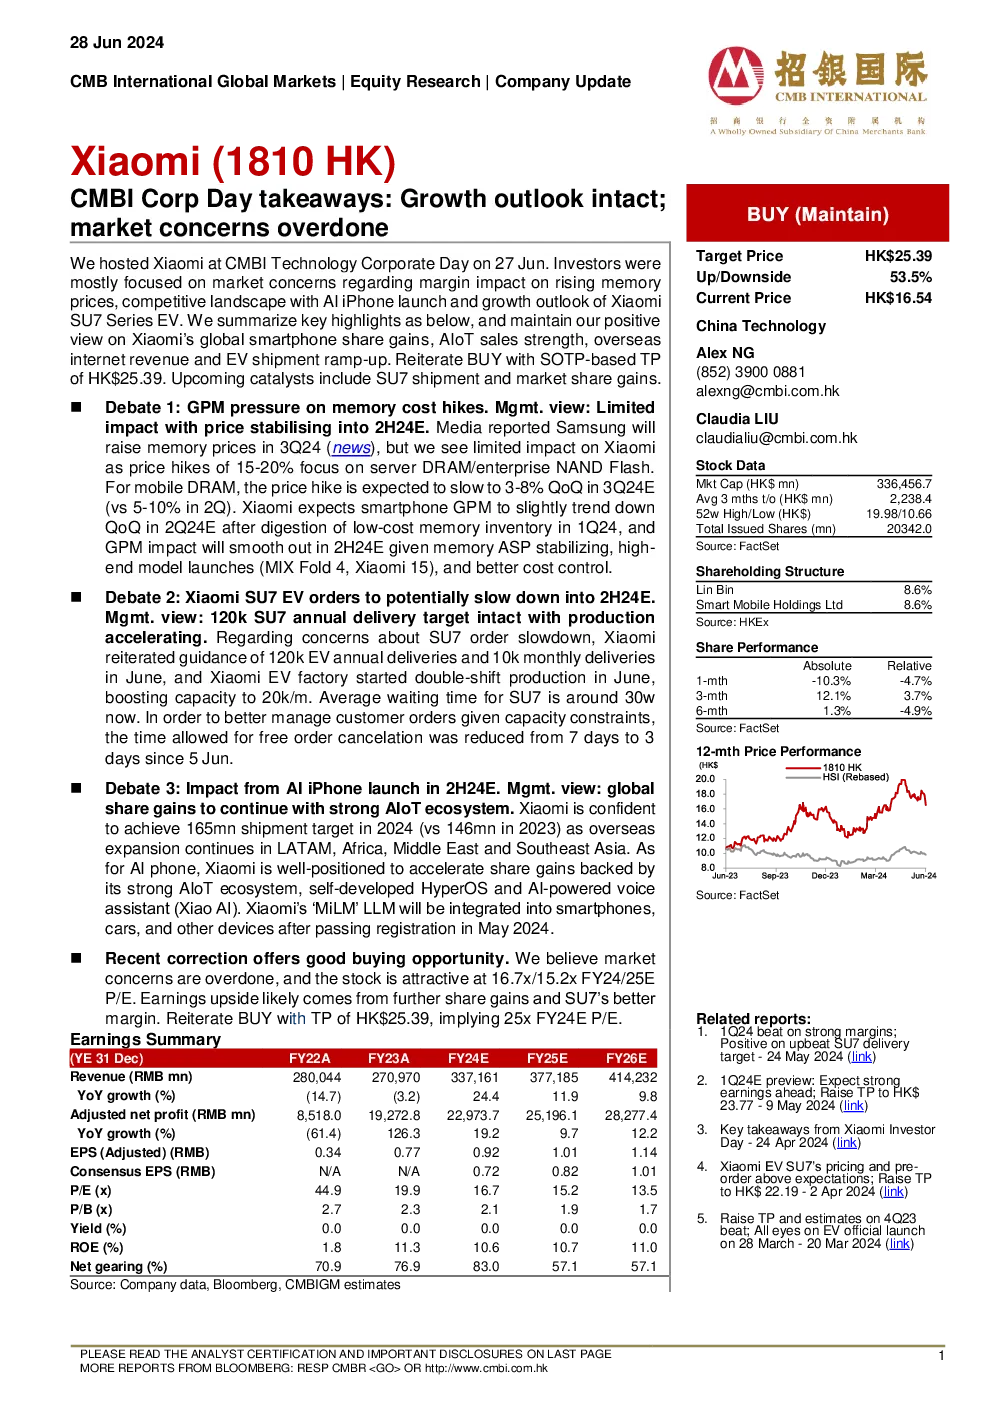
小米公司研究报告概要
核心要点:
- 增长前景与市场担忧:小米在全球智能手机市场的份额持续增长,AIoT产品线表现出色,海外互联网收入增长强劲,电动汽车业务展现出稳定的增长路径。
- 内存成本上涨的影响:预计内存价格上涨对小米的影响有限,尤其是在第二季度后,通过高端机型的推出和成本控制,利润率有望得到缓解。
- 电动汽车交付目标:小米确认其年度电动汽车交付目标为12万辆,并强调生产效率的提升,以应对市场对SU7电动汽车订单的潜在担忧。
- AI手机策略:小米凭借其强大的AIoT生态系统、HyperOS操作系统和AI支持的语音助手,计划加速市场份额的增长。MiLM LLM将在2024年集成到小米的智能手机、汽车及其他设备中。
- 估值与推荐:市场对小米的担忧被评估为过度,当前估值具有吸引力,基于SOTP方法的目标价为25.39港元,较当前股价有53.5%的上涨空间。
详细内容概览:
-
市场担忧与管理回应:
- 关于内存成本上涨对利润率的影响,管理层表示影响可控,预计在第二季度后通过高端产品的推出和成本优化措施,将缓解利润率压力。
- 针对SU7电动汽车订单可能放缓的担忧,小米重申了年度交付目标,并强调了生产效率的提升,以应对市场变化。
-
AI手机策略:
- 小米利用其强大的AIoT生态系统、自主研发的操作系统HyperOS和AI驱动的语音助手Xiao AI,计划加速市场份额的增长。
- MiLM LLM的引入,将为小米的产品线提供更强大的AI功能,预计在2024年集成到智能手机、汽车等设备中。
-
估值与投资建议:
- 小米当前估值具有吸引力,市盈率为16.7倍(FY24E),相较于历史水平,存在上行潜力。
- 通过SOTP方法计算得出的目标价为25.39港元,对应25倍FY24E市盈率,较当前股价有53.5%的上涨空间。
- 预计近期催化剂包括SU7电动汽车的出货量和市场份额增长,这将进一步支撑小米的股价表现。
总结:
小米作为一家全球领先的科技公司,其在全球智能手机市场的领先地位、AIoT产品线的创新、海外市场的拓展以及电动汽车业务的潜力,均显示出其持续增长的强劲动力。尽管面临市场对内存成本上涨、AI手机竞争格局和电动汽车订单增速的担忧,但通过有效的管理措施和策略调整,小米有望克服这些挑战,实现可持续增长。基于当前的市场表现和未来增长潜力,小米的估值被评估为合理且具吸引力,买入建议得到了强化,目标价的设定也反映了对其未来发展的积极预期。