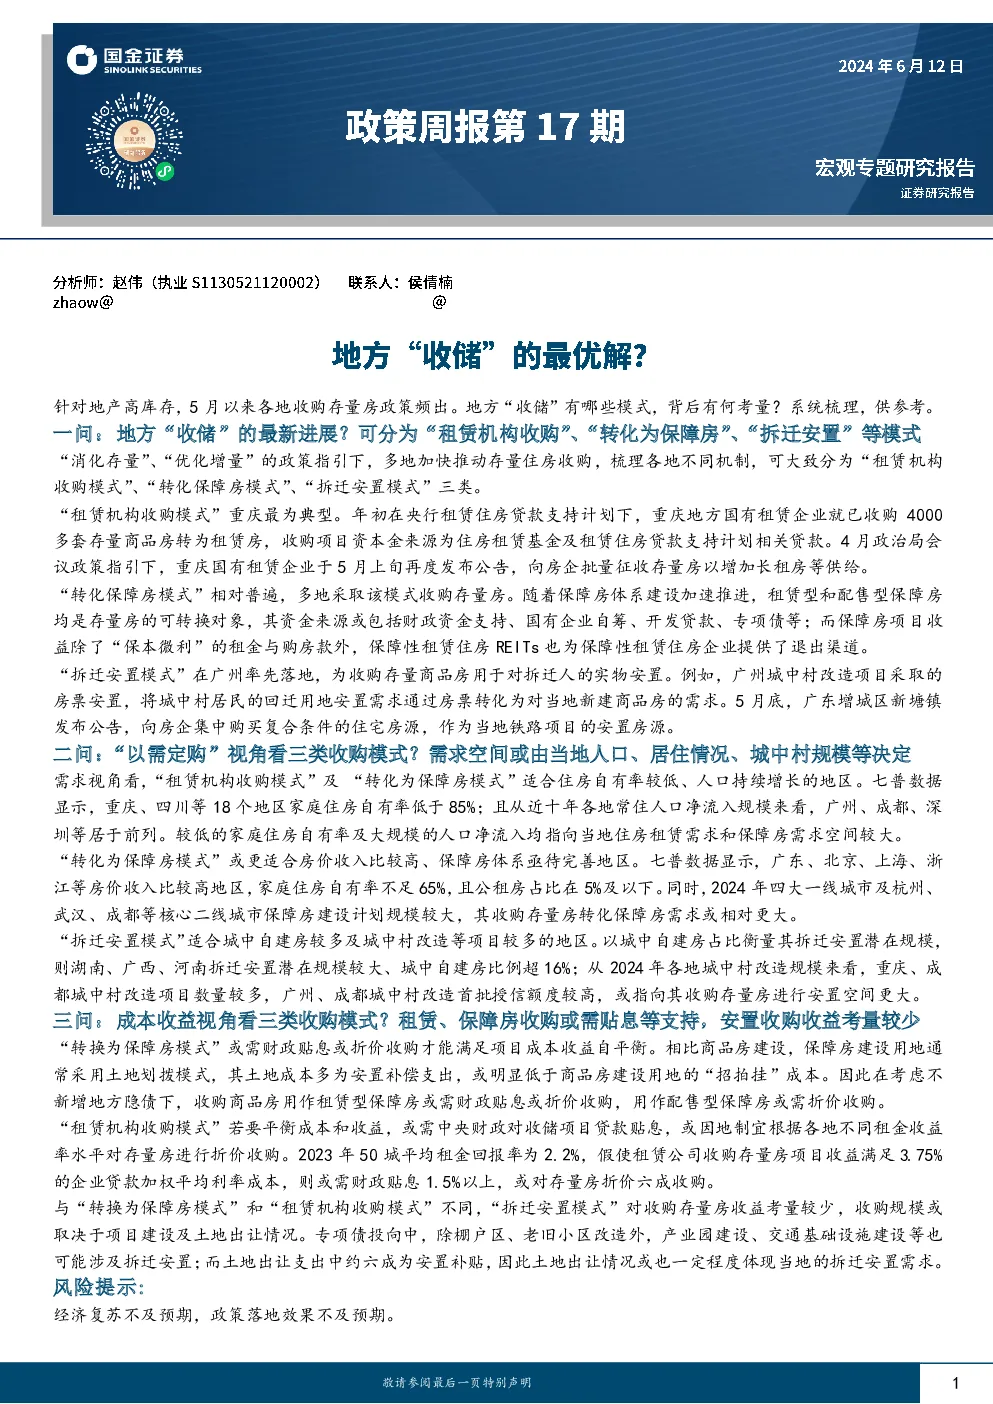
宏观专题研究报告围绕地方收购存量房政策进行了深入分析,主要聚焦于地方收购存量房的最新进展、收购模式的选择依据以及成本收益的考量。
地方收购存量房的最新进展:
- 多地积极响应政策号召,采取了“消化存量”、“优化增量”的策略,加快推动存量住房的收购。收购模式主要包括租赁机构收购、转化为保障房、以及拆迁安置等。
- 租赁机构收购:重庆的嘉寓房屋租赁公司、重庆建渝住房租赁基金已收购大量存量房源,主要用于增加租赁住房。
- 转化为保障房:郑州、杭州等地通过组织地方国企收购存量新房或二手房,用作租赁型或配售型保障房。
- 拆迁安置:广州作为先行者,采用房票安置方式,通过购买存量商品房作为拆迁安置房源。
收购模式的选择依据:
- 需求视角:选择租赁机构收购或转化为保障房的模式适用于住房自有率低、人口持续增长的地区,如重庆、四川、江苏等省份。
- 成本收益视角:对于“转换为保障房模式”和“租赁机构收购模式”,可能需要财政贴息或折价收购以平衡成本和收益。
- 拆迁安置模式:主要针对城中村改造等项目,广州等地通过集中购买符合条件的住宅房源作为拆迁安置房源。
成本收益考量:
- **“转换为保障房模式”和“租赁机构收购模式”**可能需要财政支持,如贴息或折价收购,以确保项目能够实现成本收益的自我平衡。
- **“拆迁安置模式”**则更侧重于满足拆迁安置的实际需求,其收益考量较少,更多依赖于收购规模与土地出让、安置成本等实际情况。
政策背景:
- 国常会提出继续研究储备新的去库存、稳市场政策措施。
- 汽车以旧换新补贴预算下发,支持汽车消费市场。
- 超长期特别国债的部署动态反映财政政策的支持力度。
- 全国住房公积金2023年数据公布,显示公积金的使用情况和趋势。
- 苏州等地进一步出台稳地产政策,体现了地方政府在房地产市场调控上的灵活应对。
风险提示:
- 经济复苏不及预期的风险。
- 政策落地效果不及预期的风险。
结论:
地方收购存量房政策旨在优化房地产市场结构,促进存量资源的有效利用。通过不同模式的选择,兼顾市场需求、成本效益和政策目标,为房地产市场的健康发展提供了多元化的解决方案。政策实施过程中需要综合考虑经济形势、市场需求、财政能力等多个因素,确保政策的有效性和可持续性。