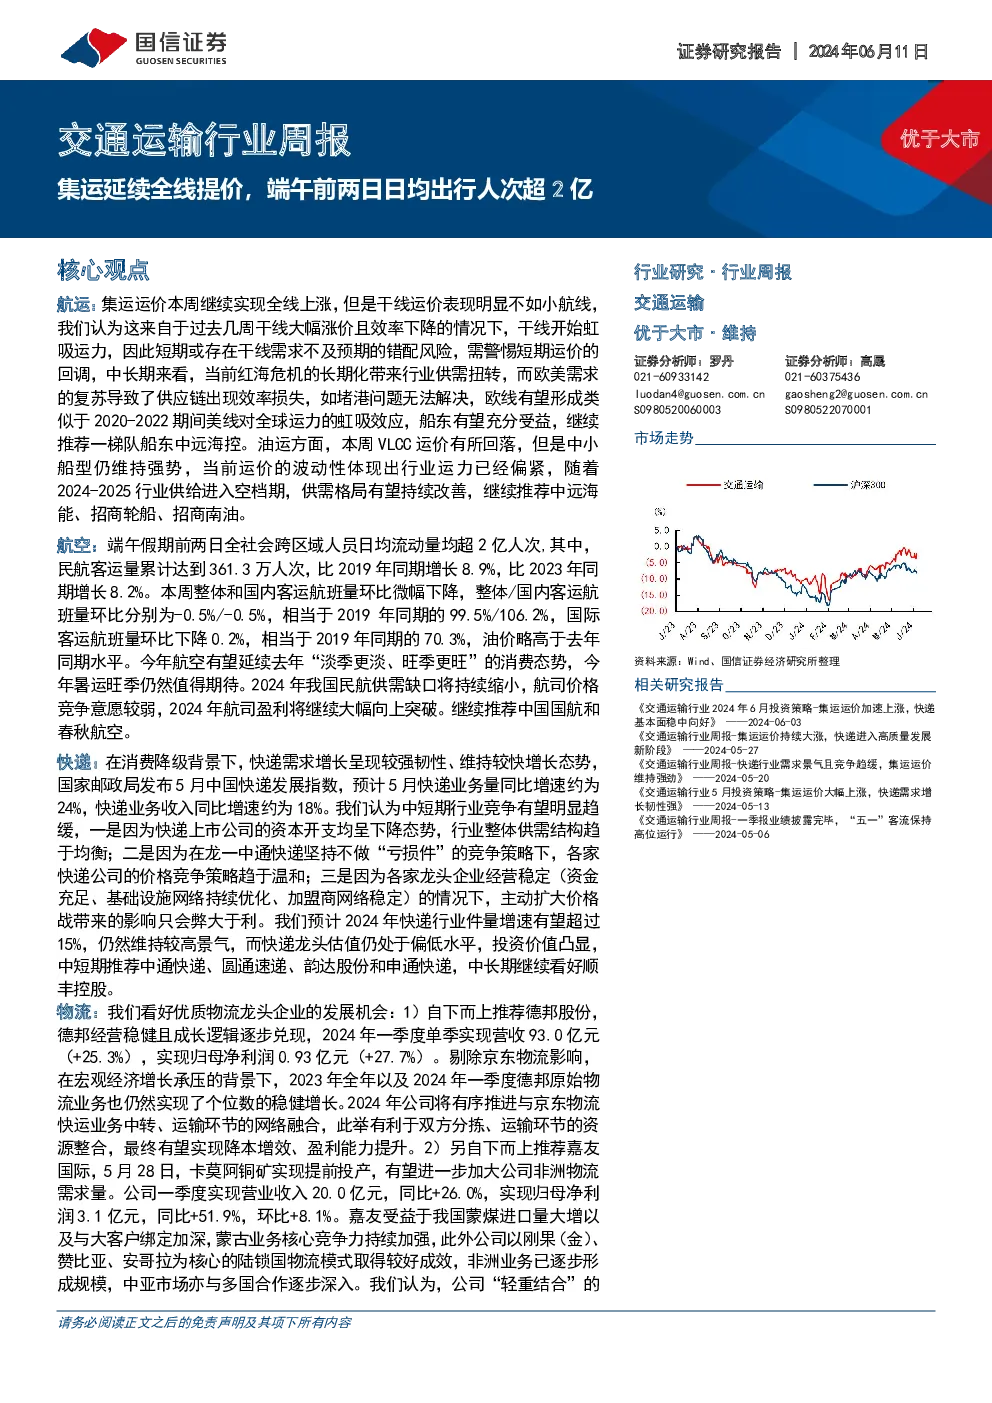
交通运输行业周报摘要
行业概览:
本周,交通运输行业整体表现稳健,特别是集运领域展现出强劲势头,延续了全线提价的趋势。端午节前两日,全国日均出行人次超过2亿,显示出消费市场的活跃。行业研究指出,集运市场运价加速上涨,快递行业需求稳定增长且竞争态势趋缓。
主要亮点:
-
集运市场:集运运价全线上涨,尽管干线涨幅略有放缓,但整体市场需求依然旺盛。分析认为,红海危机的长期化、欧美零售需求复苏导致供应链出现效率损失,可能引发类似2020-2022年美线虹吸全球运力的现象。中远海控作为一线船东,受益于市场环境改善,一季度实现了显著的利润增长。
-
油运市场:本周油运市场呈现分化态势,原油和成品油运价出现不同幅度的变化。虽然VLCC运价有所下降,但中小船型维持强势,行业运力偏紧,需求波动带来运价弹性。预计2024年原油运力增长有限,需求恢复将带来较强的运价上行弹性。
-
航空市场:端午假期前后,全社会跨区域人员流动量显著增加,民航客运量同比增长。国内航班量虽环比微降,但仍保持高位,国际航班量也有小幅下降,但整体仍保持与2019年的相似水平。油价略高于去年同期水平,预计航空市场将延续去年的“淡季更淡、旺季更旺”的消费态势。
-
快递行业:在消费降级背景下,快递需求增长保持韧性,国家邮政局数据显示5月快递业务量同比增长约24%,业务收入同比增长约18%。行业竞争趋于缓和,企业资本开支减少,价格竞争策略温和,预计快递行业景气度将持续。
投资建议:
推荐关注以下细分领域的优质企业:
- 航运板块:中远海控、中远海能、招商轮船、招商南油等,受益于集运市场的持续强劲表现。
- 油运板块:中远海能、招商轮船、招商南油,重点关注行业供需格局的改善。
- 快递板块:中通快递、圆通速递、韵达股份、申通快递等,受益于快递行业的稳定增长。
- 物流板块:德邦股份、顺丰控股,看好优质物流龙头企业的成长机会。
- 基础设施板块:京沪高铁等,受益于铁路运输服务的优化和基础设施投资的潜力。
风险提示:
宏观经济复苏不及预期、油价汇率剧烈波动等风险需密切关注。
总结要点:
- 集运市场持续提价,中远海控业绩释放,显示了行业改善的迹象。
- 油运市场呈现结构性分化,中小船型保持强势,预计需求增长将带来运价上行。
- 航空市场端午假期表现出众,尽管整体航班量略有下降,但国际航班仍保持与2019年的相似水平。
- 快递行业需求稳定增长,竞争态势趋缓,各企业资本开支减少,预示着行业景气度持续。
- 投资建议聚焦于航运、油运、快递、物流和基础设施板块中的优质企业,同时提醒关注宏观经济风险及油价汇率波动。