东方电气(600875.SH)公司动态点评
概述:
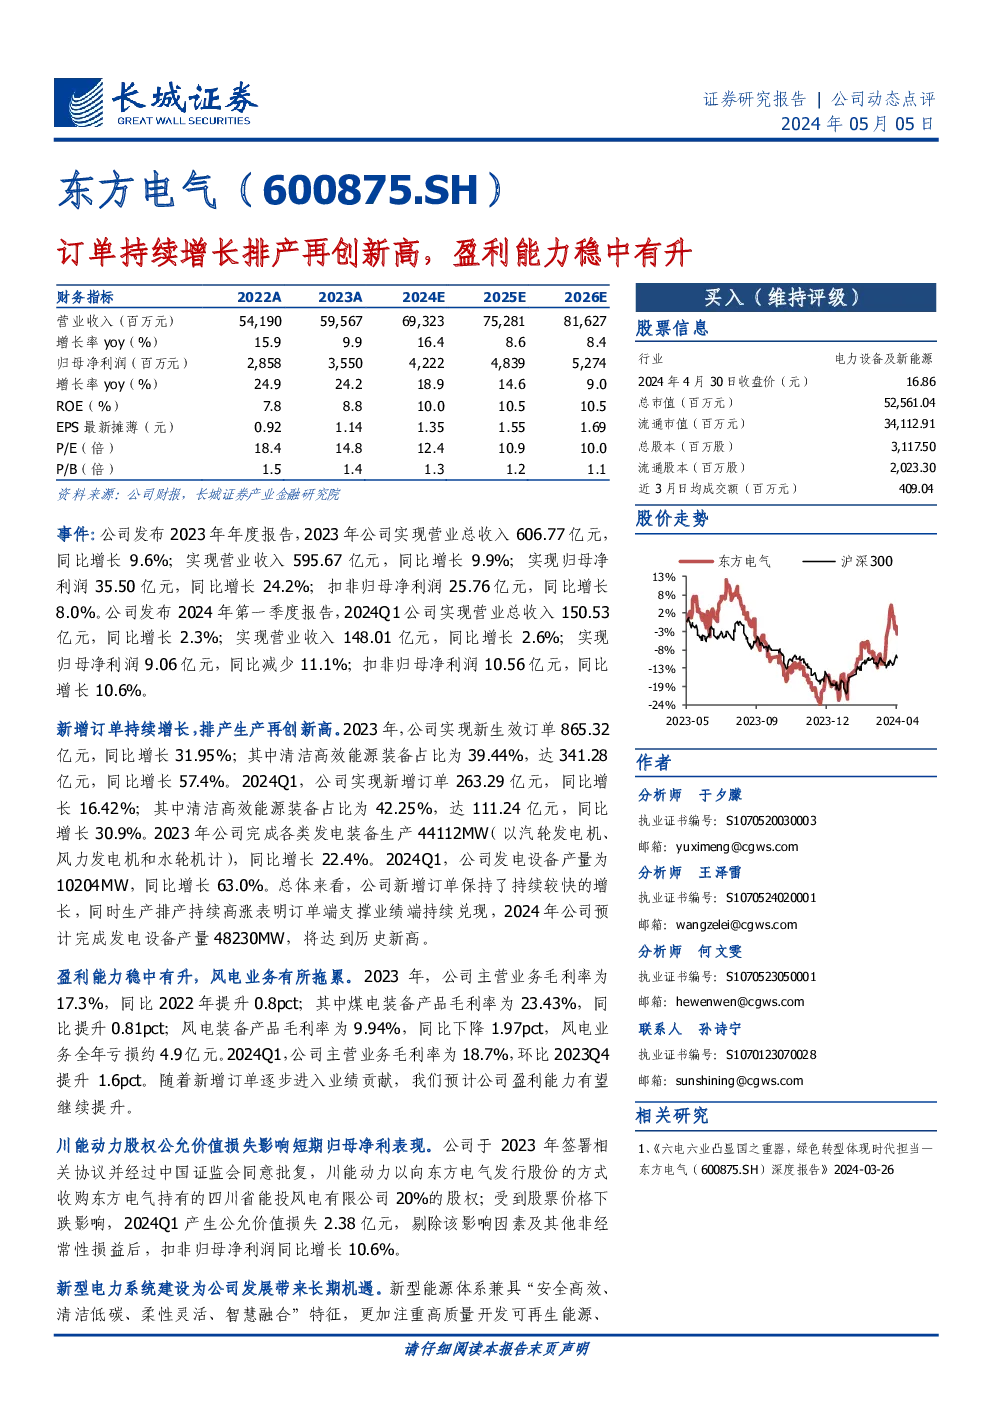
东方电气(600875.SH)在2023年的年度报告中展示了其订单持续增长、排产生产再创新高的态势,同时盈利能力稳中有升。在2024年第一季度,公司业绩继续保持良好增长趋势,尽管存在一些短期影响因素。
财务亮点:
- 收入与利润:2023年,公司营业收入达到606.77亿元,同比增长9.6%,归母净利润35.50亿元,同比增长24.2%。2024年第一季度,营业收入和归母净利润分别同比增长2.3%和2.6%,显示出稳定的增长态势。
- 订单与生产:2023年,公司实现新生效订单865.32亿元,同比增长31.95%。2024年第一季度,新增订单263.29亿元,同比增长16.42%。生产方面,2023年各类发电装备生产量为44112MW,同比增长22.4%,2024年第一季度产量为10204MW,同比增长63.0%。
- 盈利能力:主营业务毛利率从17.3%提升至18.7%,尤其是风电装备产品毛利率虽有所下降,但总体上盈利能力稳中有升。
行业背景与趋势:
新型电力系统的建设为东方电气带来了长期发展机遇,这一体系强调高质量可再生能源的开发、清洁低碳、柔性灵活以及智慧融合的特点。东方电气作为能源装备领域的央企,将在这一过程中扮演重要角色。
投资建议与风险提示:
- 投资建议:预计东方电气在2024年至2026年的营业收入分别为693.23亿至816.27亿元,归母净利润分别为42.22亿至52.74亿元,EPS分别为1.35至1.69元。对应PE分别为12至10倍,维持“买入”评级。
- 风险提示:包括宏观经济环境变化、政策调整、汇率风险、电源投资建设进度低于预期、原材料价格波动等。
财务数据概览:
- 财务指标:包括营业收入、归母净利润、ROE、EPS、P/E、P/B等关键数据的预测和历史比较,展现了公司的财务健康状况和增长潜力。
行业展望:
新型电力系统的建设为东方电气提供了广阔的发展空间,特别是在高比例消纳可再生能源、抽水蓄能需求释放、氢能产业升级等方面,公司有望受益于行业增长。
分析师团队:
报告由长城证券产业金融研究院的分析师团队撰写,涵盖多个专业领域,为客户提供全面的投资分析。
通过以上总结,我们可以看出东方电气在面对新型电力系统建设带来的机遇时,展现出稳健的增长态势和持续的盈利能力提升。报告还提供了详细的财务数据和行业背景分析,为投资者提供了全面的决策支持。