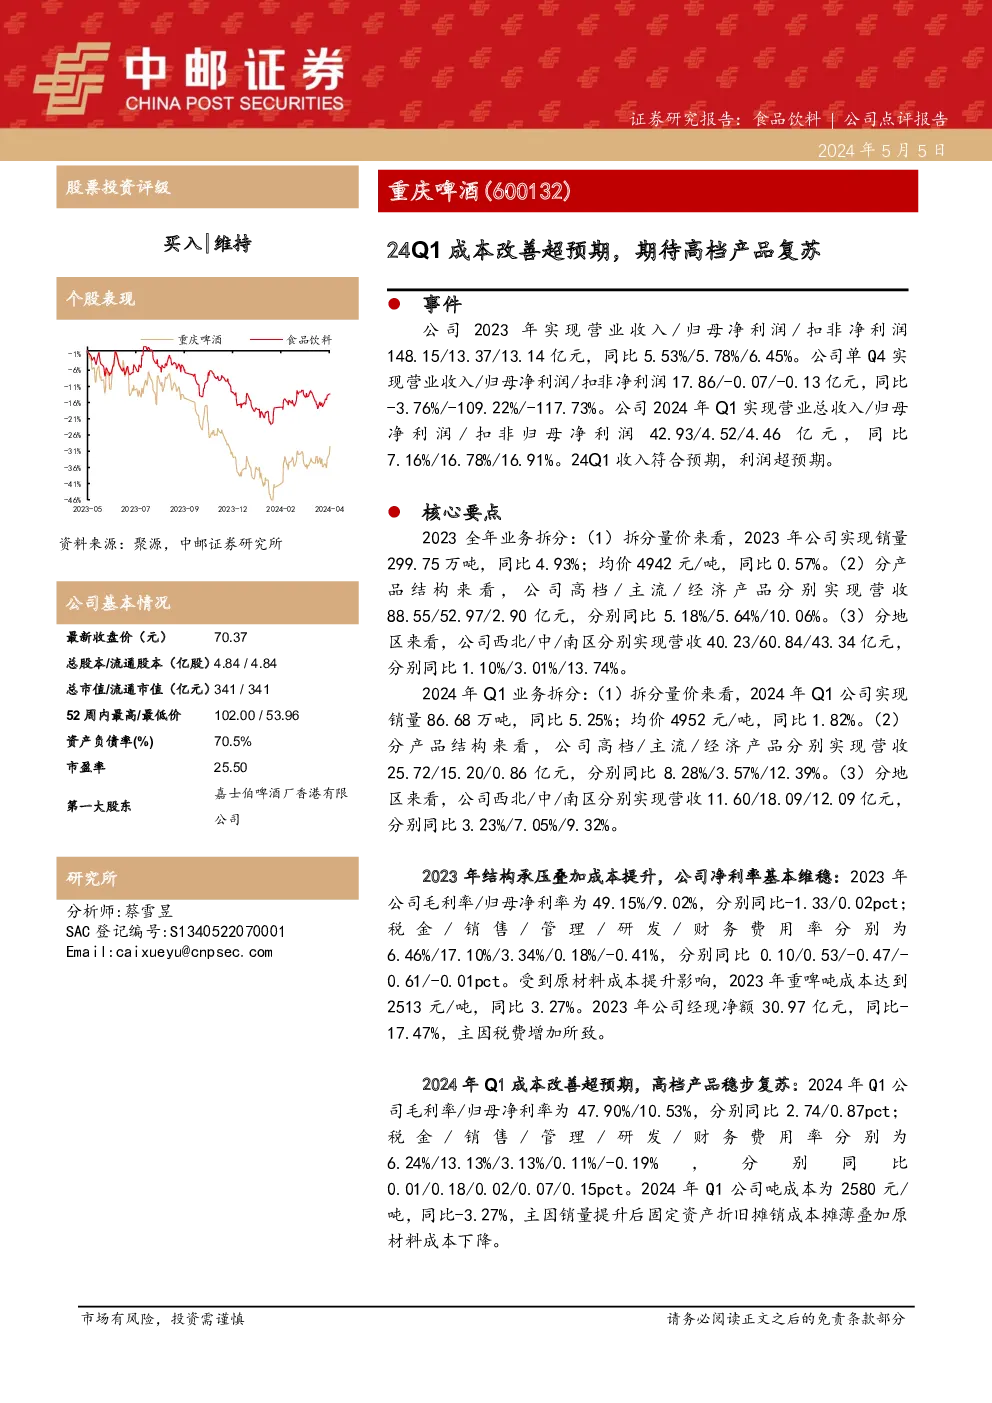
公司年度及季度经营总结
公司2023年及2024年第一季度经营情况:
2023年:
- 总营收:148.15亿元,同比增长5.53%。
- 归母净利润:13.37亿元,同比增长5.78%。
- 扣非净利润:13.14亿元,同比增长6.45%。
第四季度:
- 营收:17.86亿元,同比下降3.76%。
- 归母净利润:-0.07亿元,同比下降109.22%。
- 扣非净利润:-0.13亿元,同比下降117.73%。
2024年第一季度:
- 总营收:42.93亿元,同比增长7.16%。
- 归母净利润:4.52亿元,同比增长16.78%。
- 扣非归母净利润:4.46亿元,同比增长16.91%。
业务拆分:
- 销量:全年销量299.75万吨,同比增长4.93%;Q1销量86.68万吨,同比增长5.25%。
- 价格:全年均价4942元/吨,同比增长0.57%;Q1均价4952元/吨,同比增长1.82%。
- 产品结构:高档产品营收88.55亿元,同比增长5.18%;主流产品52.97亿元,同比增长5.64%;经济产品2.90亿元,同比增长10.06%。
- 地区分布:西北、中、南区分别实现营收40.23亿、60.84亿、43.34亿元,分别同比增长1.10%、3.01%、13.74%。
2023年净利率情况:
- 毛利率:49.15%,同比下降1.33个百分点。
- 净利率:9.02%,同比仅微增0.02个百分点。
- 成本:吨成本2513元,同比上涨3.27%。
- 现金流量:经现净额30.97亿元,同比下降17.47%,主要由于税费增加。
2024年第一季度:
- 毛利率:47.90%,同比增长2.74个百分点。
- 净利率:10.53%,同比增长0.87个百分点。
- 成本:吨成本降至2580元,同比下降3.27%,受益于销量提升后的固定资产折旧摊销成本摊薄和原材料成本下降。
预测与关注点:
- 全年成本预测:预计2024年全年吨成本基本持平。
- 利润增长关注:2024年利润弹性主要来自高端产品的增长,特别是乌苏、1664等品牌的旺季表现。
结论:
公司2023年的经营在面临一定挑战的情况下,通过优化管理和成本控制,实现了净利润的稳定增长。2024年第一季度,虽然存在新建工厂产生的额外折旧摊销费用,但整体上成本改善超预期,特别是高档产品表现出稳步复苏的迹象。全年成本预计保持平稳,而利润增长的重点则放在高端产品的增长上,特别是关注乌苏、1664等品牌在旺季的表现。