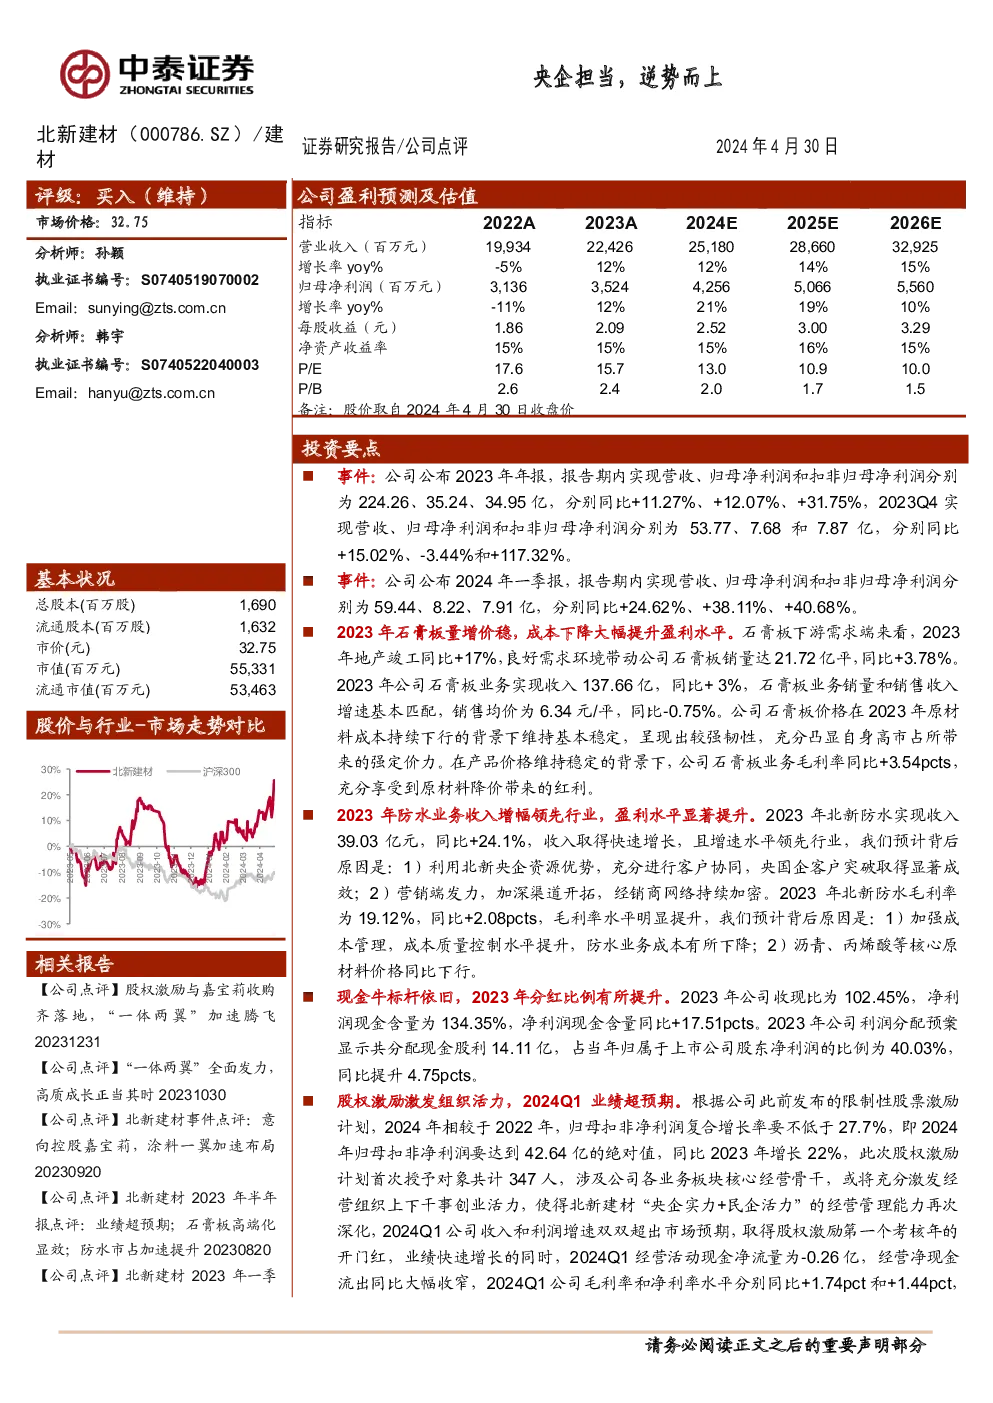
北新建材年报与一季报亮点总结
营收与盈利表现
- 2023年年报:北新建材在2023年实现了营收224.26亿,同比增长11.27%;归母净利润35.24亿,同比增长12.07%;扣非归母净利润34.95亿,同比增长31.75%。第四季度,营收达到53.77亿,同比增长15.02%;归母净利润为7.68亿,同比下降3.44%;扣非归母净利润为7.87亿,同比增长117.32%。
- 2024年一季报:第一季度,营收达到59.44亿,同比增长24.62%;归母净利润为8.22亿,同比增长38.11%;扣非归母净利润为7.91亿,同比增长40.68%。
石膏板业务亮点
- 销量与收入:2023年,石膏板销量达到21.72亿平,同比增长3.78%;石膏板业务实现收入137.66亿,同比增长3%。
- 价格与成本:销售均价为6.34元/平,同比下降0.75%。在原材料成本下降的背景下,石膏板价格保持稳定,展现出强大的定价力,毛利率同比提升3.54个百分点。
- 成本控制:通过成本管理优化,防水业务成本有所下降,2023年防水业务毛利率达到19.12%,同比提升2.08个百分点。
防水业务进展
- 收入增长:防水业务收入同比增长24.1%,增速领先行业,主要得益于北新防水利用央企资源优势,加强客户协同和渠道开拓。
- 成本控制与价格提升:通过成本管理优化和价格策略调整,防水业务毛利率提升至19.12%,同比增加2.08个百分点。
分红与激励计划
- 分红比例:2023年利润分配预案显示,共分配现金股利14.11亿,占当年净利润的40.03%,同比提升4.75个百分点。
- 股权激励:实施限制性股票激励计划,旨在激发组织活力,强化央企实力与民企活力的融合,2024Q1业绩超出市场预期。
成长性展望
- 石膏板:石膏板业务凭借低成本与高定价权优势,预计将继续增长。
- 防水与涂料:防水业务市占率提升,涂料业务通过并购加速成长,共同推动公司成长。
- 限制性股票激励:有望进一步激发经营活力,深化“央企实力+民企活力”的经营管理能力。
风险提示
- 下游需求风险:下游行业需求下滑可能影响公司业绩。
- 价格波动风险:石膏板价格下跌或影响盈利水平。
- 业务拓展风险:海外拓展、业务扩展面临不确定性。
- 信息更新风险:信息更新不及时可能影响决策。
结论
北新建材在2023年及2024年一季度展现出稳健的增长态势,特别是在石膏板业务上的成本控制与价格稳定性,以及防水业务的快速扩张,均表明公司在建材领域具有较强的竞争力。通过限制性股票激励计划,公司有望进一步激活内部动力,增强其“央企实力+民企活力”的综合优势。然而,面对下游需求下滑、价格波动等风险,公司需持续关注市场动态,灵活调整策略以保持稳健增长。