根据提供的研报内容,可以总结如下:
业绩简评
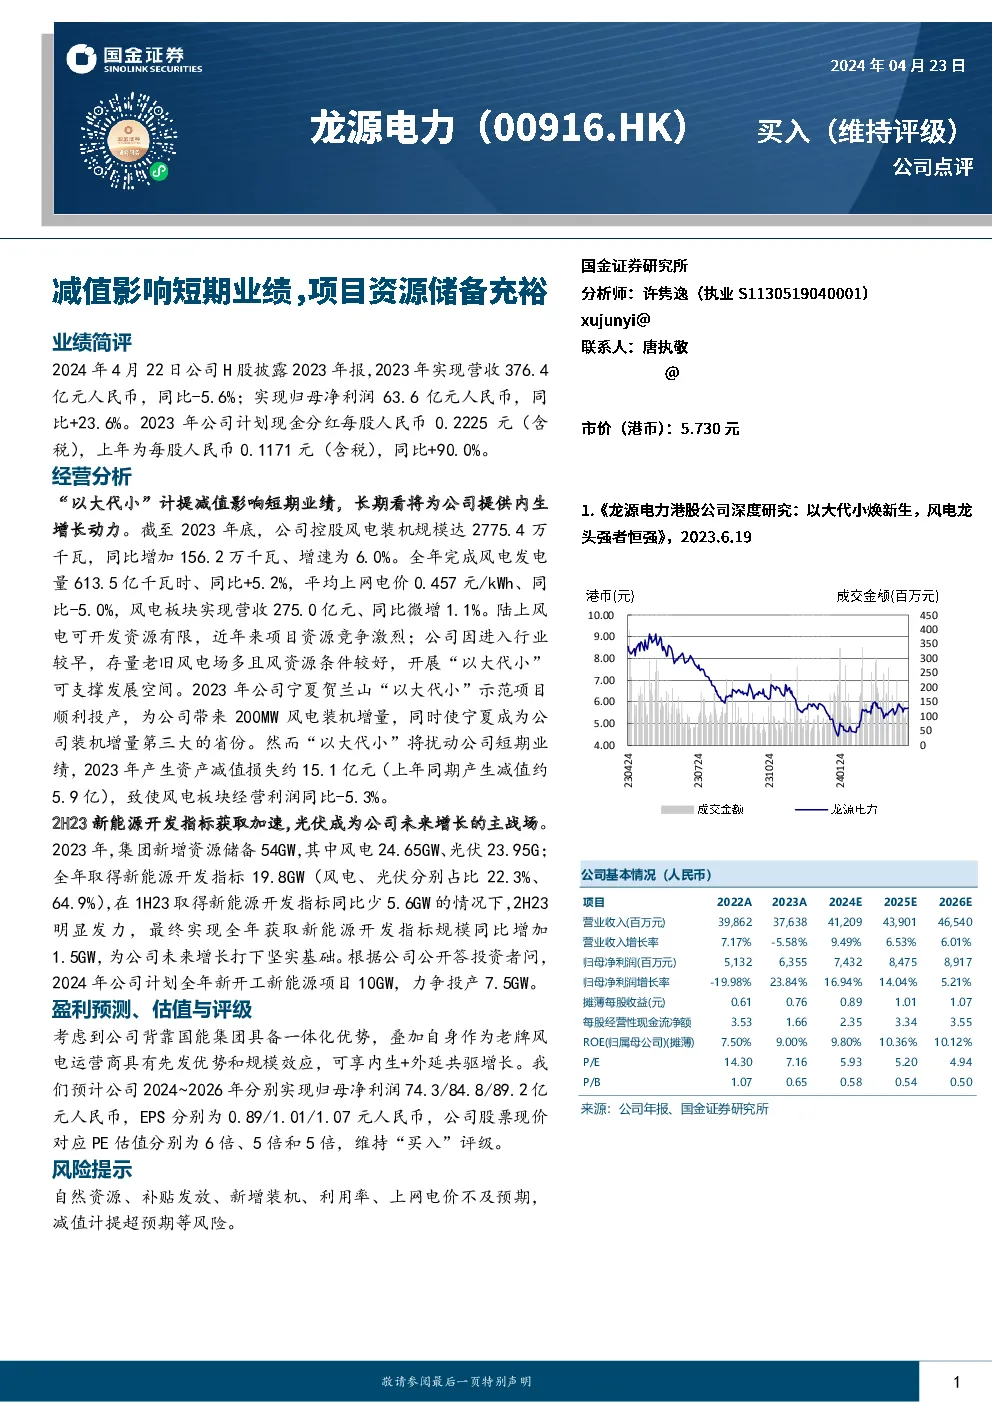
- 2023年财务表现:公司2023年实现营收376.4亿元人民币,同比增长-5.6%;实现归母净利润63.6亿元人民币,同比增长23.6%。
- 现金分红计划:公司计划现金分红每股人民币0.2225元(含税),相比上一年增长90.0%。
经营分析
- “以大代小”策略:该策略通过替换老旧风电场提升产能,短期内影响公司业绩,但长远来看有助于内生增长。2023年宁夏贺兰山示范项目投产,增加200MW风电装机容量。
- 新能源开发加速:2023年下半年,公司新能源开发指标获取加速,全年新增资源储备54GW,其中光伏23.95GW,为未来增长奠定基础。
盈利预测与估值
- 盈利预测:预计公司2024-2026年的归母净利润分别为74.3亿、84.8亿、89.2亿元人民币,EPS分别为0.89、1.01、1.07元人民币。
- 估值与评级:公司股票PE估值分别为6、5、5倍,维持“买入”评级。
风险提示
- 自然资源、补贴发放、新增装机、利用率、上网电价不及预期的风险。
- 可能存在的资产减值风险。
公司基本情况
- 营业收入:从2022年的39,862百万增加至2023年的37,638百万,预计2024-2026年分别增长至41,209、43,901、46,540百万。
- 净利润:从2022年的5,132百万增加至2023年的6,355百万,预计2024-2026年分别增长至7,432、8,475、8,917百万。
- 每股收益:从2022年的0.61元增加至2023年的0.76元,预计2024-2026年分别增长至0.89、1.01、1.07元。
盈利预测摘要包括损益表、资产负债表和现金流量表的预测摘要,反映了公司收入、成本、资产、负债、现金流等关键财务指标的预期变化。
市场评级显示市场普遍看好,近期内多数报告给出了“买入”的评级建议。
特别提醒,报告中的观点可能受到利益冲突的影响,投资者应结合自身情况和独立分析做出投资决策。