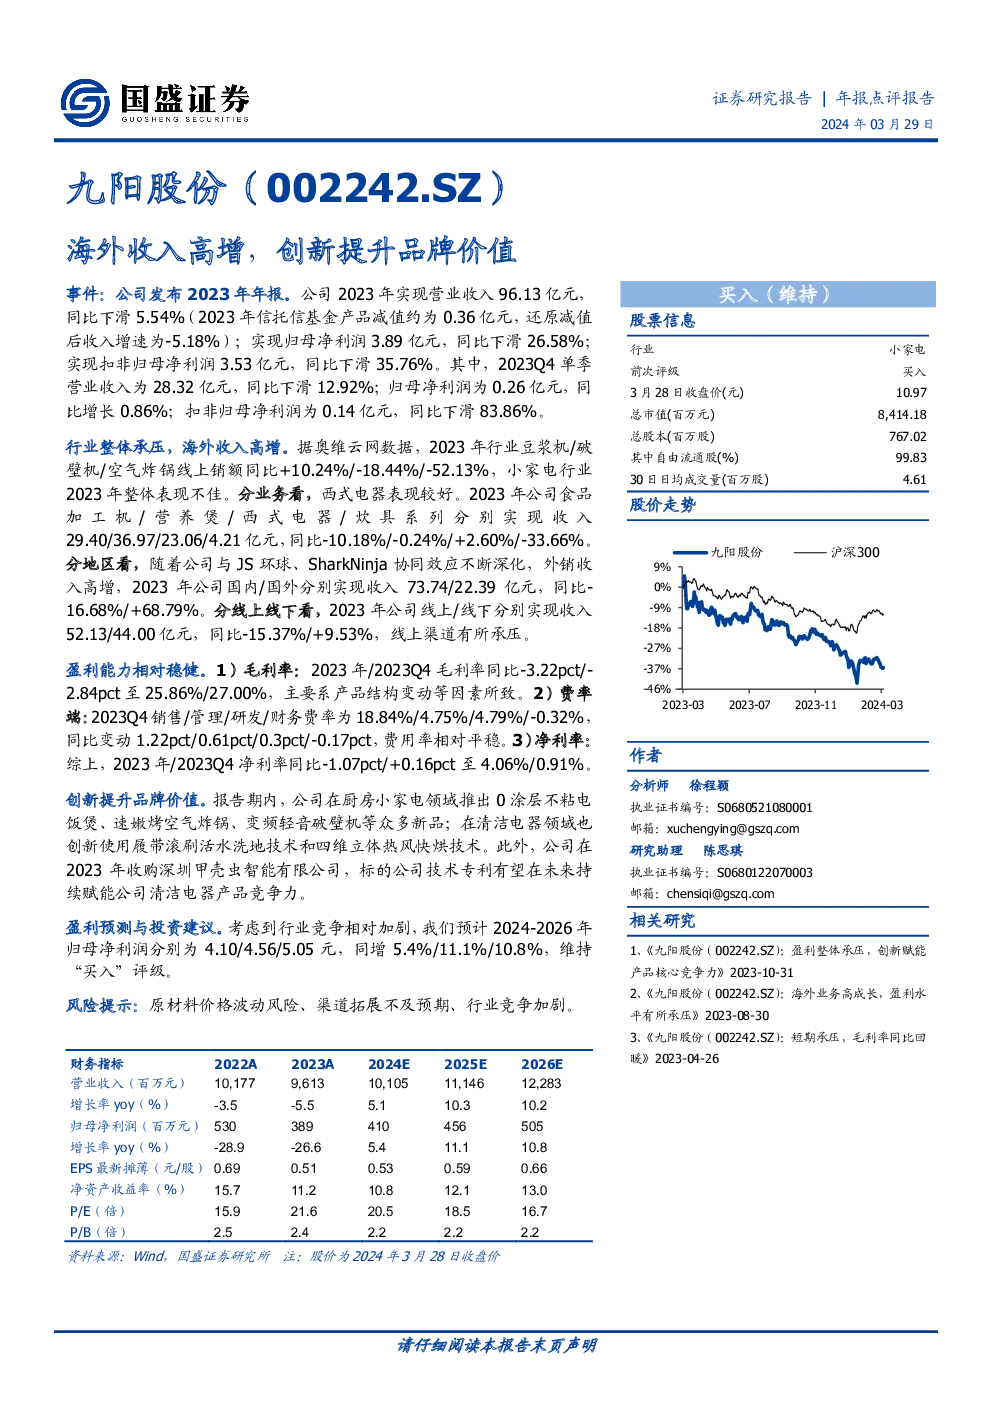
公司年度报告概览
经营业绩
- 2023年业绩:公司全年实现营业收入96.13亿元,较上年下滑5.54%(若还原信托信基金产品减值约0.36亿元的影响,则收入增速调整为-5.18%)。归母净利润为3.89亿元,同比下滑26.58%;扣非归母净利润为3.53亿元,同比下滑35.76%。
- 季度表现:第四季度(2023Q4),营业收入为28.32亿元,同比下滑12.92%;归母净利润为0.26亿元,同比增长0.86%;扣非归母净利润为0.14亿元,同比下滑83.86%。
行业与市场表现
- 市场整体:2023年小家电行业整体承压,豆浆机、破壁机和空气炸锅的线上销售额分别增长10.24%、减少18.44%、52.13%,反映了行业的不均衡增长态势。
- 细分业务:食品加工机、营养煲、西式电器和炊具系列的销售收入分别为29.40亿、36.97亿、23.06亿和4.21亿元,同比分别下降10.18%、0.24%、2.60%、-33.66%。
- 地域分布:国内收入为73.74亿元,同比下降16.68%;海外收入为22.39亿元,同比增长68.79%。线上渠道收入为52.13亿元,同比下降15.37%,而线下渠道收入为44.00亿元,同比增长9.53%。
成本与费用控制
- 毛利率:2023年及2023Q4的毛利率分别同比下滑3.22个百分点和2.84个百分点至25.86%和27.00%,主要受到产品结构变动等因素影响。
- 费用率:2023Q4的销售、管理、研发和财务费用率为18.84%、4.75%、4.79%和-0.32%,与去年同期相比分别变动1.22个百分点、0.61个百分点、0.3个百分点和-0.17个百分点,费用率保持相对稳定。
- 净利率:2023年和2023Q4的净利率分别为4.06%和0.91%,同比分别变化-1.07个百分点和+0.16个百分点。
创新与品牌价值提升
- 新品发布:公司推出了一系列创新产品,如0涂层不粘电饭煲、速嫩烤空气炸锅、变频轻音破壁机等,以及在清洁电器领域引入新技术,如履带滚刷活水洗地技术和四维立体热风快烘技术。
- 市场拓展:通过与JS环球、SharkNinja的合作,公司实现了海外市场的显著增长。
预测与建议
- 盈利预测:预计2024-2026年的归母净利润分别为4.10亿元、4.56亿元和5.05亿元,同比增长5.4%、11.1%和10.8%。
- 评级:鉴于行业竞争加剧的背景,维持“买入”评级。
风险提示
- 原材料价格波动风险:原材料价格的不确定性可能对成本产生影响。
- 渠道拓展风险:渠道扩张的挑战可能影响公司的市场渗透和销售效率。
- 行业竞争加剧:激烈的市场竞争可能导致市场份额和利润空间受到挤压。
财务报表与比率
- 具体财务报表和主要财务比率未在摘要中详细列出,但通常包括收入、成本、利润、资产负债表、现金流量表等核心指标,以及如毛利率、净利率、资产周转率等财务比率,用于评估公司的经营状况和财务健康度。