猜你想问
洪都航空2026年半年报核心内容是什么?
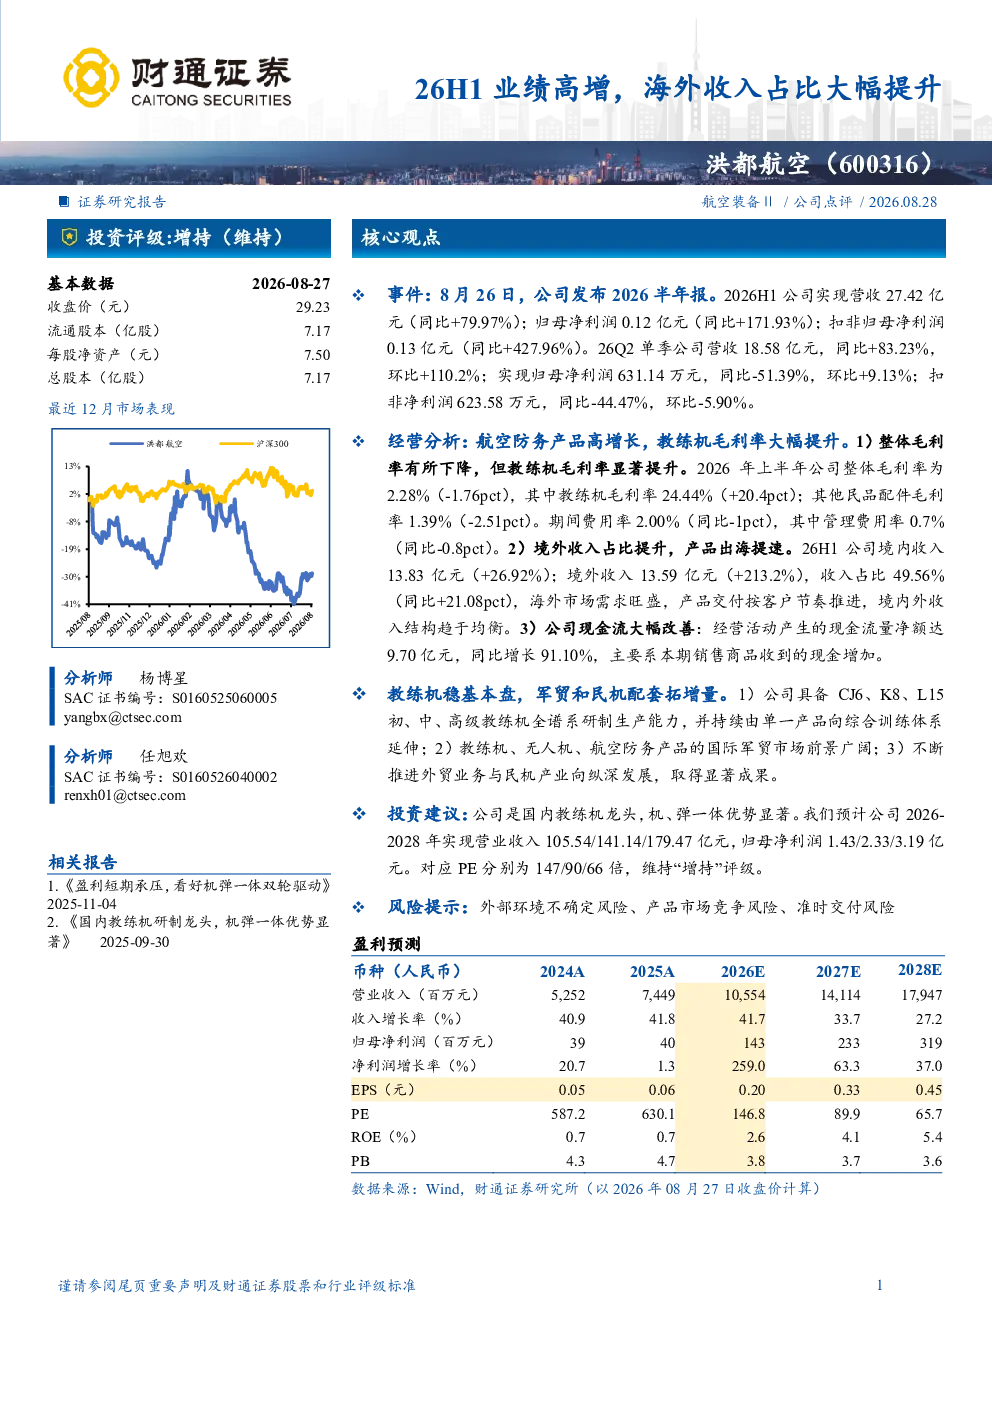
洪都航空2026年半年报显示公司经营业绩显著提升,航空防务产品表现突出,教练机毛利率大幅改善。虽然整体毛利率有所下降,但境外收入占比提升至49.56%,同比增加21.08个百分点,达到13.59亿元,同比增长213.2%。同时,公司现金流大幅改善,经营活动产生的现金流量净额同比增长91.10%,达到9.70亿元。
航空防务行业发展趋势如何?
航空防务行业在国际军贸市场前景广阔,教练机、无人机、航空防务产品需求持续增长。洪都航空作为国内领先的航空防务企业,具备全谱系教练机研制生产能力,其外贸业务与民机产业纵深发展取得显著成果。公司国际市场拓展策略成效显著,未来有望受益于全球军备竞赛和新兴市场国家航空需求增长。
研报对洪都航空的重点分析方向有哪些?
研报重点分析了洪都航空的教练机业务、国际市场拓展及财务表现。教练机业务方面,公司稳基本盘并持续向综合训练体系延伸;国际市场方面,外贸业务与民机产业纵深发展取得显著成果,境外收入占比大幅提升;财务表现方面,境外收入占比提升,境内外收入结构趋于均衡,现金流大幅改善,为未来发展奠定坚实基础。
当前洪都航空的市场现状如何?
洪都航空当前市场现状表现为业绩高增与结构优化并存。2026年H1公司营收同比增长79.97%,达到27.42亿元,归母净利润同比增长171.93%,达到0.12亿元。尽管整体毛利率略有下降,但教练机毛利率提升20.4个百分点至24.44%,显示出产品结构优化成效。公司境外收入占比显著提升,境内外市场均衡发展,现金流大幅改善,经营稳健性增强。
研报提示哪些风险?
研报提示的主要风险包括外部环境不确定风险、产品市场竞争风险和准时交付风险。外部环境不确定风险主要涉及国际政治经济形势变化对军贸业务的影响;产品市场竞争风险则关注国内外竞争对手的技术进步和市场拓展;准时交付风险则与公司复杂产品的生产周期和供应链管理相关,需持续关注。
你可能感兴趣
税友股份(603171)26H1利润高增,AI回款占比提升
国泰海通证券2026-08-31
扣非业绩符合预期,高毛利率的海外收入占比快速提升
交通运输交银国际2025-03-19
以量补价及海外占比提升支持业绩高增
轻工制造国金证券2019-08-26
隔膜毛利占比大幅提升 全年业绩高增无忧
轻工制造中原证券2016-04-27
COR驱动承保高增,权益占比大幅提升——中国财险2025年业绩点评
国泰海通证券2026-03-28
兴福电子26H1业绩高增 存储材料占比超60
未知机构2026-08-19
【CT电新】中际联合:外销收入占比已接近50%,海外高毛利率提升公司整体盈利水平
未知机构2024-04-14
名创优品26H1业绩点评收入延续高增 海外提质
未知机构2026-08-31
高毛利产品占比提升,海外收入逐季攀升
医药生物华安证券2025-10-22
高比例海外客户+高镍占比持续提升,单位盈利大幅领先行业
建筑建材国盛证券2023-08-24