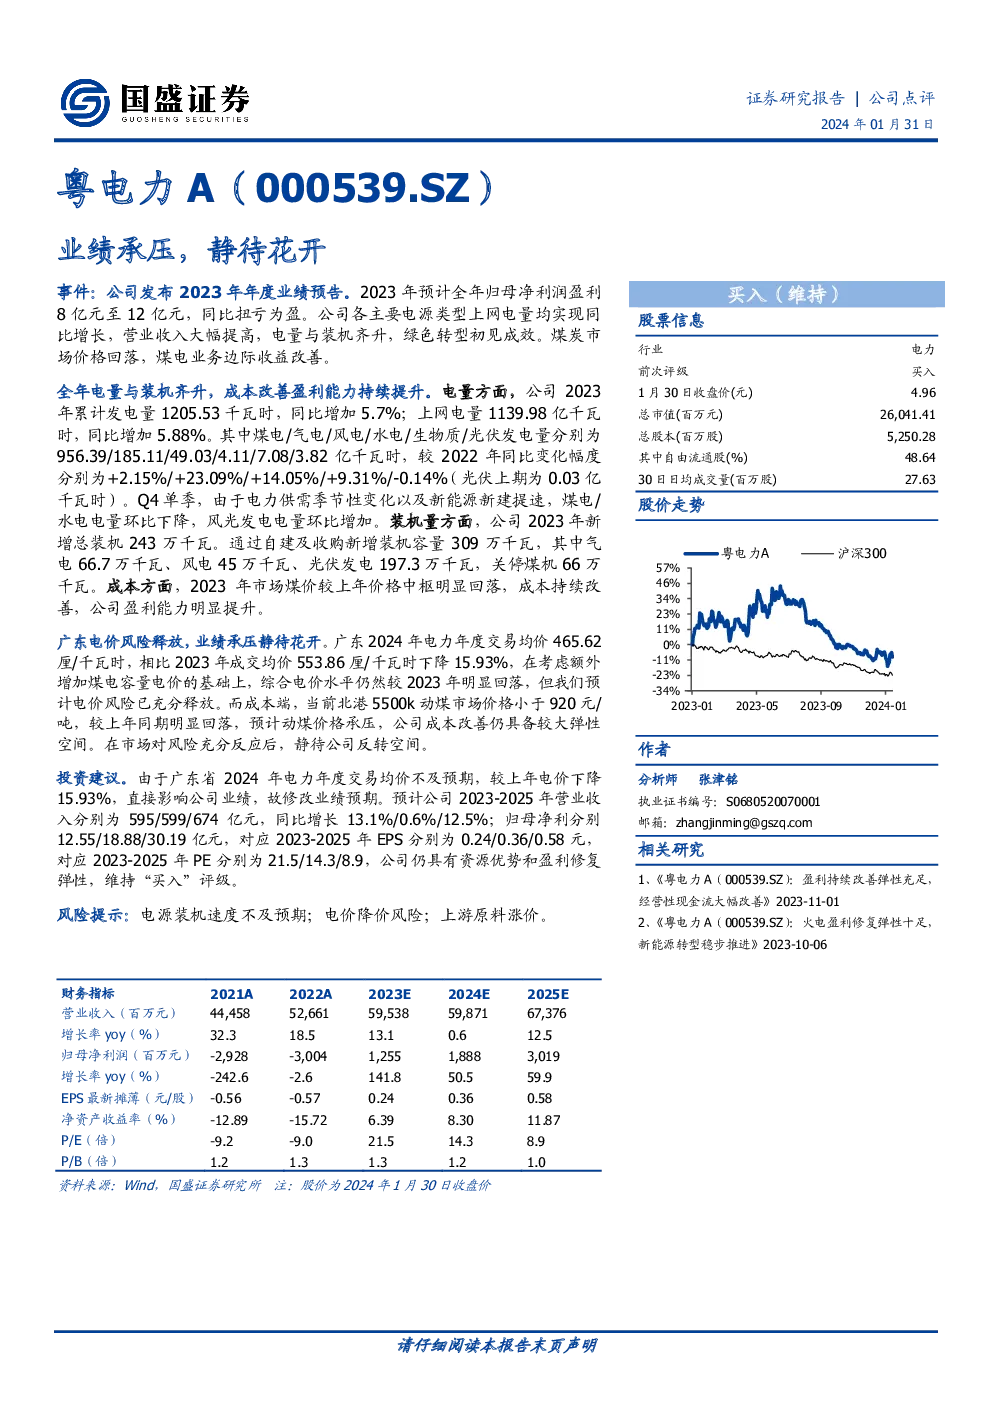
公司2023年度业绩预告总结
核心亮点
- 扭亏为盈:2023年公司预计全年归母净利润在8亿至12亿之间,实现了从亏损到盈利的转变。
- 多能并举:各主要电源类型上网电量均实现同比增长,表明公司在能源结构优化和绿色转型方面取得初步成果。
- 成本改善:煤炭市场价格回落,煤电业务边际收益得到改善,推动了整体盈利能力的提升。
经营业绩概览
- 电量与装机齐增:全年累计发电量达1205.53千瓦时,上网电量为1139.98亿千瓦时,均实现同比增长。新增总装机容量243万千瓦,通过自建及收购方式,新增装机量共计309万千瓦。
- 电源类型分布:煤电、气电、风电、水电、生物质、光伏发电量分别增长2.15%、23.09%、14.05%、9.31%、-0.14%(光伏上期为0.03亿千瓦时),体现了多元化发展策略。
- 季度表现:第四季度,受电力供需季节性变化影响,煤电和水电电量环比下降,但风光发电电量环比增加,显示新能源增长势头。
成本与价格分析
- 成本改善:2023年市场煤价较前一年显著下降,成本优势明显,推高了公司的盈利能力。
- 电价风险释放:广东地区电价下调15.93%,但考虑到成本端的改善,预计电价风险已充分释放。
投资建议与风险提示
- 调整业绩预期:考虑到广东省电力交易均价下降,相应调整公司业绩预测。
- 财务预测:预计2023-2025年营业收入分别为595亿、599亿、674亿,归母净利分别为12.55亿、18.88亿、30.19亿。
- 估值与评级:公司PE分别为21.5、14.3、8.9,维持“买入”评级。
- 风险考量:包括装机速度、电价波动和原料价格上升等潜在风险。
财务报表与主要财务比率
- 详细财务报表:未具体列出,通常包含收入、成本、利润、资产、负债等关键财务指标。
- 主要财务比率:如毛利率、净利率、资产负债率、流动比率等,用于评估公司的财务健康状况和盈利能力。
综上所述,公司通过多元化电源结构的优化布局和成本控制策略,成功实现了业绩的扭亏为盈,并展示了其在面对市场挑战时的韧性。未来,随着成本改善和风险释放,公司有望进一步提升其盈利能力,值得投资者关注。