猜你想问
豆类油脂日报主要分析了哪些内容?
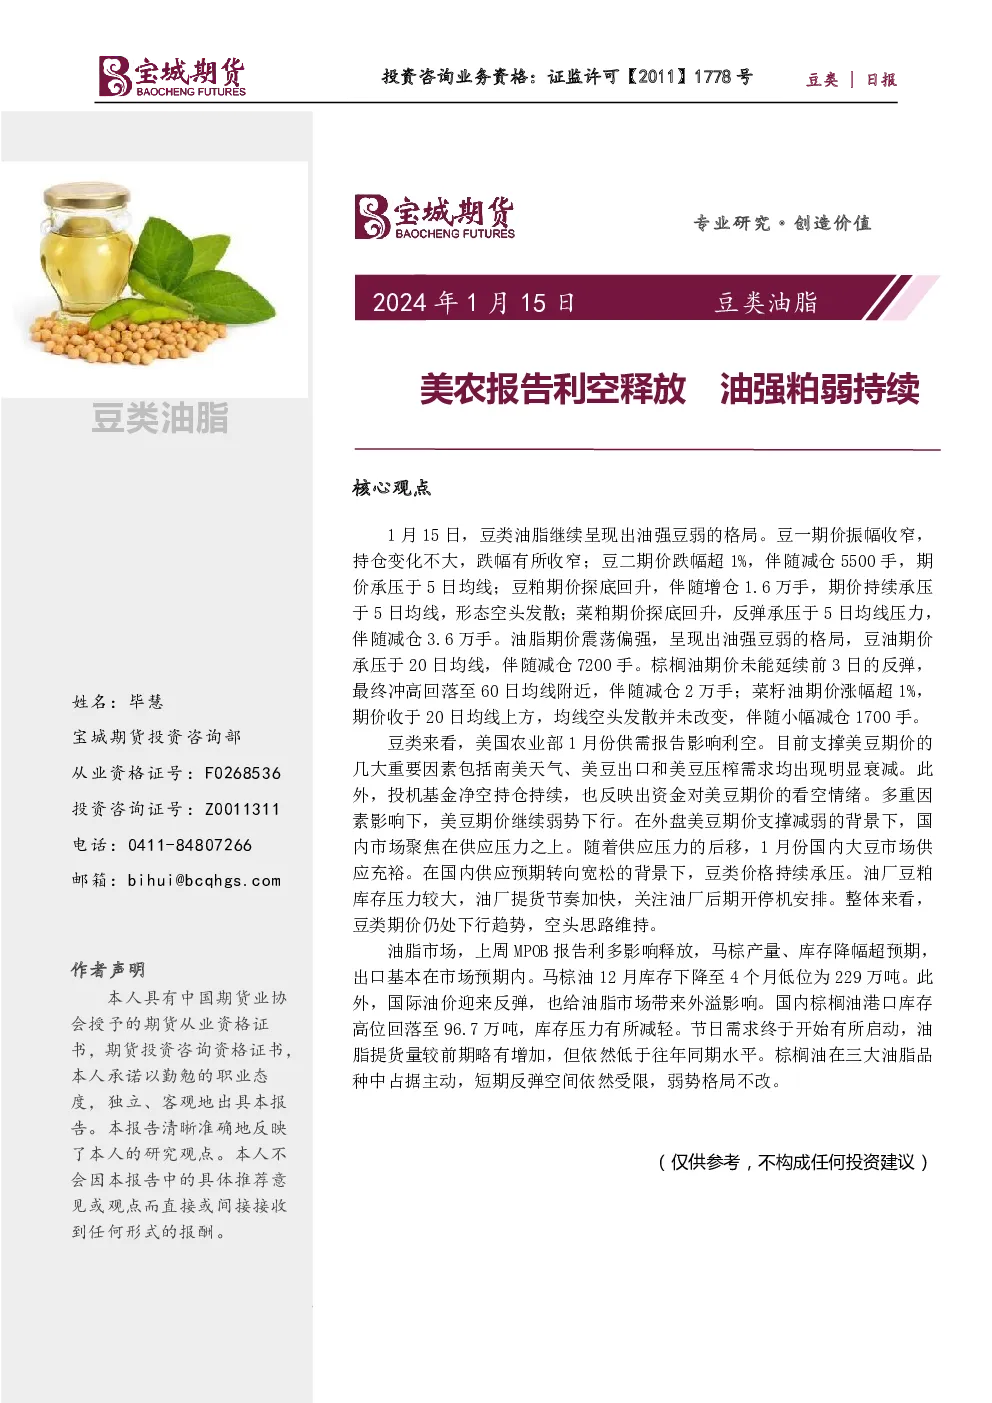
该研报分析了1月15日豆类油脂市场的价格走势,指出豆类油脂呈现油强粕弱的格局。豆一期价振幅收窄,跌幅收窄;豆二期价跌幅超1%,减仓5500手,承压于5日均线;豆粕期价探底回升,增仓1.6万手,持续承压于5日均线,形态空头发散;菜粕期价探底回升,反弹承压于5日均线,减仓3.6万手。油脂期价震荡偏强,豆油期价承压于20日均线,减仓7200手;棕榈油期价冲高回落至60日均线附近,减仓2万手;菜籽油期价涨幅超1%,收于20日均线上方,小幅减仓1700手。此外,研报还分析了美农报告对豆类市场的影响,指出美国农业部1月份供需报告利空豆类市场,美豆期价支撑减弱,主要因素包括南美天气、美豆出口和压榨需求均出现衰减,投机基金净空持仓持续反映看空情绪。国内市场供应充裕,油厂豆粕库存压力较大,提货节奏加快,关注油厂后期开停机安排。豆类期价仍处下行趋势,维持空头思路。
豆类油脂行业未来发展趋势如何?
豆类油脂行业未来发展趋势需关注多方面因素。首先,南美天气情况对大豆产量有重要影响,未来一周巴西中部和北部降雨明显减少,气温升高,可能影响大豆生长。其次,美国大豆压榨数据预计将保持较高水平,NOPA预计12月大豆压榨量创历史新高,同比增长8.8%,主要受生物燃料需求增长和产能扩张推动,但阿根廷大豆丰产将带来竞争压力。再次,中国大豆进口量虽然12月同比增长24.0%,但同比减少6.9%,2023年全年进口量同比增长11.4%,2023/24年度预计进口量9725万吨,同比减少1.5%,显示国内供应仍较充裕。最后,国际油价反弹带动油脂市场外溢影响,但国内棕榈油港口库存高位回落至96.7万吨,库存压力减轻,节日需求启动,提货量略有增加但低于往年同期,短期反弹空间受限,弱势格局不改。综合来看,豆类油脂市场需关注南美天气、美国压榨数据、中国进口量及国际油价等因素变化。
报告重点分析了哪些方向?
该研报重点分析了美农报告对豆类市场的影响,指出美国农业部1月份供需报告利空豆类市场,美豆期价支撑减弱,主要因素包括南美天气、美豆出口和压榨需求均出现衰减,投机基金净空持仓持续反映看空情绪。国内市场方面,油厂豆粕库存压力较大,提货节奏加快,关注油厂后期开停机安排。此外,研报还分析了油脂市场的表现,上周MPOB报告利多影响释放,马棕产量、库存降幅超预期,出口符合预期,马棕油12月库存降至4个月低位229万吨,国际油价反弹带动油脂市场外溢影响。国内棕榈油港口库存高位回落至96.7万吨,库存压力减轻,但节日需求启动,提货量略有增加但低于往年同期,棕榈油短期反弹空间受限,弱势格局不改。最后,研报还梳理了产业动态,包括美国大豆压榨数据、中国大豆进口、欧盟油籽进口、阿根廷大豆种植及南美降雨预报等,为市场分析提供全面视角。
当前豆类油脂市场现状如何判断?
当前豆类油脂市场呈现油强粕弱的格局。豆类方面,豆一期价振幅收窄,跌幅收窄;豆二期价跌幅超1%,减仓5500手,承压于5日均线;豆粕期价探底回升,增仓1.6万手,持续承压于5日均线,形态空头发散;菜粕期价探底回升,反弹承压于5日均线,减仓3.6万手。油脂方面,豆油期价承压于20日均线,减仓7200手;棕榈油期价冲高回落至60日均线附近,减仓2万手;菜籽油期价涨幅超1%,收于20日均线上方,小幅减仓1700手。整体来看,豆类市场受美农报告利空影响,价格承压;油脂市场震荡偏强,但短期反弹空间受限。国内市场供应充裕,油厂豆粕库存压力较大,提货节奏加快,关注油厂后期开停机安排。马棕油库存降至4个月低位,但棕榈油港口库存高位回落,节日需求启动但低于往年同期。综合判断,豆类油脂市场短期仍需关注美农报告后续影响、南美天气变化及国内油厂开工情况等因素。
豆类油脂研报有哪些风险提示?
豆类油脂研报提示需关注以下风险:首先,美农报告后续发布可能带来市场大幅波动,美国农业部1月份供需报告利空豆类市场,美豆期价支撑减弱,主要因素包括南美天气、美豆出口和压榨需求均出现衰减,投机基金净空持仓持续反映看空情绪,需警惕美豆价格进一步下跌风险。其次,南美天气变化对大豆产量有重要影响,未来一周巴西中部和北部降雨明显减少,气温升高,可能影响大豆生长,需关注天气异常带来的产量变化风险。再次,国内市场供应充裕,油厂豆粕库存压力较大,提货节奏加快,但需关注油厂后期开停机安排,若油厂大幅减产可能支撑豆粕价格。最后,国际油价波动及国内棕榈油港口库存变化也可能影响油脂市场,马棕油库存降至4个月低位,但棕榈油短期反弹空间受限,需警惕油脂价格回调风险。综合来看,豆类油脂市场短期波动风险较高,需密切关注美农报告、南美天气及国内油厂开工情况等因素变化。