安踏体育公司最新动态总结
主要品牌业绩回顾
-
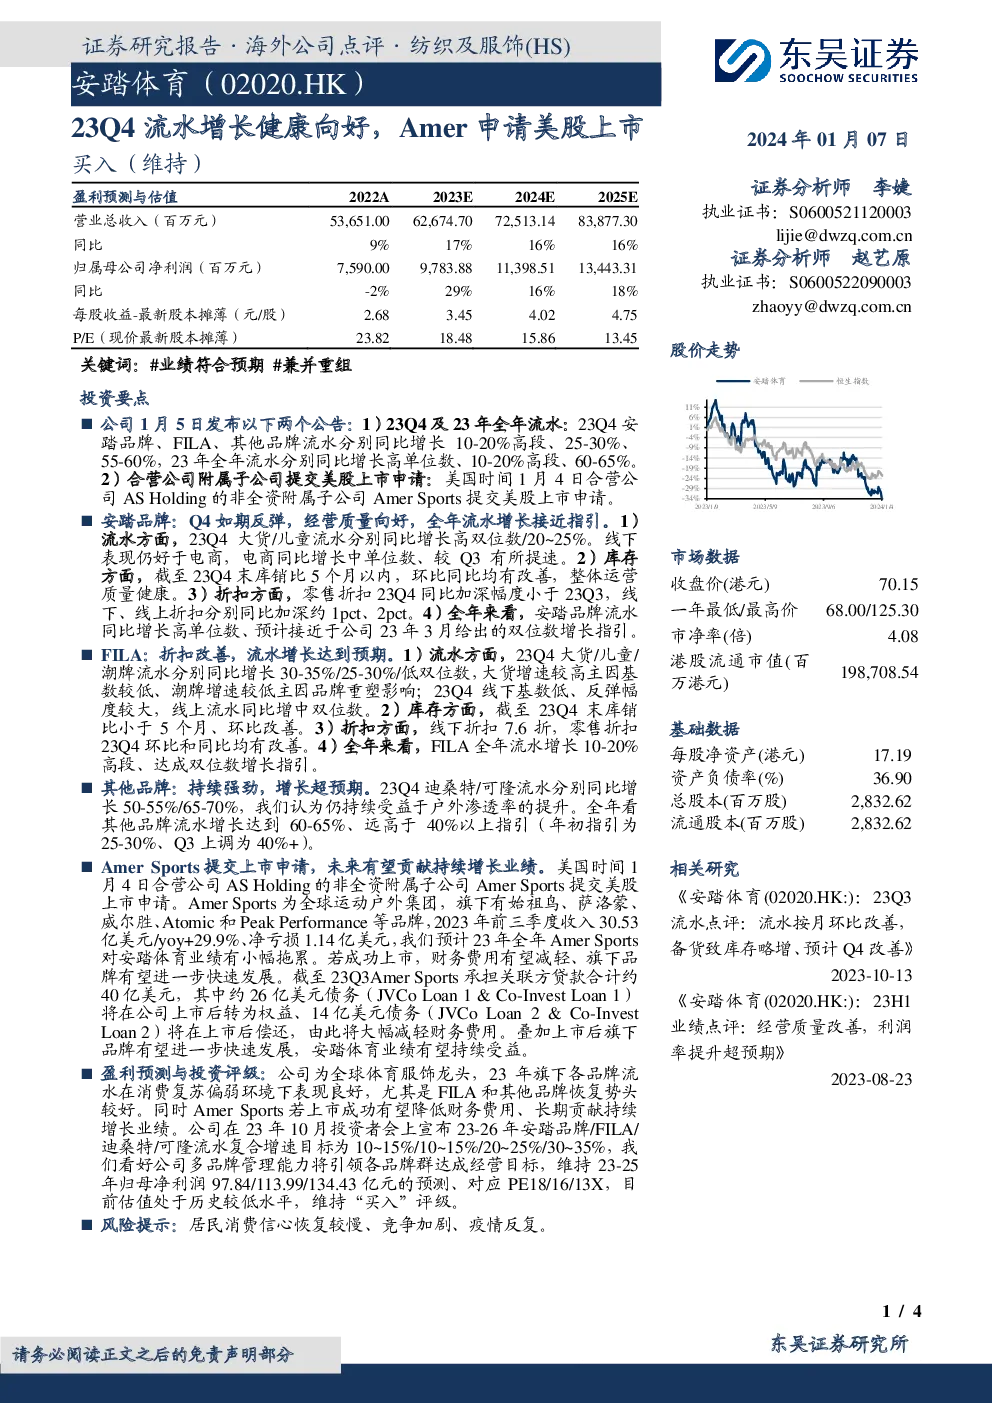
安踏品牌:
- 季度表现:2023年第四季度,安踏品牌的流水实现了10-20%的高段增长,全年流水增长接近公司的指引,预计达到双位数增长。
- 产品线:大货和儿童系列的流水分别同比增长高双位数和20-25%,线下销售表现优于线上。
- 库存与折扣:库存管理优化,截至2023年第四季度末,库销比保持在5个月以内,折扣策略有所调整,线下和线上分别加深约1pct和2pct。
-
FILA:
- 季度表现:FILA在2023年第四季度实现了30-35%的大货增长,25-30%的儿童产品增长,以及低双位数的潮牌增长。线下销售反弹明显,线上销售同比增长中双位数。
- 库存与折扣:库存控制良好,截至2023年第四季度末,库销比低于5个月,线下折扣为7.6折,零售折扣较前季度有所改善。
-
其他品牌:
- 季度表现:迪桑特和可隆品牌在2023年第四季度分别实现了50-55%和65-70%的增长,全年增长远超40%以上的指引目标。
- 市场趋势:得益于户外市场的持续增长,其他品牌继续表现出强劲的市场需求。
Amer Sports上市计划
- 上市进展:Amer Sports,作为安踏体育的非全资附属子公司,已在美国时间1月4日提交了美股上市申请。
- 品牌组合:Amer Sports旗下拥有始祖鸟、萨洛蒙、威尔胜、Atomic和Peak Performance等多个知名户外品牌。
- 财务状况:2023年前三个季度,Amer Sports实现收入30.53亿美元,同比增长29.9%,但净亏损1.14亿美元。预计全年对安踏体育业绩产生小幅负面影响。
- 财务改善:上市后,Amer Sports承担的约40亿美元关联方贷款中,26亿美元将转为权益,14亿美元将偿还,从而减轻财务负担。
财务预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为97.84亿、113.99亿、134.43亿元,对应PE为18、16、13倍。
- 估值考量:当前估值处于历史低位,考虑多品牌策略和未来的增长潜力,维持“买入”评级。
风险提示
- 消费信心:居民消费信心的恢复可能慢于预期。
- 市场竞争:行业竞争加剧可能影响品牌表现。
- 疫情风险:疫情的不确定性可能影响销售情况。