行业动态与市场表现概览
市场与行情回顾
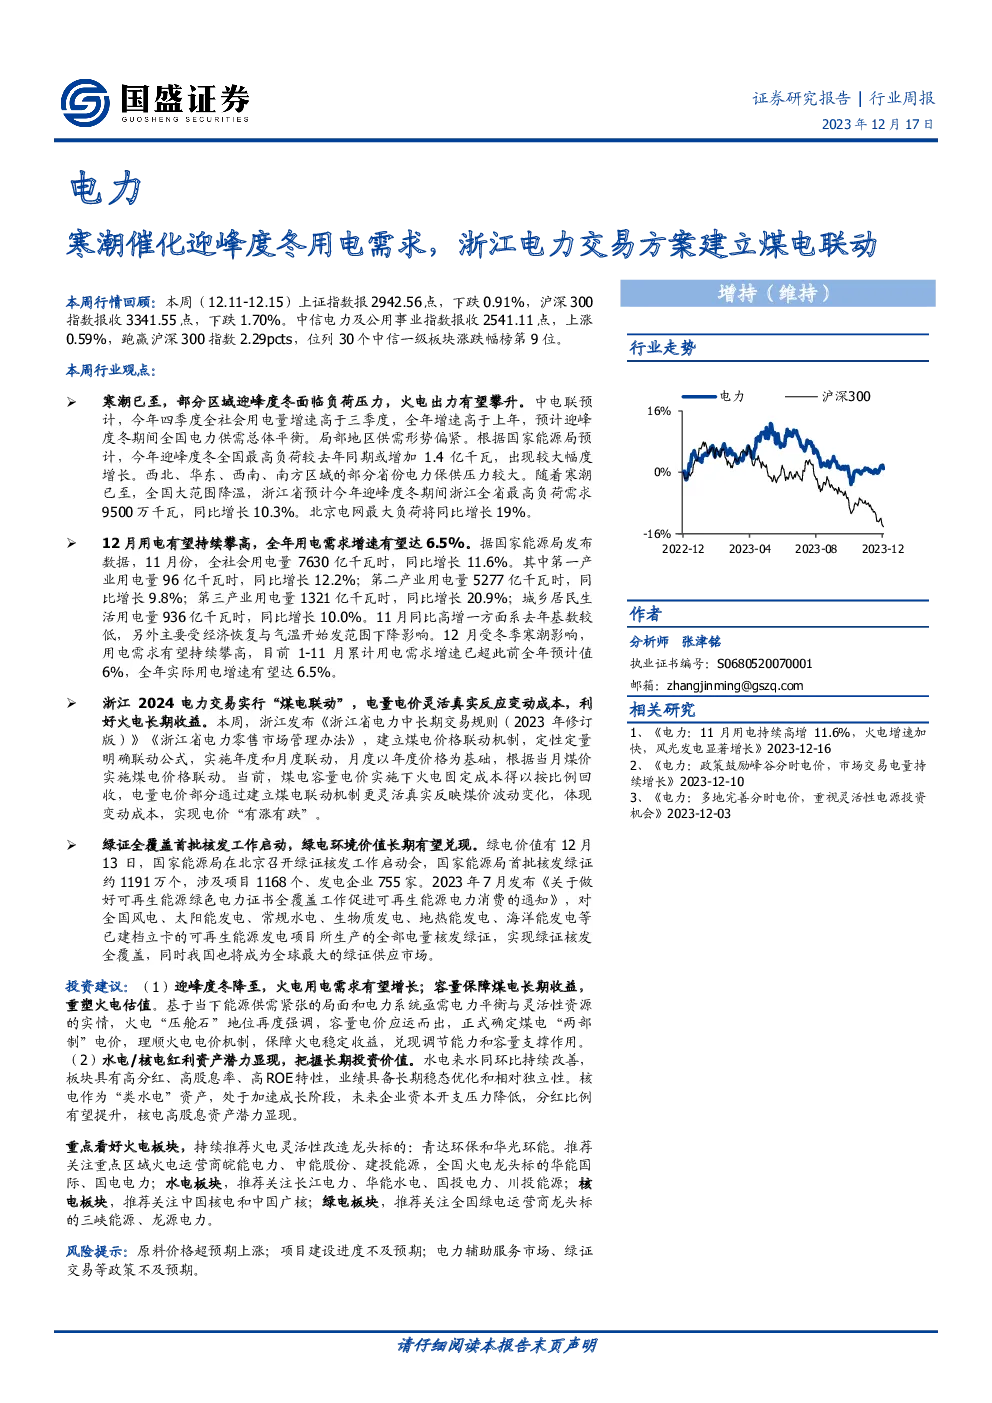
- 本周市场表现:本周(12.11-12.15),上证指数下跌0.91%,沪深300指数下跌1.70%,而中信电力及公用事业指数上涨0.59%,表现出相对较强的抗跌性,跑赢沪深300指数2.29个百分点。
- 电力及公用事业板块:板块内上市公司多数股价上涨,涨幅前五的股票分别为湖南发展、大连热电、江苏新能、广西能源、西昌电力,跌幅前五则包括通宝能源、协鑫能科、兆新股份、浙能电力、华电国际。
行业观点与策略
- 迎峰度冬与电力需求:随着寒潮的到来,电力需求显著增长,特别是火电用电需求有望增长。中电联预测四季度全社会用电量增速将高于三季度,全年增速将高于上一年,预计全国电力供需总体平衡但局部地区存在供应压力。
- 电力交易机制:浙江电力交易方案引入“煤电联动”机制,以月度为基础,根据当月煤价调整电价,实现电量电价的灵活反应煤价波动,有利于长期收益。
- 绿证与绿电价值:绿证核发工作启动,标志着绿电环境价值的长期兑现,中国将成为全球最大的绿证供应市场。
- 投资建议:看好火电板块,尤其是灵活性改造龙头青达环保和华光环能。关注重点区域火电运营商如皖能电力、申能股份、建投能源以及全国龙头华能国际、国电电力。水电板块推荐长江电力、华能水电、国投电力、川投能源,核电板块推荐中国核电和中国广核,绿电板块推荐三峡能源、龙源电力。
风险提示
- 原料价格风险:原料价格可能超出预期上涨,对行业成本构成压力。
- 项目建设风险:项目进展可能低于预期,影响行业整体进度。
- 政策不确定性:电力辅助服务市场和绿证交易政策执行可能不如预期,影响行业运营效率和收益。
行业资讯与重点公告
- 项目动态:东北地区最大的抽水蓄能电站首台机组正式投产,计划2025年前全部投产;河南电网新能源装机容量首次突破6000万千瓦。
- 政策与活动:国家能源局启动绿证核发工作,国家统计局发布11月能源生产情况;中国能建广西工程局承建的文山州丘北县锦屏西风电场二期I标段项目全部风机吊装完成;珠海首个渔光互补光伏电站并网发电;江苏省政府发布加快培育未来产业的指导意见,提出氢能等10个成长型产业的发展规划。
- 数据与指标:11月份全国发电量7310亿千瓦时,同比增长8.4%,其中火电、太阳能发电增速加快,水电增速放缓,风电由降转增,核电降幅扩大;11月全国铁路发送煤炭1.78亿吨,同比增长3.2%。
结语
本周电力及公用事业市场在寒冷天气的刺激下表现出较强韧性,电力需求增长明显,尤其是火电板块。政策层面,绿证核发工作的启动预示着绿色电力价值的长远认可,而电力交易机制的改革有望增强行业的可持续性和盈利性。投资者应重点关注市场趋势、政策动向以及公司基本面,以制定相应的投资策略。同时,需警惕原料价格波动、项目建设进度和相关政策执行带来的潜在风险。