知行汽车(1274.HK)IPO申购指南
公司概览
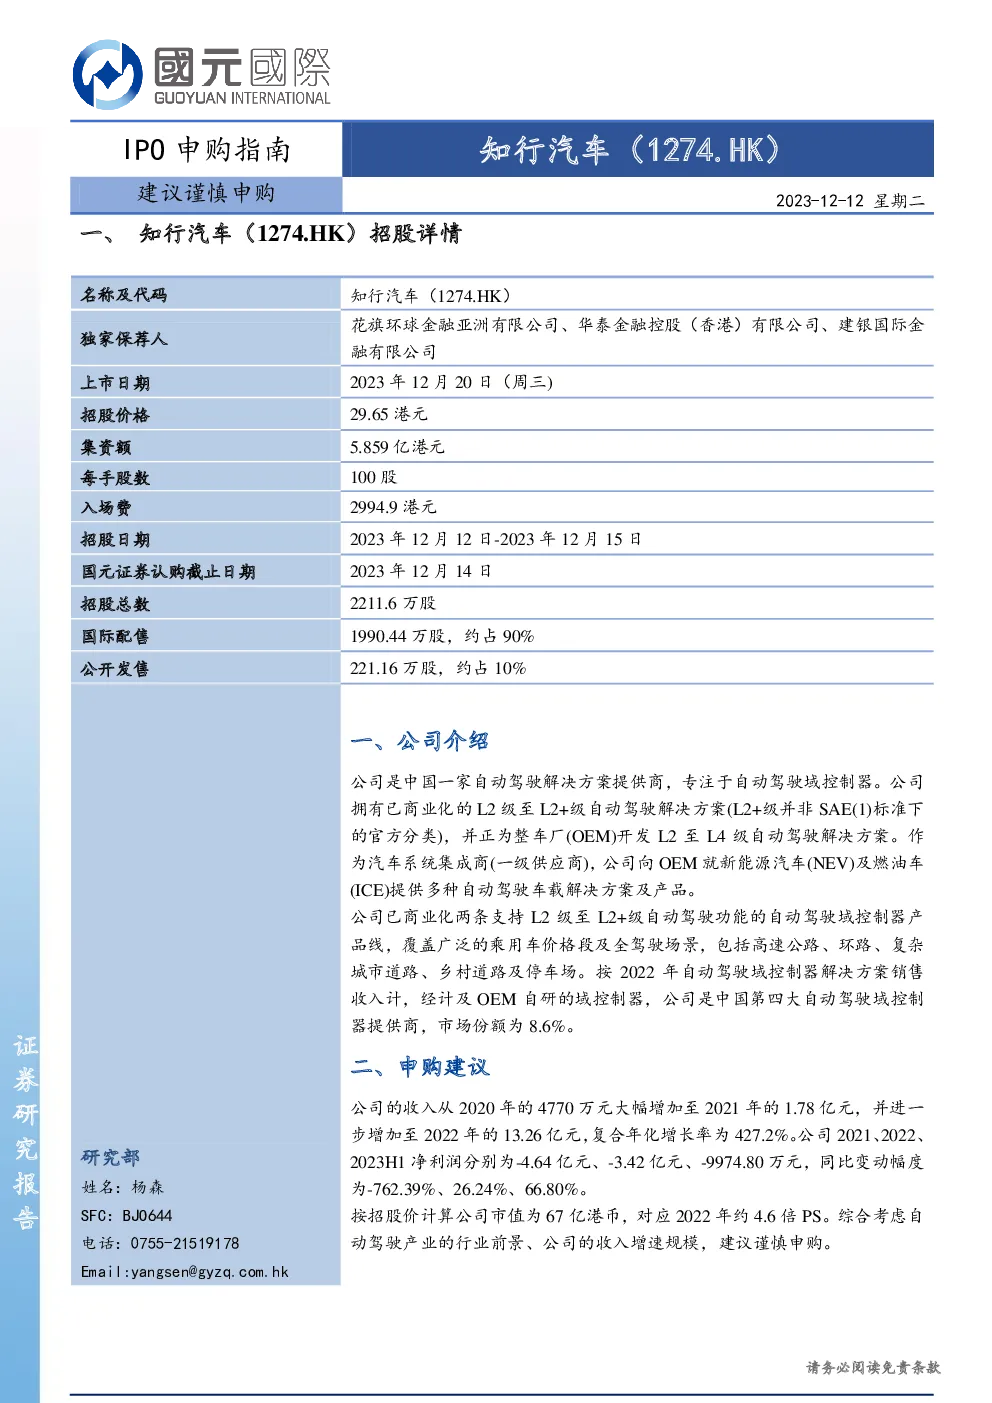
知行汽车是一家专注于提供自动驾驶域控制器的中国自动驾驶解决方案提供商。公司提供从L2级至L4级的自动驾驶解决方案,适用于新能源汽车(NEV)和燃油车(ICE)。已商业化的产品覆盖广泛的价格段和驾驶场景,包括高速公路、环路、城市道路、乡村道路及停车场。
市场地位
在2022年,按自动驾驶域控制器解决方案销售收入计,知行汽车在中国的市场份额为8.6%,排名第四,尤其是在OEM自研的域控制器中。公司产品线覆盖广泛的乘用车价格段及全驾驶场景。
财务表现
过去几年,知行汽车的收入呈现显著增长趋势。从2020年的4770万元大幅增长至2022年的13.26亿元,复合年化增长率为427.2%。然而,公司的净利润在2021至2022年间有所波动,分别为-4.64亿元和-3.42亿元,2023年上半年亏损为9974.80万元。
估值与建议
- 市值:按招股价计算,知行汽车的市值约为67亿港币。
- 市销率:对应2022年的市销率为4.6倍。
- 估值对比:与同行业公司相比,知行汽车的估值相对较低,但需要考虑自动驾驶行业的整体前景和公司未来的增长潜力。
申购建议
综合考虑自动驾驶产业的行业前景、公司的收入增速规模以及当前的市场估值,对于知行汽车的IPO申购,建议投资者采取谨慎的态度。虽然公司表现出强劲的增长势头,但高估值和盈利状况的波动性需要投资者充分考虑风险。
免责条款
- 免责声明:本报告中的信息来源于已公开资料,但不保证其准确性或完整性。报告中的观点仅供参考,不构成投资建议。投资者应独立评估信息并做出决策,自行承担风险。
分析员声明
- 独立性:分析员独立撰写报告,观点未受利益冲突影响,基于客观分析得出。
结论
知行汽车在自动驾驶领域的技术实力和市场地位显示出增长潜力,但其财务表现和估值水平需要投资者仔细权衡。在考虑申购前,投资者应全面评估风险和收益,谨慎决策。