网易-S(09999)2023Q3点评
主要观点:
-
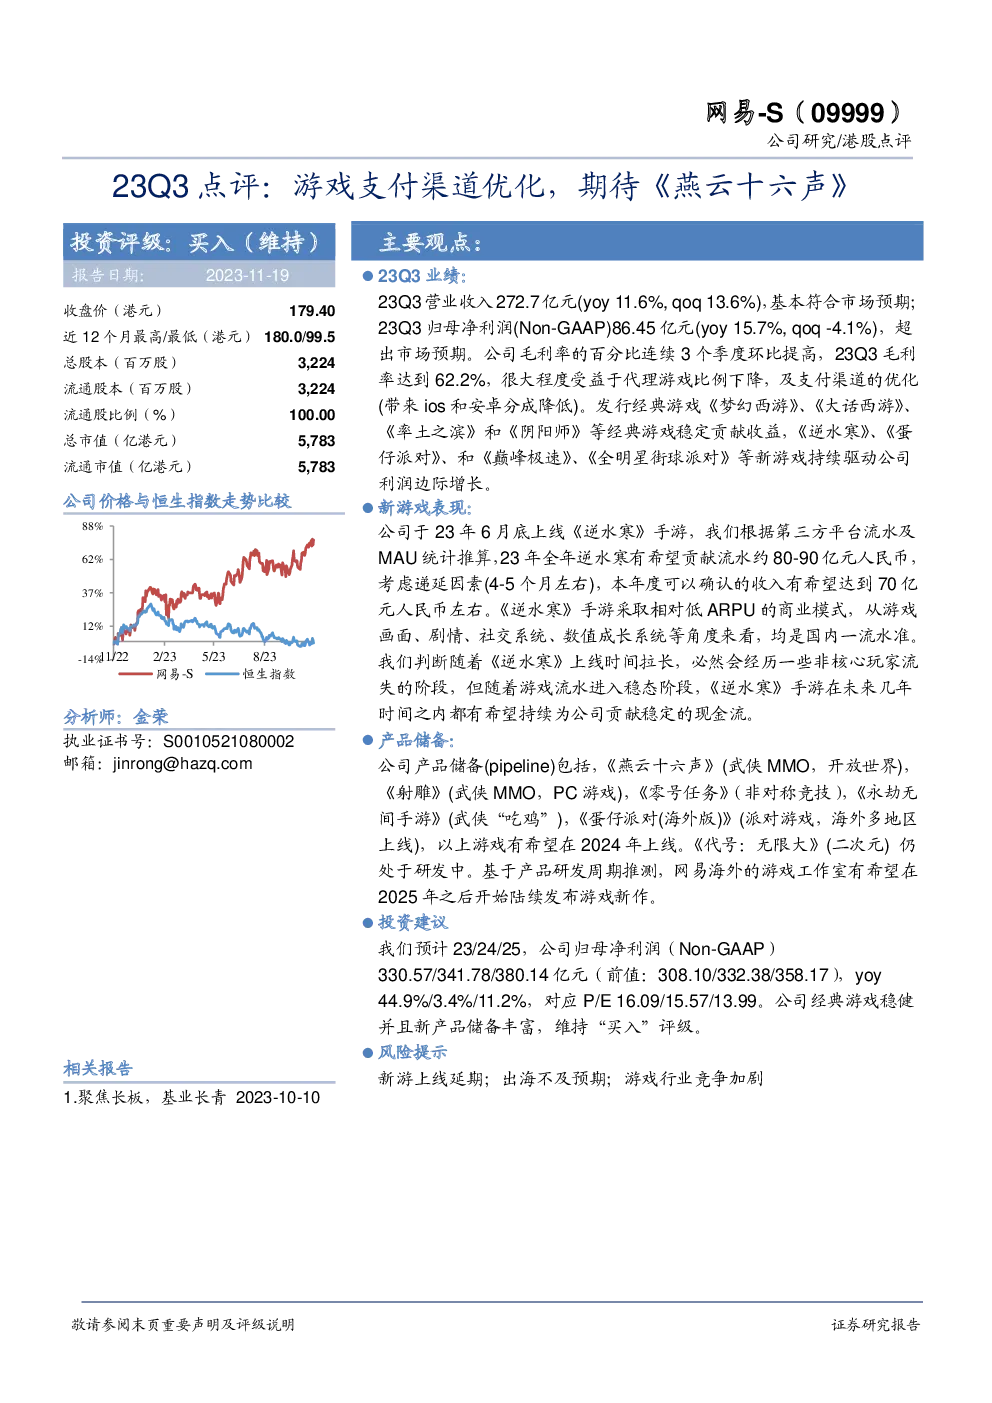
业绩表现:2023年第三季度,网易实现营业收入272.7亿元,同比增长11.6%,环比增长13.6%,基本符合市场预期。归母净利润(Non-GAAP)为86.45亿元,同比增长15.7%,超出市场预期。毛利率连续三个季度环比提升,达到62.2%,主要得益于代理游戏比例下降以及支付渠道优化带来的iOS和安卓分成降低。经典游戏如《梦幻西游》、《大话西游》等稳定贡献收益,新游戏《逆水寒》、《蛋仔派对》等持续推动利润边际增长。
-
新游戏表现:《逆水寒》手游自2023年6月底上线以来,预计全年可贡献约80-90亿元人民币流水,考虑到递延因素,预计确认收入约为70亿元人民币。该游戏采用较低的ARPU模式,拥有国内一线水平的游戏画面、剧情、社交系统和数值成长系统。随着上线时间的延长,游戏流水将进入稳定阶段,预计未来几年将持续为公司贡献稳定的现金流。
-
产品储备:网易储备了多款新游戏,包括《燕云十六声》(武侠MMORPG,开放世界)、《射雕》(武侠MMORPG,PC游戏)、《零号任务》(非对称竞技)、《永劫无间手游》(武侠“吃鸡”)、《蛋仔派对(海外版)》(派对游戏,海外多地区上线)以及《代号:无限大》(二次元)。这些游戏计划在2024年上线。海外工作室有望在2025年后推出新作品。
-
投资建议:预计2023-2025年的归母净利润分别为330.57亿元、341.78亿元、380.14亿元,同比增长44.9%、3.4%、11.2%。基于当前股价,市盈率为16.09倍、15.57倍、13.99倍。鉴于公司稳定的经典游戏收益和丰富的新产品储备,维持“买入”评级。
-
风险提示:新游戏上线延期、海外市场扩张不及预期、行业竞争加剧。
财务概览:
- 营收预测:2023-2025年营业收入分别增长至104,789亿元、116,904亿元、129,251亿元。
- 净利润预测:归母净利润分别增长至33,057亿元、34,178亿元、38,014亿元。
- 估值:市盈率为14.73倍、16.09倍、15.57倍、13.99倍。
- 股价表现:近12个月最高180港元,最低99.5港元,总市值5,783亿港元,流通市值5,783亿港元。
投资评级:买入(维持)
报告日期:2023年11月19日
作者:金荣
联系方式:jinrong@hazq.com
网易-S(09999)公司研究/港股点评提供了详细的关键数据和财务指标,用于分析网易-S的业绩表现、估值水平和投资策略。通过对比历史数据和市场基准,以及对新游戏表现、产品储备和投资建议的深入分析,为投资者提供了全面的决策支持。