研报摘要
主要亮点:
-
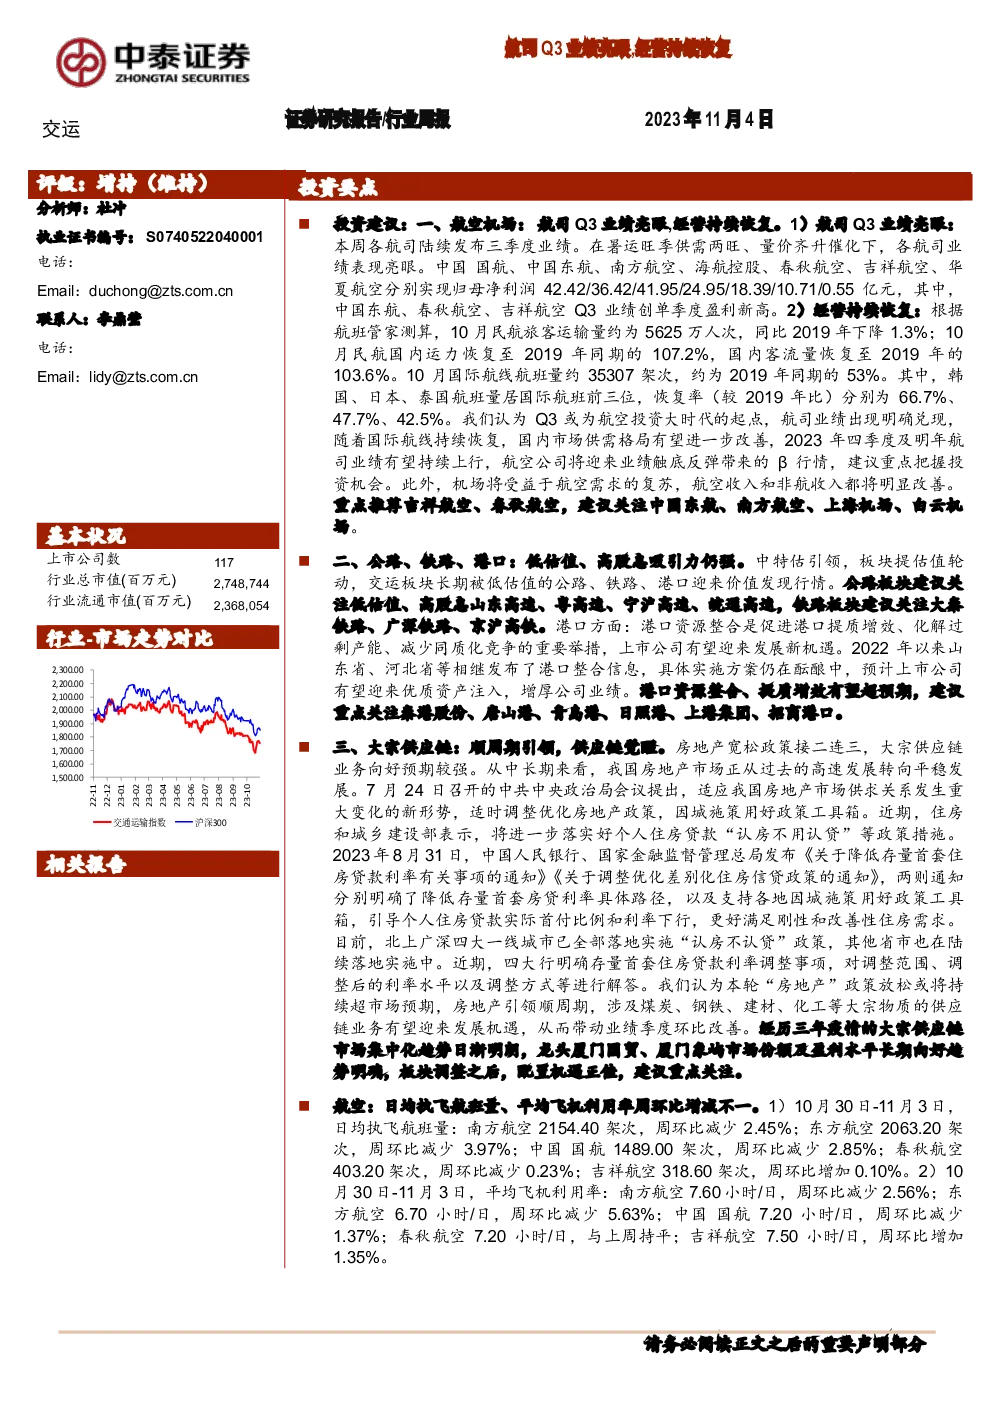
航空机场:第三季度,航空公司业绩显著提升,表现亮眼。主要航空公司如中国国航、中国东航、南方航空、海航控股、春秋航空、吉祥航空和华夏航空的归母净利润分别达到42.42亿、36.42亿、41.95亿、24.95亿、18.39亿、10.71亿和0.55亿人民币。特别指出的是,春秋航空和吉祥航空在第三季度实现了单季度盈利的历史新高。
-
经营恢复情况:航班运营数据显示,10月民航旅客运输量达到5625万人次,虽较2019年下降1.3%,但国内运力恢复至2019年的107.2%,国内客流量恢复至103.6%。国际航线航班量约为2019年的53%,其中韩国、日本、泰国航班量恢复率分别为66.7%、47.7%、42.5%。
-
投资策略:
- 航空公司:看好航空业绩的持续改善,尤其是国际航线的恢复,认为2023年第四季度及未来年度业绩将保持上升态势,建议关注航空公司的β行情机会。
- 机场:随着航空需求的复苏,机场收入(包括航空和非航空收入)将明显改善,推荐吉祥航空、春秋航空,并建议关注中国东航、南方航空、上海机场和白云机场。
- 公路、铁路、港口:强调低估值和高股息的吸引力,推荐山东高速、粤高速、宁沪高速、皖通高速、大秦铁路、广深铁路、京沪高铁、秦港股份、唐山港、青岛港、日照港、上港集团、招商港口等。
-
大宗供应链:房地产政策的放松预计将推动顺周期行业的增长,特别是涉及煤炭、钢铁、建材、化工等大宗物资的供应链业务。厦门国贸、厦门象屿等公司市场份额和盈利能力预计将持续向好。
-
航运港口:集运指数和油运指数周环比有所波动,而散运指数和原油价格则有所下降。港口整合预期带来业绩提升潜力,重点关注上述港口企业。
关键数据概览:
- 航班量:10月国内航线航班量恢复至2019年的107.2%,国际航线航班量约为2019年的53%。
- 客流量:国内客流量恢复至2019年的103.6%。
- 执飞航班量与利用率:南方航空、东方航空、中国国航、春秋航空、吉祥航空的航班量和飞机利用率有增减变化。
- 港口活动:深圳机场、上海机场、白云机场、厦门机场、北京首都机场的旅客吞吐量和飞机起降架次有增减趋势。
- 航线执飞率:国内和国际航线的执飞率也呈现不同幅度的变化。
- 价格与汇率:航空煤油出厂价、即期汇率等经济指标亦有波动。
结论:
当前航空机场业正处于业绩回暖和恢复期,尤其是国际航线的逐步开放将为航空和机场业务带来新的增长动力。同时,公路、铁路、港口和大宗供应链领域也展现出稳定增长的趋势,尤其是受到低估值和高股息吸引的板块。建议投资者关注上述领域中的优质公司,把握投资机会。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。