发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需
公司三季报总结
营收与利润表现
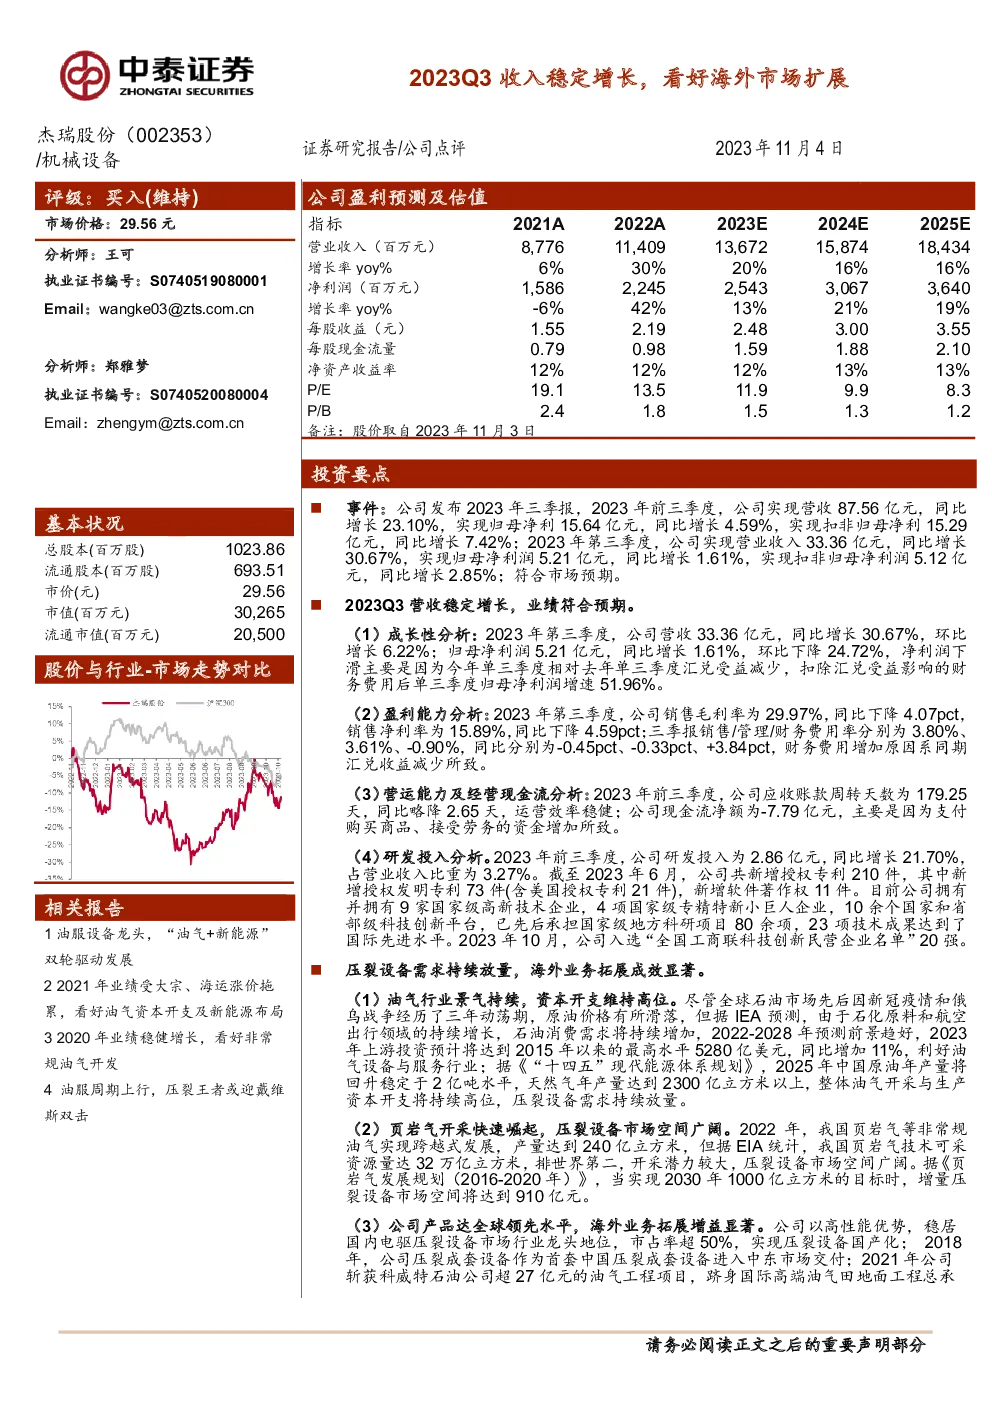
- 2023年前三季度:公司实现营收87.56亿元,同比增长23.10%,归母净利润15.64亿元,同比增长4.59%。
- 2023年第三季度:营收33.36亿元,同比增长30.67%,归母净利润5.21亿元,同比增长1.61%。整体表现符合市场预期。
成长性分析
- 营收增长:第三季度营收增长30.67%,环比增长6.22%,主要得益于压裂设备需求的持续释放和海外业务的拓展。
- 净利润变动:归母净利润同比增长1.61%,环比下降24.72%,主要因单季度汇兑收益减少。扣除汇兑影响后的净利润增速高达51.96%。
盈利能力与成本控制
- 毛利率与净利率:销售毛利率为29.97%,同比下降4.07个百分点;销售净利率为15.89%,同比下降4.59个百分点。
- 费用率:销售、管理、财务费用率分别下降至3.80%、3.61%、-0.90%,财务费用增加由汇兑收益减少导致。
营运能力与现金流
- 应收账款周转:179.25天,略有下降,运营效率保持稳健。
- 现金流:净额为-7.79亿元,主要原因是支付商品、劳务的现金支出增加。
研发投入
- 研发投入:前三季度研发投入2.86亿元,同比增长21.70%,占营业收入比重3.27%。
- 专利与创新:新增授权专利210件,发明专利73件(含美国21件),软件著作权11件,拥有9家国家级高新技术企业,4个国家级专精特新小巨人企业,10多个国家级和省级科技创新平台。
行业趋势与公司定位
- 油气行业:全球石油市场资本开支预计创历史新高,2023年达到5280亿美元,利好油气设备与服务行业。
- 页岩气开发:中国页岩气产量快速增长,技术可采资源量大,压裂设备市场空间广阔。
- 海外布局:公司产品性能领先,成为中东、科威特和北美市场的供应商,海外业务收入占比显著提升至46.43%,毛利率提升至19.43%。
新能源领域
- 锂电负极材料:市场需求旺盛,预计市场规模2023年达到210亿元。
- 产能建设:锂电池负极材料一期项目6.5万吨产能建成并投产,环保板块锂电池资源化利用设备获得国内外订单。
投资评价与风险提示
- 评级:维持“买入”评级。
- 风险:包括油价波动、市场竞争加剧、海外收入风险、低碳能源政策变化以及第三方资料更新不及时等。
结论
公司2023年三季报显示,其在油气设备与服务、新能源等领域表现出稳定的增长态势,特别是在压裂设备的出口与海外市场的开拓上取得了显著成效。同时,公司通过持续的研发投入和技术创新,巩固了其在电驱压裂设备领域的领先地位,并在锂电负极材料和环保领域实现了产能建设和市场拓展。然而,公司也面临着国际市场波动、竞争加剧等潜在风险。综合考虑,公司展现出强大的发展潜力,维持“买入”评级具有合理性。