根据所提供的研报内容,以下是针对招商蛇口的总结:
公司概况
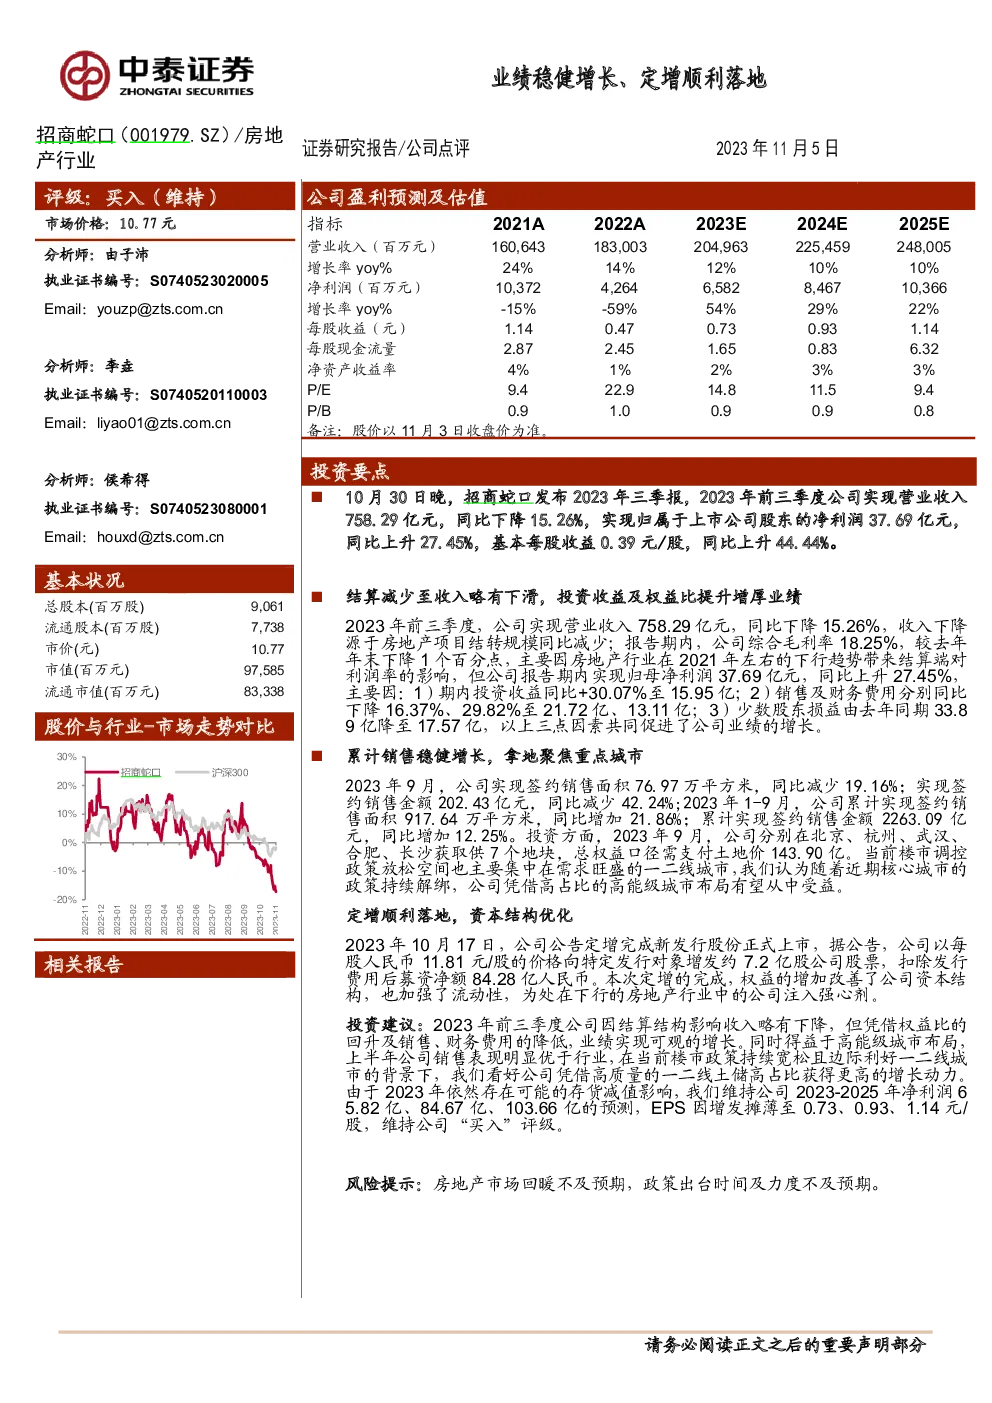
- 评级:买入(维持)
- 市场价格:10.77元
- 总股本:9,061百万股
- 流通股本:7,738百万股
- 市值:97,585百万元(其中流通市值为83,338百万元)
主要财务数据
- 盈利预测:
- 营业收入:从2021年的160,643百万元增长至2025年的248,005百万元,年复合增长率约为10%。
- 净利润:从2021年的10,372百万元增长至2025年的10,366百万元,年复合增长率约为10%。
- 每股收益:从2021年的1.14元增长至2025年的1.14元。
经营业绩亮点
- 结算减少导致收入略有下滑,但通过投资收益增加、销售及财务费用减少以及少数股东损益下降,公司实现了业绩增长。
- 销售稳健增长,2023年1-9月累计签约销售金额同比增长12.25%,显示出公司在销售端的稳定表现。
- 土地储备聚焦重点城市,增强了公司在高能级城市的市场竞争力。
- 资本结构优化,通过定增完成,改善了公司的资本结构和流动性,提升了市场信心。
投资建议
- 业绩稳健增长:预计公司2023-2025年的净利润分别为65.82亿、84.67亿、103.66亿,每股收益因增发摊薄至0.73、0.93、1.14元/股。
- 维持买入评级:考虑到公司高质量的一二线土储高占比带来的增长动力,以及当前楼市政策持续宽松的背景,维持“买入”评级。
风险提示
- 房地产市场回暖不及预期。
- 政策出台时间及力度不及预期。
总结
招商蛇口在面对房地产行业的挑战时展现出一定的韧性,通过优化资本结构、聚焦重点城市土地储备以及提高运营效率,实现了业绩的稳健增长。尽管面临市场波动和政策不确定性,公司的基本面和增长潜力仍被看好,维持“买入”评级。投资者应关注市场环境变化对房地产行业的影响,以及公司的后续战略执行情况。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。