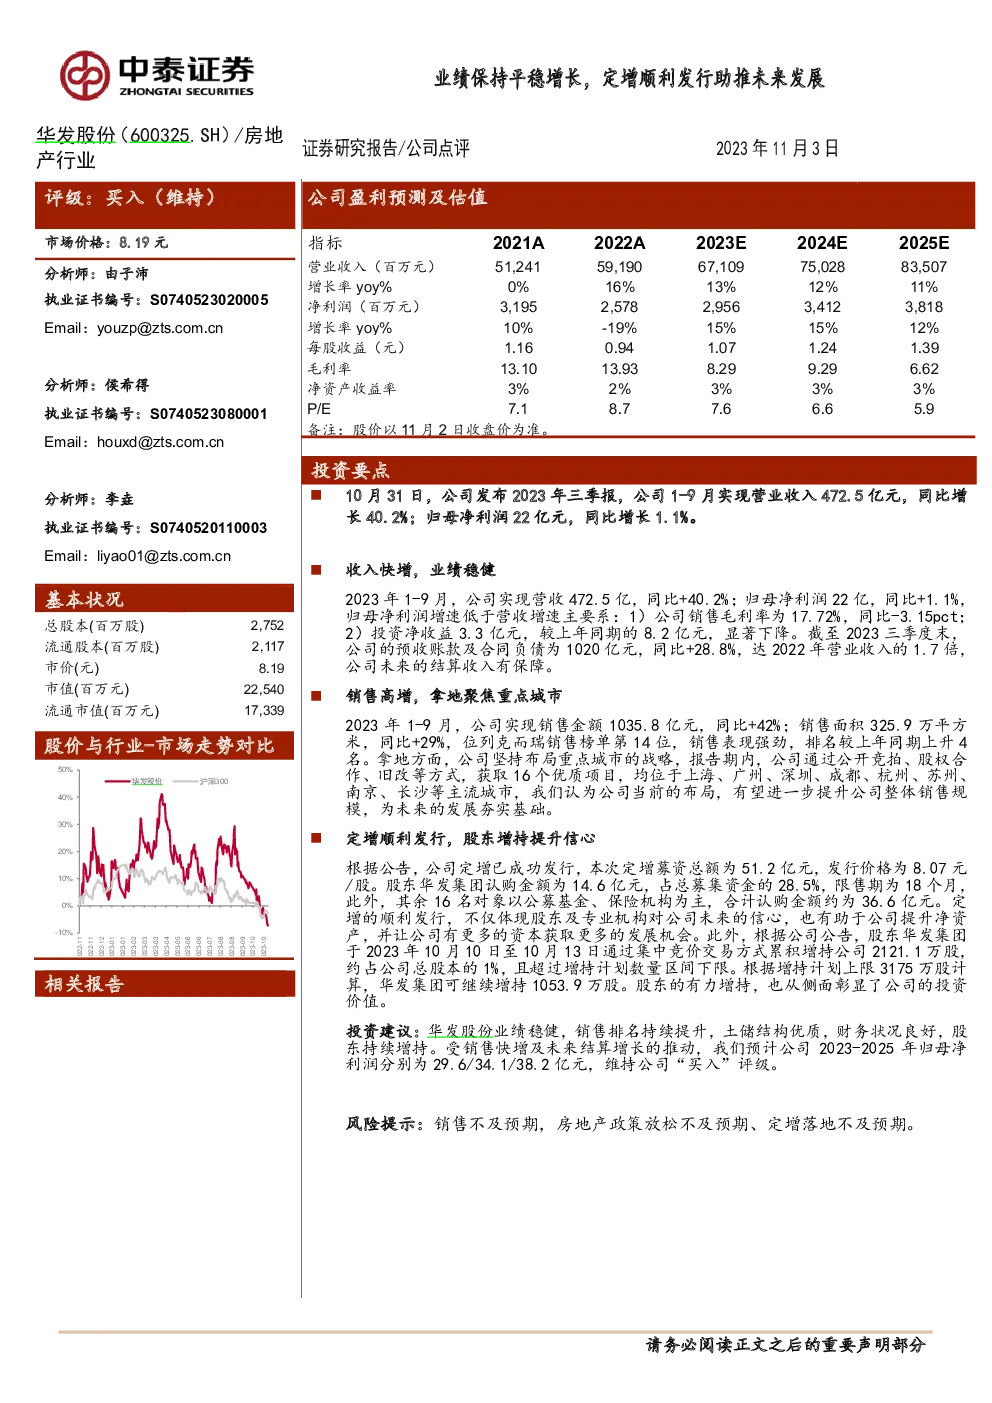
华发股份公司点评
公司概览:
- 评级:买入(维持)
- 市场价格:8.19元
- 分析师:由子沛、侯希得、李垚
基本状况:
- 总股本:2,752百万股
- 流通股本:2,117百万股
- 市值:22,540百万元(总市值)
- 流通市值:17,339百万元
股价与行业走势对比:
公司盈利预测及估值指标:
- 营业收入:2021A-2025E逐年增长,2021年51241百万元至2025年83507百万元。
- 净利润:2021A-2025E逐年增长,2021年3195百万元至2025年3818百万元。
- 每股收益:2021A-2025E逐年增长,从1.16元至1.39元。
- 毛利率:2021A-2025E逐年变化,从13.10%至6.62%。
- 净资产收益率(ROE):稳定在3%。
- 市盈率(P/E):从2021年的7.1至2025年的5.9。
投资要点:
- 业绩稳健增长:2023年前三季度营收与净利润均实现增长,尽管净利润增速略低于营收增速。
- 销售表现强劲:销售金额和面积均有显著增长,排名提升4位,表明公司在市场上的竞争力增强。
- 土地储备优质:坚持布局重点城市的策略,获取多个优质项目,有助于提升公司未来销售规模。
- 资本运作活跃:顺利完成定增,获得资金支持,同时股东华发集团持续增持,提升市场信心。
- 财务状况良好:资产结构合理,负债率可控,财务健康。
投资建议:
- 维持“买入”评级,预计2023-2025年归母净利润分别为29.6/34.1/38.2亿元。
- 销售增长和结算收入的保障性,以及财务状况的优化,为公司未来发展奠定坚实基础。
风险提示:
- 销售不及预期风险:市场环境变化可能导致销售业绩下滑。
- 房地产政策风险:政策调整可能影响行业发展。
- 定增落地风险:外部融资计划可能无法按预期执行。
结论:
华发股份展现出稳健的业绩增长趋势,销售排名持续提升,土地储备结构优质,财务状况良好,且得到股东持续增持的支持。随着销售快增和未来结算收入的增加,预计公司业绩将保持平稳增长态势,定增的成功发行和股东的积极行动进一步增强了公司的未来发展潜力。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。