发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
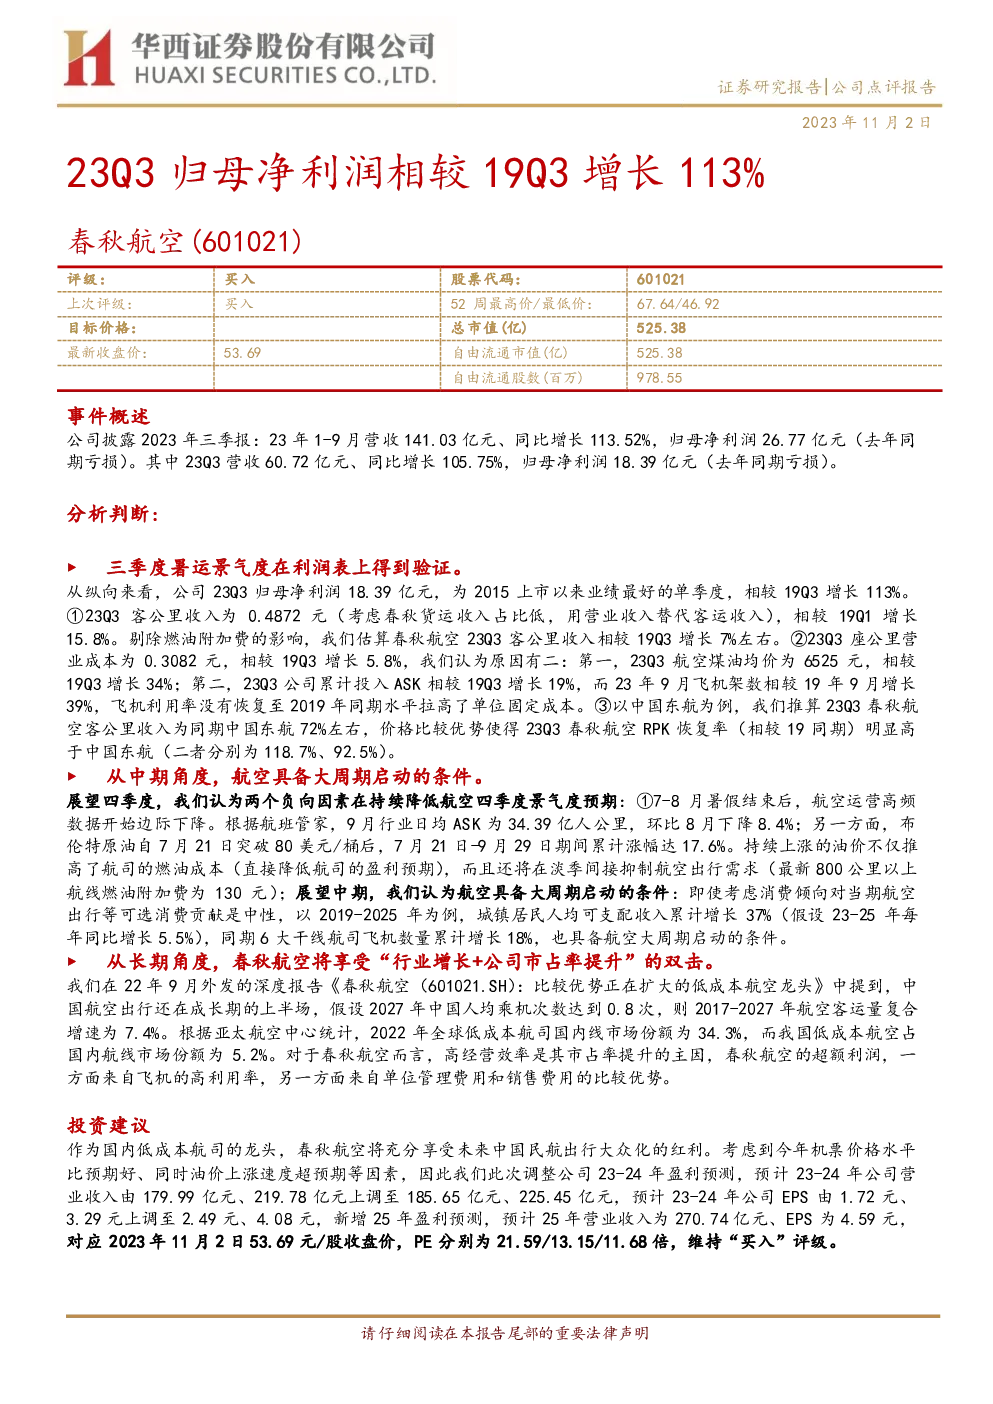
春秋航空2023年三季报解读
财务概览:
- 营收:2023年1-9月营收141.03亿元,较2019年同期增长113.52%。
- 净利润:2023年1-9月归母净利润26.77亿元,2023Q3单季度净利润18.39亿元,相比2019Q3增长113%。
- 市值:总市值为525.38亿元。
业绩亮点:
- 暑运表现:2023Q3客公里收入为0.4872元,同比增长15.8%,剔除燃油附加费影响,估计2023Q3客公里收入相比2019Q3增长约7%。
- 成本分析:2023Q3座公里营业成本为0.3082元,同比增长5.8%。成本增长主要由于航空煤油价格上涨34%,以及2023年9月飞机架数相比2019年增长39%,导致单位固定成本提高。
- 价格优势:2023Q3客公里收入为中国东航的72%,显示春秋航空在价格上有明显优势,恢复率显著高于中国东航。
行业前景:
- 大周期启动:尽管存在油价上涨和消费倾向影响,航空业仍具备大周期启动的潜力。以2019-2025年的数据为例,人均可支配收入增长37%,6大干线航司飞机数量增长18%,这表明航空业具备大周期启动的基础。
- 长期增长:春秋航空将受益于中国航空出行的大众化,享受行业增长和公司市场份额提升的双重机会。
投资建议:
- 春秋航空作为国内低成本航空的龙头,将充分受益于未来民航出行的大众化红利。鉴于今年的机票价格表现优于预期以及油价上涨超预期,调整盈利预测,预计未来几年营业收入和EPS均有显著增长,对应当前收盘价,PE分别为21.59、13.15、11.68倍,维持“买入”评级。
关键数据:
- 股价:最新收盘价53.69元,52周最高价67.64元,最低价46.92元。
- 市值:总市值525.38亿元。
- 评级:买入。
- 自由流通市值:525.38亿元。
- 自由流通股数:978.55百万股。
通过上述分析,春秋航空在2023年展现出强劲的业绩增长,尤其是在暑运期间,得益于价格优势和成本控制策略,业绩实现了历史性的增长。随着行业整体环境的改善,尤其是大周期启动的潜力,春秋航空有望继续享受行业增长带来的机遇。投资建议基于对未来盈利能力的乐观预期,预计公司将继续保持稳健的增长态势。