猜你想问
这份研报的核心内容是什么?
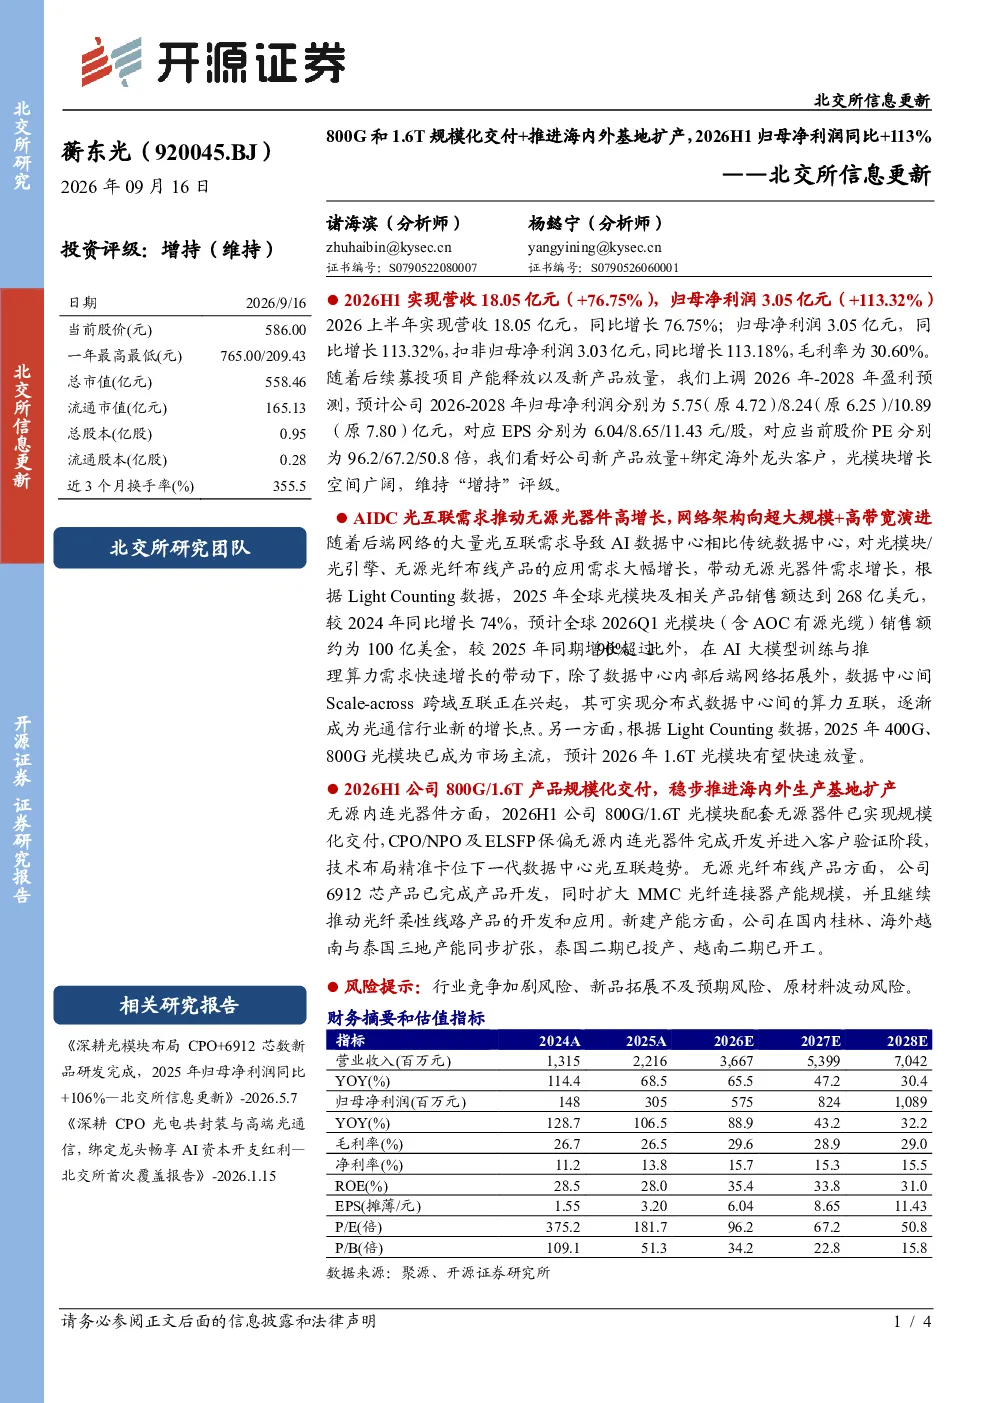
这份研报的核心内容是蘅东光在光模块领域的最新进展。公司深耕光模块领域,布局CPO和6912芯数新品研发,受益于AIDC光互联需求推动,无源光器件实现高增长。公司800G/1.6T产品实现规模化交付,稳步推进海内外基地扩产,2026H1归母净利润同比增长113%。研报还提到公司新产品放量、绑定海外龙头客户,光模块增长空间广阔,维持“增持”评级。
光模块行业的发展趋势如何?
光模块行业的发展趋势向好。全球光模块销售额在2025年同比增长74%,预计2026年1.6T光模块将快速放量。AIDC光互联需求持续推动行业增长,无源光器件市场也呈现高增长态势。蘅东光等企业通过布局新产品和扩大产能,积极应对市场变化,行业竞争加剧但发展空间广阔。
研报重点分析了哪些方向?
研报重点分析了蘅东光的业务进展和未来增长点。公司在无源内连光器件方面,800G/1.6T光模块配套无源器件实现规模化交付,CPO/NPO及ELSFP保偏无源内连光器件完成开发并进入客户验证阶段。在无源光纤布线产品方面,6912芯产品完成开发,扩大MMC光纤连接器产能规模,推动光纤柔性线路产品开发和应用。此外,公司还在国内桂林、海外越南与泰国三地同步扩张产能,泰国二期已投产、越南二期已开工。
当前光模块市场的现状如何?
当前光模块市场呈现高增长态势,尤其在800G和1.6T产品方面需求旺盛。蘅东光等企业通过规模化交付和产能扩张,积极满足市场需求。全球光模块销售额持续增长,AIDC光互联需求成为主要驱动力。无源光器件市场也受益于光模块需求增长,呈现高增长态势。但行业竞争加剧,企业需持续创新和提升竞争力。
研报提到了哪些风险提示?
研报提示了几个主要风险:行业竞争加剧可能导致市场份额下降;新品拓展不及预期会影响公司业绩增长;原材料价格波动可能增加生产成本。这些风险需要公司密切关注并采取措施应对,如持续研发创新、优化供应链管理、加强市场拓展等,以降低潜在风险对公司的影响。