根据提供的研报内容,以下是针对赛伍技术(603212)的总结:
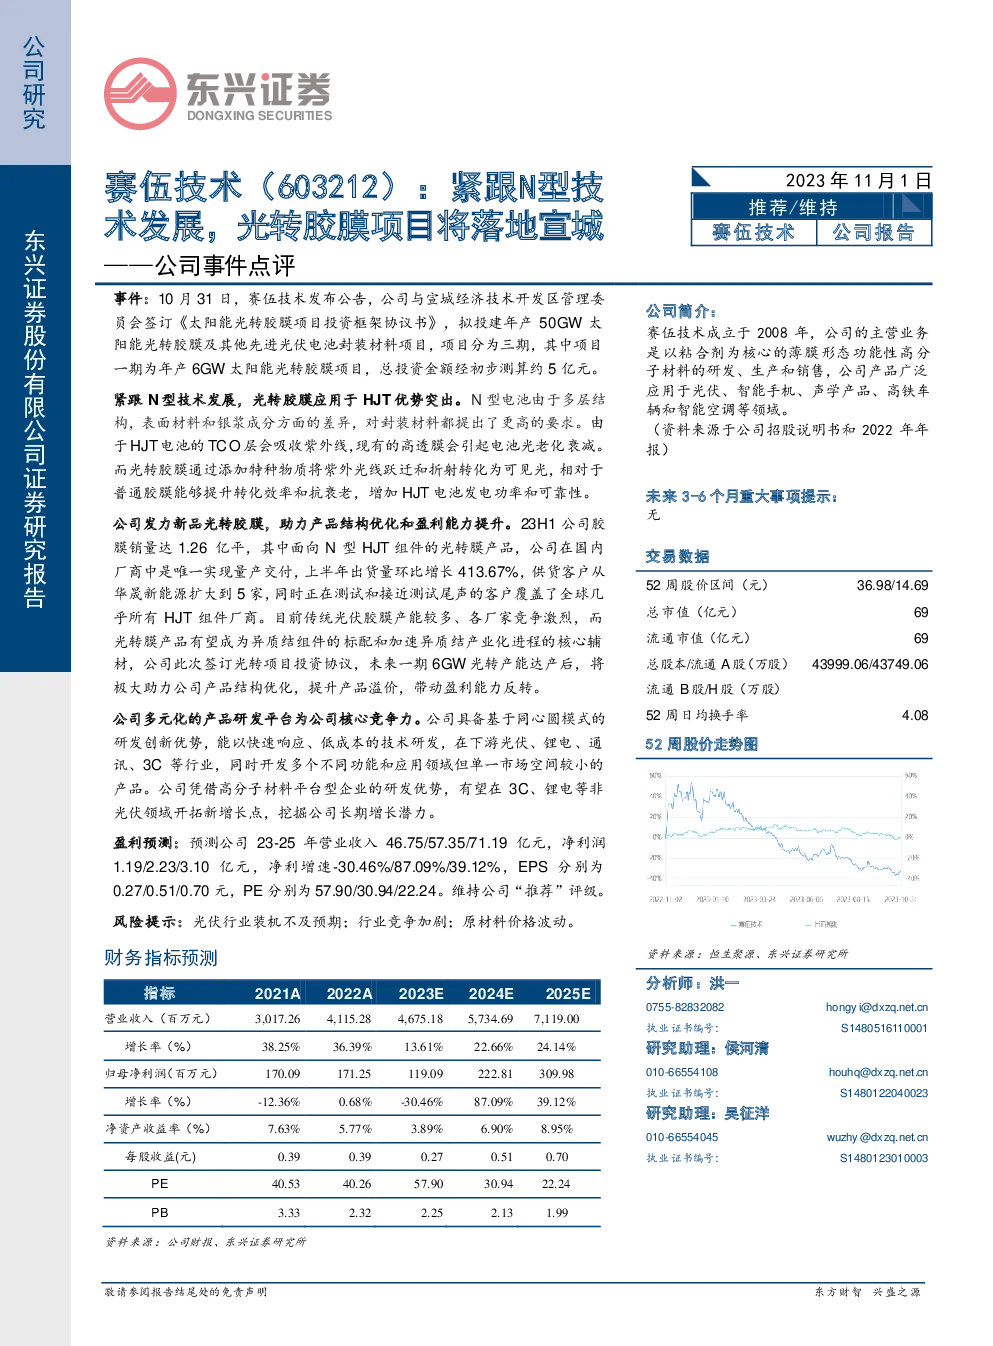
主要事件与项目
- 项目投资:赛伍技术宣布与宣城经济技术开发区管理委员会签订协议,计划在宣城建设年产50GW太阳能光转胶膜及其他先进光伏电池封装材料项目。项目分三期进行,其中一期为年产6GW太阳能光转胶膜项目,预计总投资约5亿元。
技术优势与市场机遇
- N型技术:随着N型电池技术的发展,对封装材料提出更高要求。HJT电池的特定需求促使赛伍技术开发光转胶膜,该产品能够通过特殊物质转换紫外线为可见光,提高HJT电池的转化效率和可靠性。
- 市场定位:赛伍技术在国内N型HJT组件光转膜市场上是唯一实现量产交付的企业,其产品线正逐渐扩大,客户基础也在不断拓宽。
产品与市场策略
- 产品升级:赛伍技术致力于通过新品开发优化产品结构,提升产品溢价,特别是在面对竞争激烈的传统光伏胶膜市场,光转胶膜有望成为异质结组件的标准配置,加速异质结电池的产业化进程。
- 多元化布局:利用高分子材料平台优势,赛伍技术正探索非光伏领域的增长机会,旨在挖掘长期增长潜力。
经营业绩预测
- 财务预测:预计2023年至2025年,赛伍技术的营业收入将分别达到46.75亿、57.35亿和71.19亿元,净利润分别为1.19亿、2.23亿和3.10亿元。净利增长率从负转正,显示盈利能力的显著提升。
- 估值与评级:基于上述预测,维持赛伍技术“推荐”的投资评级。
风险提示
- 行业风险:光伏行业装机规模不及预期,市场竞争加剧,以及原材料价格波动等外部因素可能影响公司业绩。
结论
赛伍技术通过投资光转胶膜项目,紧跟N型技术发展趋势,不仅有望提升自身产品结构和盈利能力,还展示了其在新材料研发和应用上的创新能力。结合财务预测和市场策略,维持“推荐”的投资评级,同时关注行业整体风险。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。