根据提供的研报内容,以下是针对金种子酒(股票代码:600199)的总结归纳:
经营性现金流与市场布局:
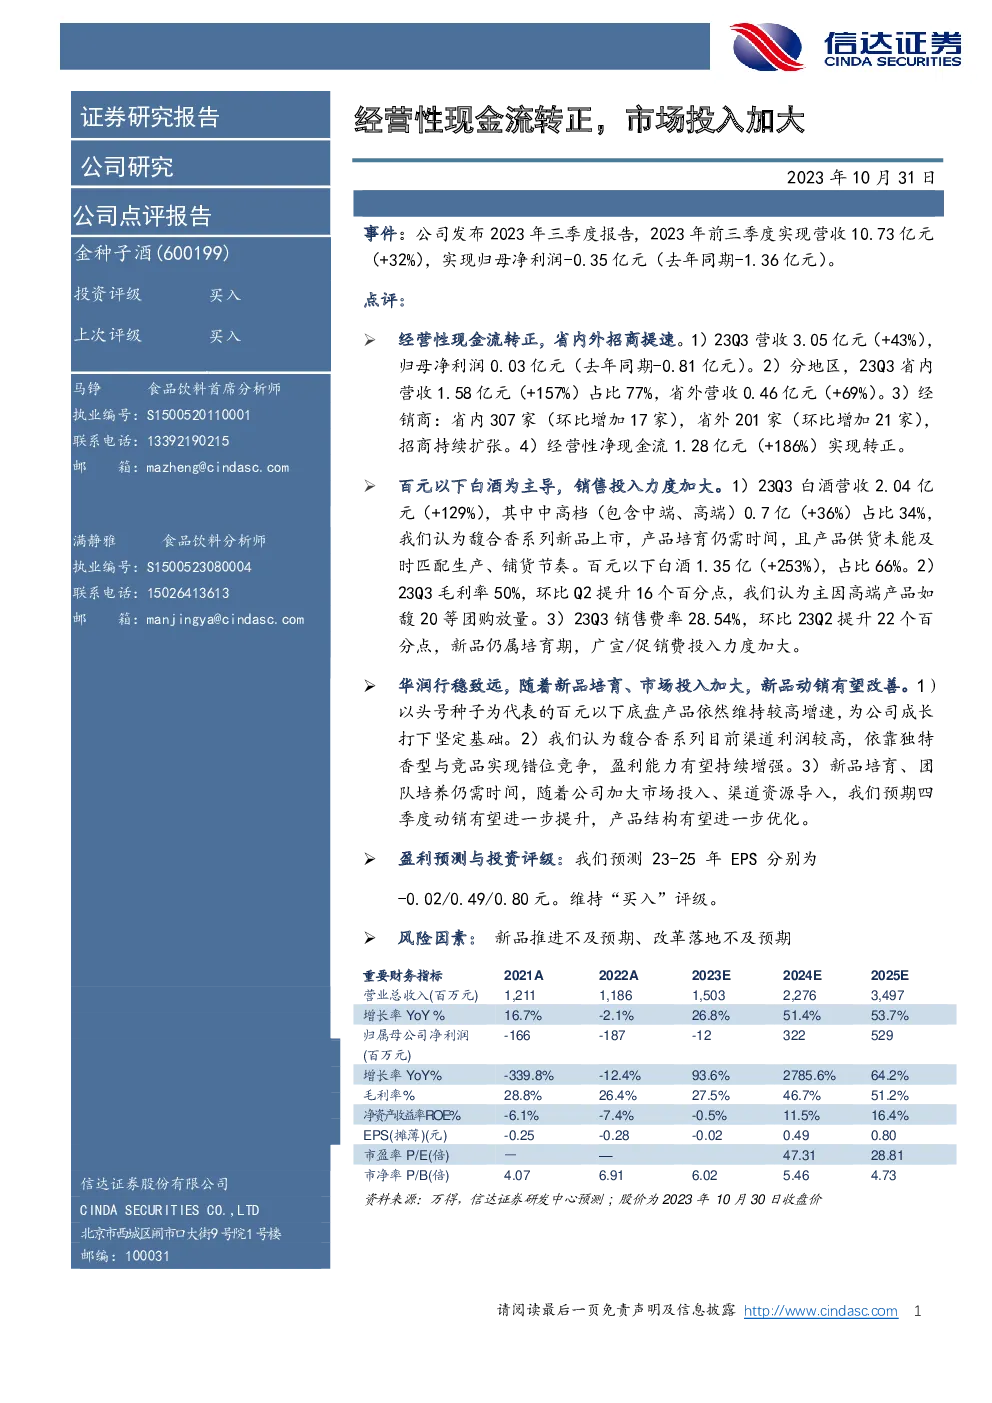
- 经营性现金流转正:2023年第三季度,公司经营性净现金流实现了1.28亿元,较上年同期增长186%,达到正数。
- 招商提速:省内经销商数量增加至307家,环比增加17家;省外经销商增加至201家,环比增加21家。这表明公司在拓展市场和招商方面有所加速。
产品结构与销售投入:
- 产品主导:公司以百元以下的白酒为主导,2023年第三季度白酒营收为2.04亿元,其中中高档产品(包括中端和高端)占34%,销售额为0.7亿元;百元以下白酒销售额为1.35亿元,占比66%。
- 毛利率提升:第三季度毛利率为50%,环比第二季度提升了16个百分点,主要得益于高端产品如馥20等的团购放量。
- 销售费用增加:销售费用率为28.54%,相比第二季度增加了22个百分点,反映新品的培育阶段,加大了宣传和促销费用的投入。
盈利预测与投资评级:
- 盈利预测:预计公司2023年至2025年的每股收益(EPS)分别为-0.02元、0.49元、0.80元。
- 投资评级:基于上述分析,维持“买入”评级。
风险因素:
- 新品推进与改革落地:新品的推广速度和改革措施的落地情况是未来关注的重点。
财务指标:
- 增长与盈利:预计未来几年营收和净利润将保持较高的增长速度,特别是2024年和2025年。
- 资产与负债:资产规模和负债水平将在未来几年内保持稳定增长。
- 现金流:经营活动现金流在2023年转正,显示出良好的现金流状况。
总体评价:
金种子酒在经营性现金流、市场布局和产品结构调整方面展现出积极的变化,尤其是通过加大对中高端产品的培育和增加市场投入,预计未来动销有望进一步提升,产品结构优化,支持其业绩增长。然而,新品培育和市场投入的持续性以及市场反应将是未来发展的关键因素。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。