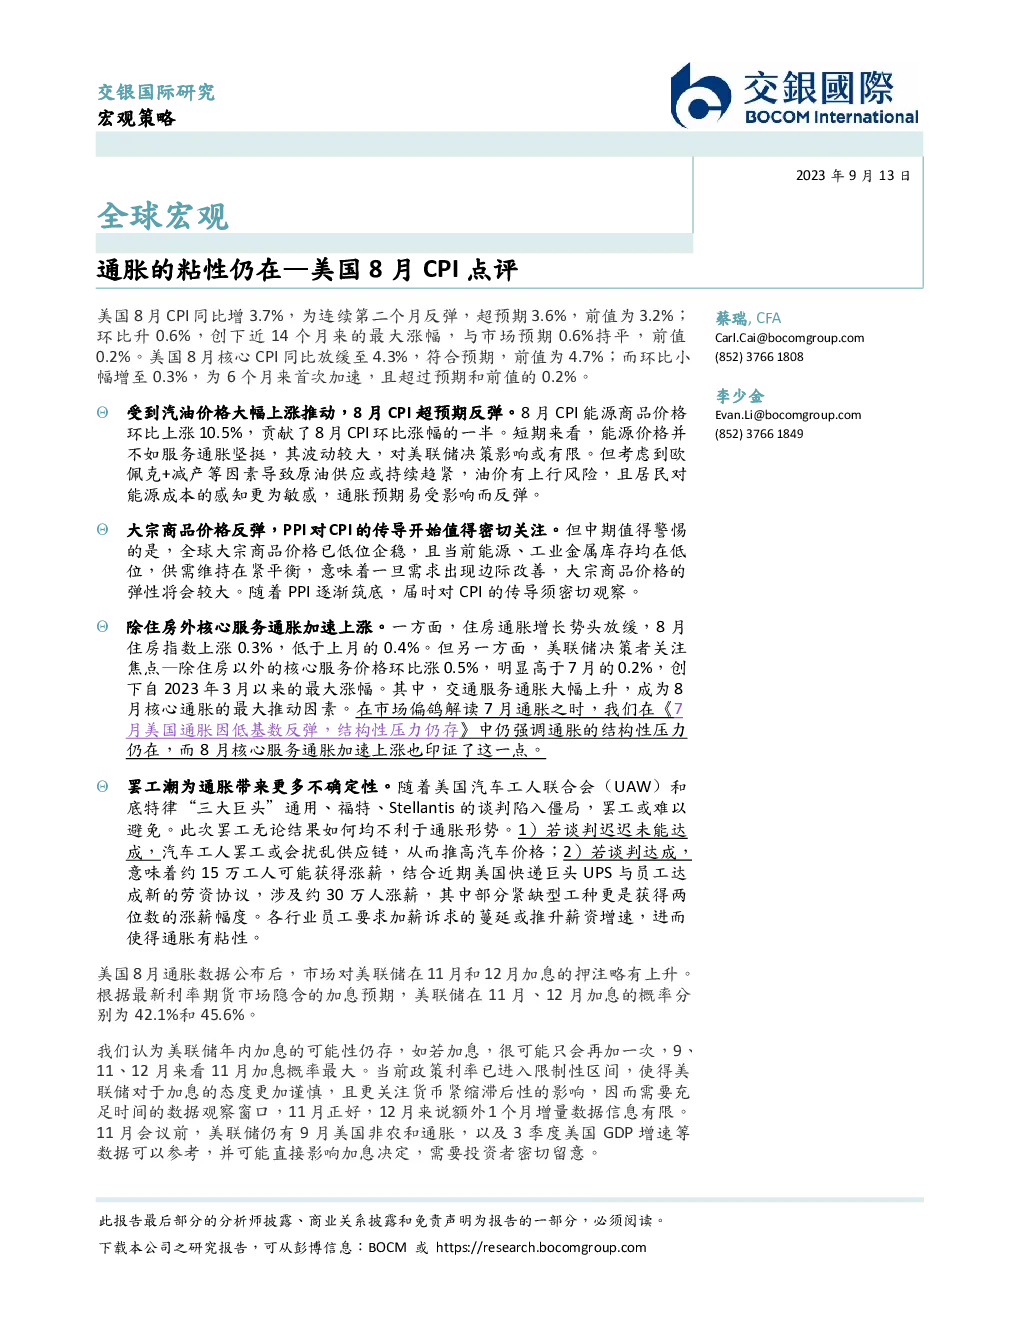
美国8月CPI数据点评与宏观经济分析
关键数据与趋势
- 美国8月CPI:同比增长3.7%,环比上升0.6%,超出市场预期。
- 核心CPI:同比增长4.3%,环比增加0.3%,前者符合预期,后者为6个月来首次加速。
- 能源商品价格:环比上涨10.5%,对CPI环比涨幅贡献显著,但其波动性可能限制对美联储决策的影响。
- 大宗商品价格:反弹迹象值得关注,尤其是考虑到全球大宗商品价格已低位企稳,供需紧平衡状态下的价格弹性增大。
- 除住房外核心服务通胀:加速上涨,交通服务成为8月核心通胀的主要推动因素。
经济分析要点
- 能源价格影响:短期内能源价格的波动性对通胀影响有限,但长期看,欧佩克+的减产行为可能加剧原油供应紧张,提升油价,并通过居民对能源成本的感知影响通胀预期。
- 大宗商品价格与PPI-CPI传导:PPI对CPI的传导效应值得关注,特别是在当前全球大宗商品价格稳定、库存处于低位的背景下,需求边际改善将导致大宗商品价格的敏感反应。
- 核心服务通胀加速:除住房外的核心服务通胀加速上涨,特别是交通服务的大幅上升,凸显了结构性通胀压力的存在。
- 罢工潮影响:美国汽车工人联合会的谈判僵局可能引发罢工,对供应链造成干扰,推高汽车价格;同时,可能引发其他行业员工加薪诉求,进一步推升薪资增速和通胀。
市场反应与货币政策展望
- 市场对美联储加息的预期:8月CPI数据公布后,市场对美联储在11月和12月加息的押注有所上升。
- 加息可能性:预计年内加息的可能性存在,可能仅再加息一次,考虑政策利率已进入限制性区间,美联储将更加谨慎,关注货币紧缩的滞后效应。
- 数据参考与影响:11月会议前,美联储将参考9月美国非农数据、通胀数据以及3季度美国GDP增速,这将直接影响加息决定,投资者应密切关注。
结论
美国8月CPI数据显示出通胀的粘性仍然存在,主要受到能源价格大幅上涨的推动。短期内,能源价格对通胀的影响有限,但长期来看,欧佩克+的减产行动可能加剧原油供应紧张,进而推高油价。大宗商品价格的反弹和核心服务通胀的加速上涨均值得密切关注。美国汽车工人联合会的罢工威胁可能进一步推高通胀。市场对美联储在接下来的几个月内继续加息的预期有所增强,但考虑到当前的政策利率水平和货币紧缩的滞后效应,加息的规模和时机将受到谨慎考量。投资者应关注后续经济数据和政策动向,以调整投资策略。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。