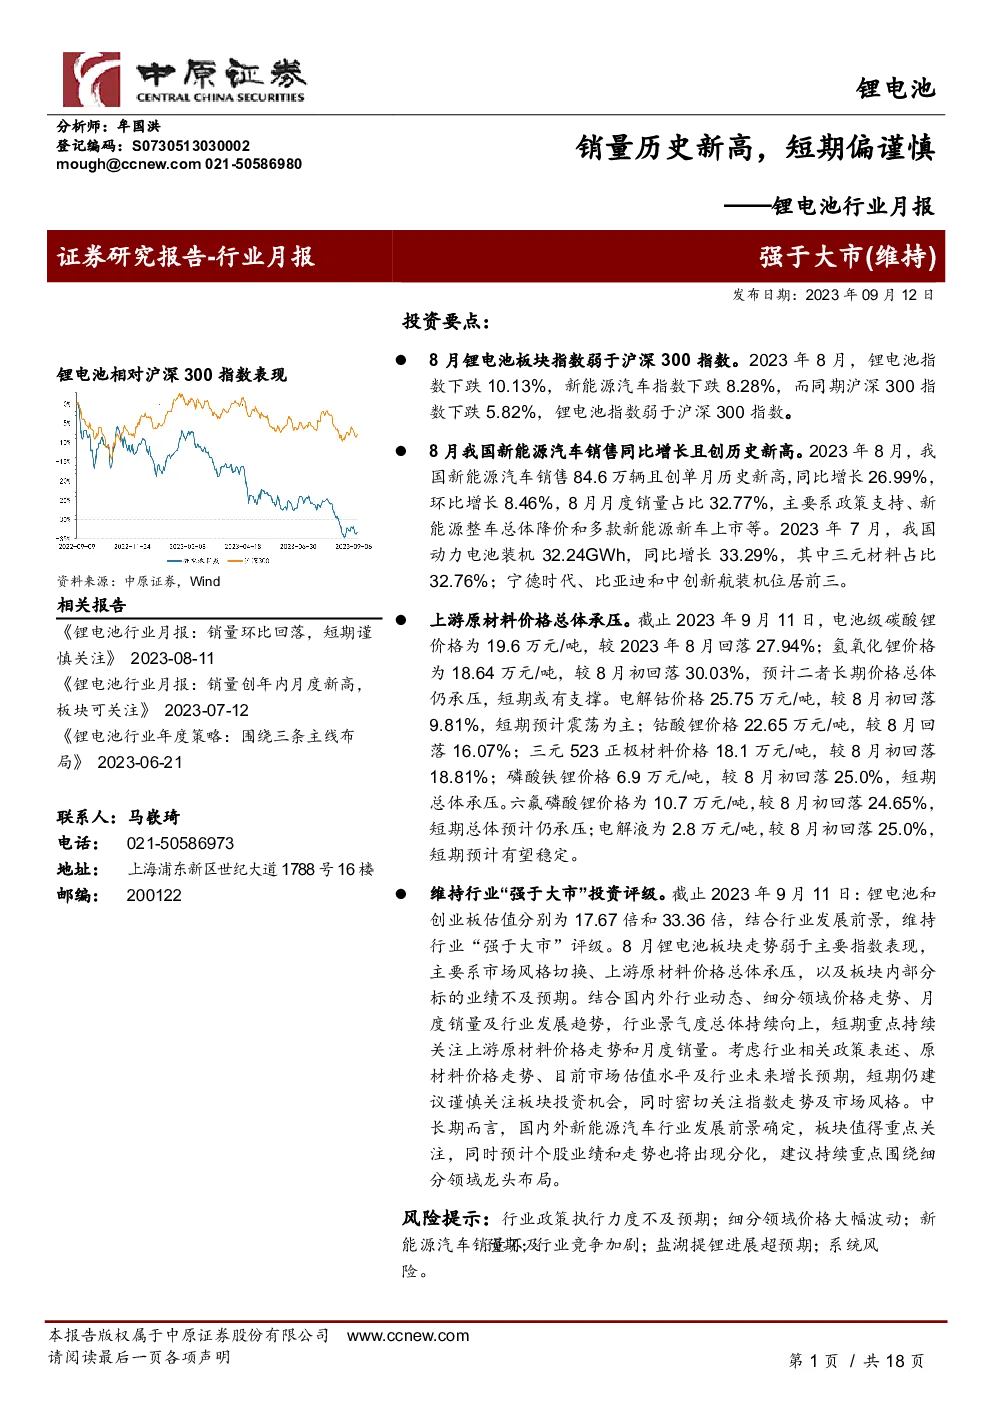
总结如下:
锂电池行业在8月份表现相对弱于沪深300指数,其中锂电池指数下跌10.13%,新能源汽车指数下跌8.28%,而沪深300指数下跌5.82%。我国新能源汽车销售在8月创历史新高,销量达到84.6万辆,同比增长26.99%,月度销量占比达到32.77%。
从电池类型看,8月我国纯电动新能源汽车销量59.7万辆,同比增长14.44%,占比70.57%。比亚迪在8月销售27.44万辆新能源汽车,其中海外销售25023辆,连续10个月超过1万辆,首次突破2万辆。2023年1-8月,比亚迪新能源汽车销售179.22万辆,海外销售11.75万辆。
全球新能源汽车市场也在持续增长,2022年全球新能源乘用车销量达到1007.53万辆,同比增长56.40%,中国新能源汽车在全球占比从51%提升至65%。预计2023年中国新能源汽车销量将继续增长,但增速可能放缓。
从动力电池产量来看,2023年7月,我国动力电池产量为61.0GWh,同比增长28.90%,累计产量为345.43GWh,同比增长32.20%。7月装机量为32.24GWh,同比增长33.29%。
原材料价格方面,电池级碳酸锂和氢氧化锂价格在9月11日相比8月有所回落,预计长期价格将承压。电解钴价格略有下降,钴酸锂价格也有所下滑,整体价格趋势偏弱。六氟磷酸锂和电解液价格也有不同程度的下降。
在投资策略上,报告维持对锂电池行业的“强于大市”的投资评级,考虑到行业动态、细分领域价格走势、月度销量和行业发展趋势,行业景气度总体持续向上。短期内,关注上游原材料价格走势和月度销量情况。长期来看,新能源汽车行业发展前景明确,板块值得关注,但个股业绩和走势将出现分化,建议重点布局细分领域的龙头公司。
风险提示包括行业政策执行力度、细分领域价格波动、销量不及预期、行业竞争加剧、盐湖提锂进展和系统风险。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。