以下是根据您提供的文本内容进行的总结:
公司概览
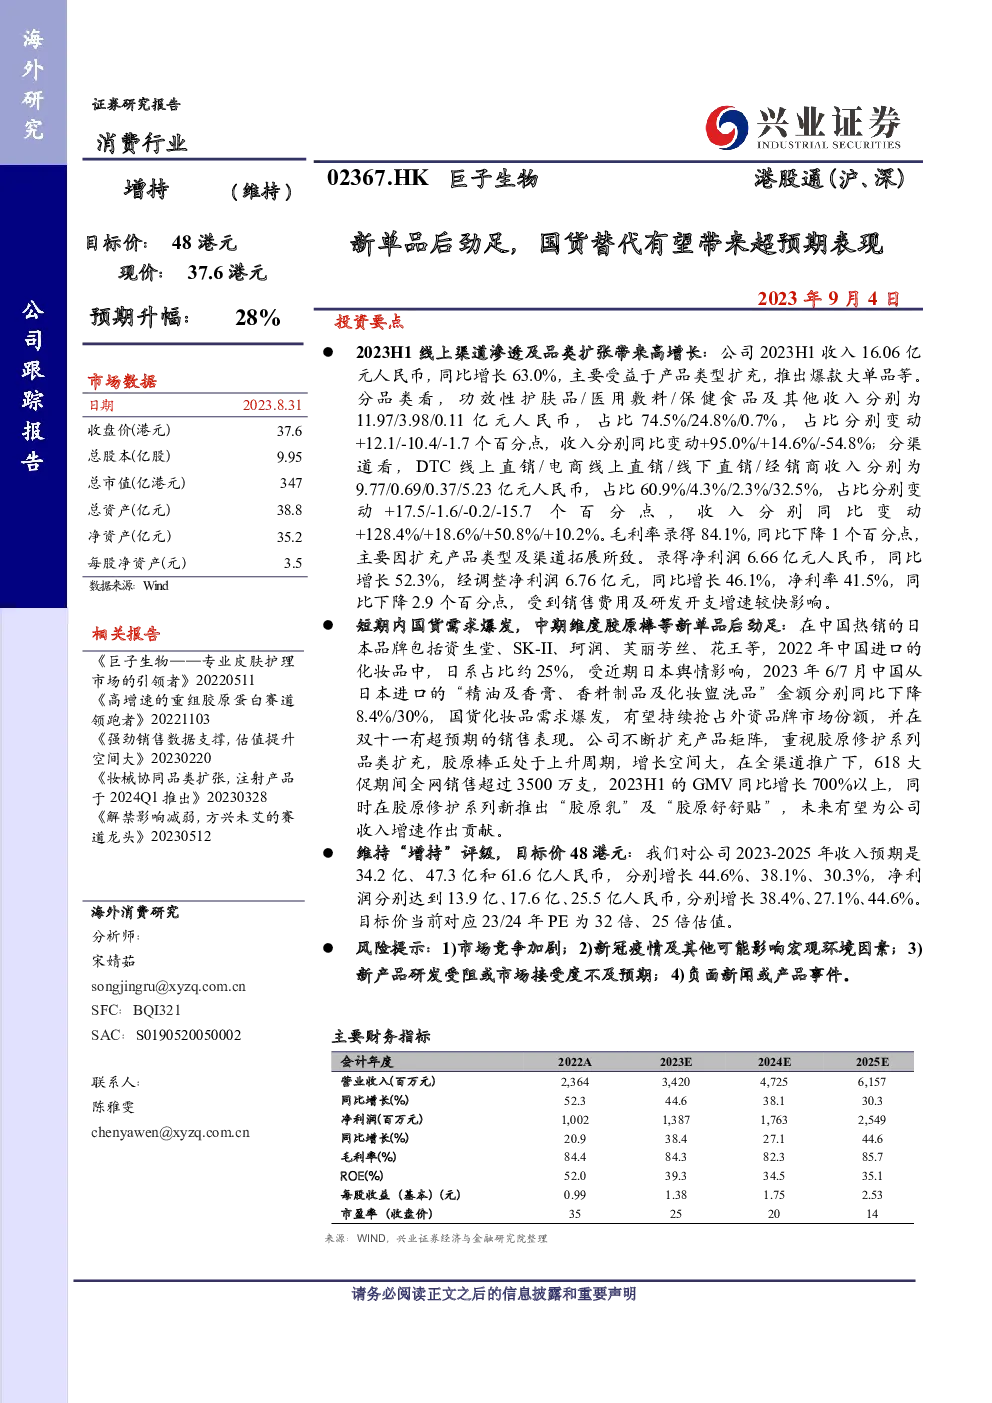
巨子生物是一家专注于专业皮肤护理领域的公司,其业务涵盖功效性护肤品、医用敷料、保健食品等多个领域。公司通过持续的产品创新和市场扩张策略,实现了销售收入的快速增长。
主要财务数据
- 2023上半年:公司实现收入16.06亿元人民币,同比增长63.0%。这得益于产品线的丰富化和爆款产品的推动。
- 收入结构:功效性护肤品、医用敷料和保健食品及其他类别的收入分别为11.97亿、3.98亿和0.11亿,分别占总收入的74.5%、24.8%和0.7%。
- 销售渠道:DTC线上直销、电商线上直销、线下直销和经销商渠道的收入分别为9.77亿、0.69亿、0.37亿和5.23亿,分别占总收入的60.9%、4.3%、2.3%和32.5%。
- 毛利率:录得84.1%,相比去年同期下降1个百分点,主要原因是产品线的扩展和渠道的多元化带来的成本结构变化。
- 净利润:实现6.66亿元人民币,同比增长52.3%。调整后净利润为6.76亿元,同比增长46.1%。
- 净利率:41.5%,相比去年同期下降2.9个百分点。
市场动态与展望
- 短期市场趋势:随着日本品牌在中国市场的遇冷,国货化妆品需求显著增长,预计将进一步挤压外资品牌的市场份额,并在双十一期间表现出超预期的销售表现。
- 新品战略:巨子生物通过不断扩充产品矩阵,特别聚焦胶原蛋白系列产品的开发,以胶原棒为核心的新品处于增长周期,市场潜力巨大。通过全渠道推广,618大促期间全网销售额超过3500万支,2023上半年GMV同比增长超过700%。
- 长期增长动力:胶原乳和胶原舒舒贴等新品的推出,预计将成为公司收入增长的重要驱动力。
投资建议与估值
- 评级与目标价:维持“增持”评级,目标价设定为48港元。基于对未来三年收入和净利润的预测,2023至2025年的收入分别预计增长44.6%、38.1%和30.3%,净利润分别增长38.4%、27.1%和44.6%。
- 估值:目标价对应2023和2024年的市盈率分别为32倍和25倍。
风险提示
- 市场竞争加剧:激烈的市场竞争可能导致公司市场份额提升不达预期。
- 宏观经济影响:各地疫情爆发或其他宏观因素可能影响公司收入。
- 新产品风险:新产品的研发和市场接受度低于预期可能导致收入增速放缓。
- 声誉风险:负面新闻或产品事件可能损害公司声誉。
结论
巨子生物凭借其在专业皮肤护理市场的领先地位、快速的产品创新和多元化的销售渠道,展现出了强劲的增长势头。面对国内外市场的挑战和机遇,公司通过持续的产品优化和市场策略调整,有望实现可持续的增长。然而,投资者也需关注上述风险提示,以全面评估投资决策。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。