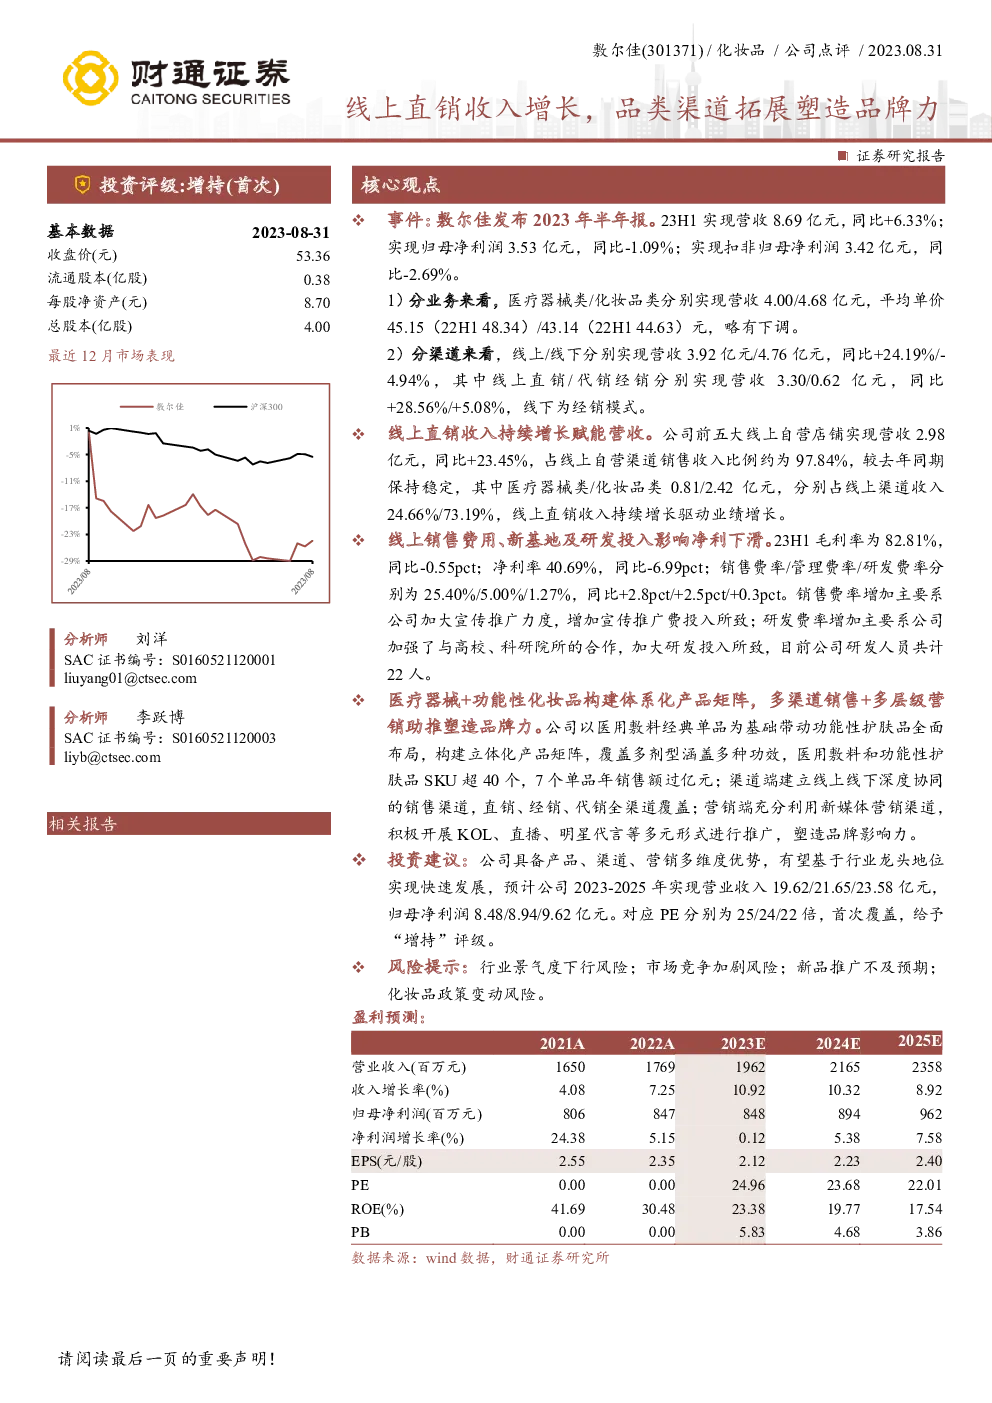
敷尔佳(股票代码:301371)是一家专注于化妆品领域的公司,其主要业务包括医疗器械和化妆品的生产和销售。以下是基于所提供的研报内容进行的总结:
主要业务亮点
-
线上直销收入增长:敷尔佳通过其线上自营渠道实现了24.19%的增长,其中线上直销收入持续增长,是推动业绩增长的关键因素。线上直销收入占总线上销售收入的97.84%,显示出公司在电商渠道的强大影响力。
-
多元化渠道销售:除了线上直销,敷尔佳还通过代销和经销模式扩展线下市场,形成了线上线下协同的销售网络。这种多渠道策略有助于扩大市场份额和触达更多消费者。
-
产品矩阵:公司构建了包括医用敷料和功能性护肤品在内的立体化产品矩阵,涵盖多种剂型和功效,满足不同消费者的需求。
-
研发投入与品牌建设:公司增加了研发费用,与高校和科研院所合作,加强了产品研发,同时也加大了品牌推广力度,利用新媒体营销提升品牌影响力。
财务与运营表现
-
收入与利润:2023年上半年,公司实现营收8.69亿元,同比增长6.33%,但净利润出现了轻微下降,从3.53亿元降至3.42亿元。这主要是由于销售费用、管理费用和研发费用的增加。
-
成本结构:毛利率为82.81%,略低于上年同期,净利率为40.69%,同比下降6.99个百分点。这反映出随着营销和研发支出的增加,公司的盈利能力受到了一定影响。
-
盈利预测:基于对公司未来几年的收入和利润增长预测,预计2023-2025年的营业收入将分别达到19.62亿、21.65亿和23.58亿元,归母净利润分别为8.48亿、8.94亿和9.62亿元。对应PE分别为25、24和22倍,首次覆盖给予“增持”评级。
风险提示
- 行业景气度下行风险:行业整体趋势的下滑可能影响公司的业务发展。
- 市场竞争加剧风险:市场上的激烈竞争可能压缩公司的利润空间。
- 新品推广不及预期:新产品的市场接受度可能影响销售业绩。
- 化妆品政策变动风险:相关政策的变化可能对公司的经营产生不确定性。
结论
敷尔佳凭借其强大的线上直销能力、多元化的产品线和有效的品牌推广策略,在化妆品市场上展现出强劲的发展潜力。尽管面临一些挑战,如成本增加和市场竞争,但其在产品创新、渠道建设和品牌建设方面的努力为其未来的增长奠定了基础。投资者在考虑投资时,应关注行业动态、市场竞争以及政策环境的变化,以评估投资风险。
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。