想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
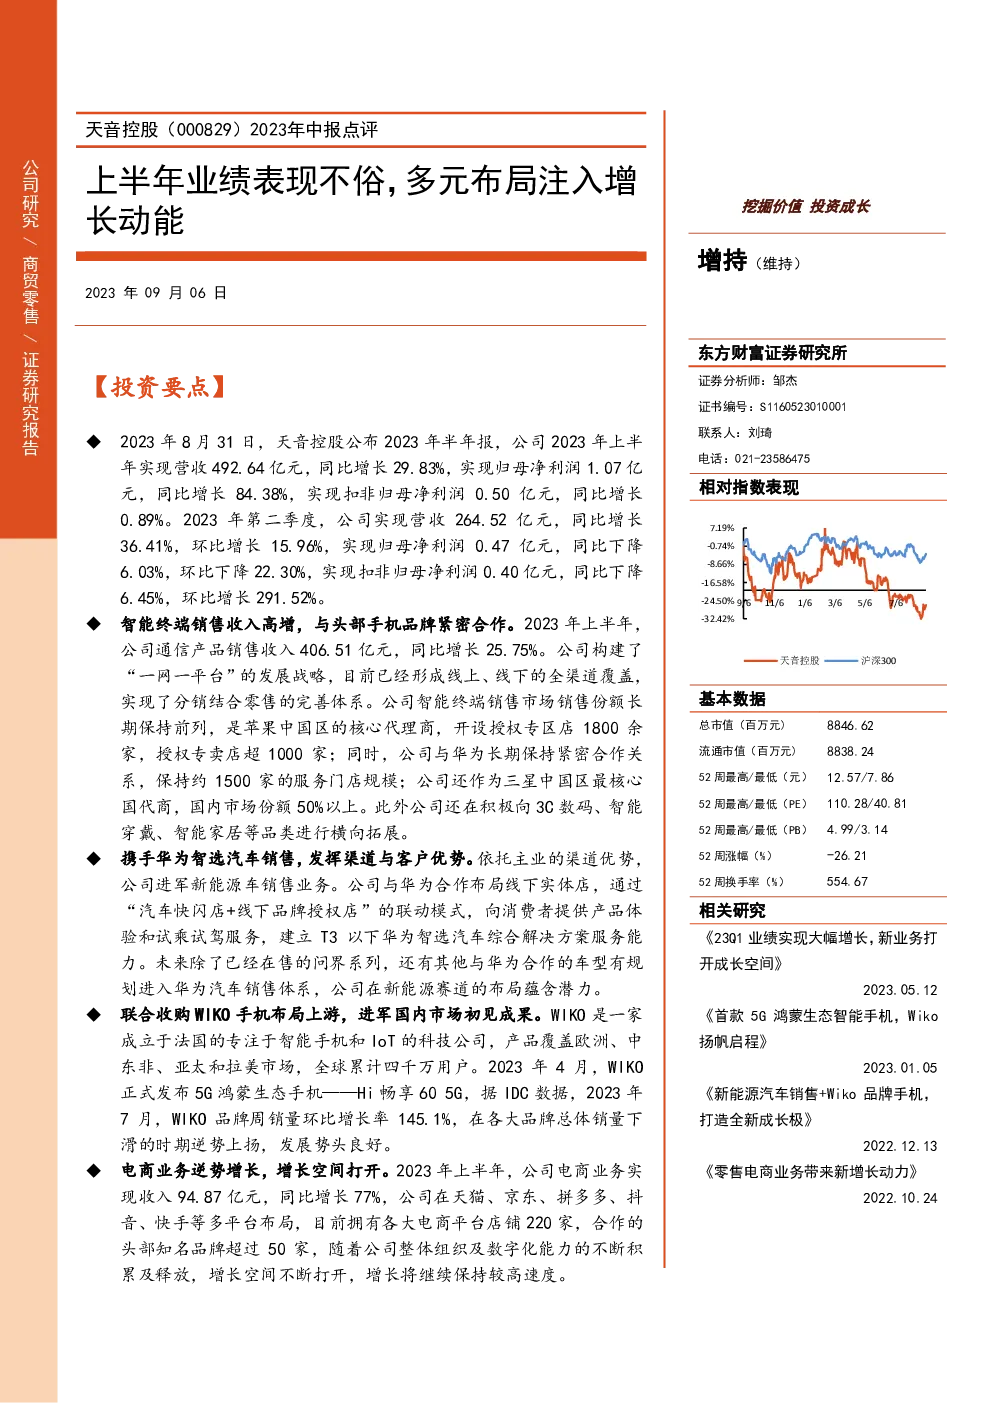
天音控股2023年中报总结
业绩亮点:
- 营收与盈利增长:2023年上半年,天音控股实现营收492.64亿元,同比增长29.83%,归母净利润1.07亿元,同比增长84.38%。
- 智能终端销售强劲:通信产品销售收入达406.51亿元,同比增长25.75%。公司与苹果、华为、三星等品牌保持紧密合作,智能终端市场份额持续领先,通过线上线下渠道构建完善的新零售体系。
- 新能源车销售布局:依托通信产品渠道优势,与华为合作布局新能源车销售业务,通过实体店提供产品体验和试驾服务,展现潜力。
- WIKO手机业务:收购的WIKO手机品牌,通过发布5G鸿蒙生态手机,市场表现良好,品牌影响力增强。
业务拓展与增长点:
- 电商领域增长:电商业务收入同比增长77%,多平台布局,合作知名品牌,增长空间进一步打开。
- 多元化战略:积极探索3C数码、智能穿戴、智能家居等新业务领域,增加增长动力。
- 财务状况:公司基本面稳健,盈利能力提升,但需关注毛利率变化及费用控制。
投资建议:
- 业绩展望:调整后的盈利预测显示,公司营收与净利润将保持稳定增长,预计2023-2025年的营收分别为969.38亿、1106.35亿、1295.27亿元,净利润分别为3.07亿、5.76亿、8.09亿。
- 估值:当前市盈率为28、15、11倍,市净率为3.87、3.07、2.56倍,估值合理,维持“增持”评级。
风险提示:
- 消费电子需求:市场对消费电子的需求可能低于预期。
- 新能源汽车业务:门店扩张速度及销量可能未达预期。
结论:
天音控股通过多元化的业务布局,特别是在智能终端销售、新能源车销售、WIKO手机品牌和电商业务的拓展,展现了强大的增长潜力。尽管面临市场竞争和技术变革的挑战,通过优化管理、加强合作与创新,公司有望持续实现稳健增长。投资者应关注公司盈利能力的持续性及市场环境的变化,以做出明智的投资决策。