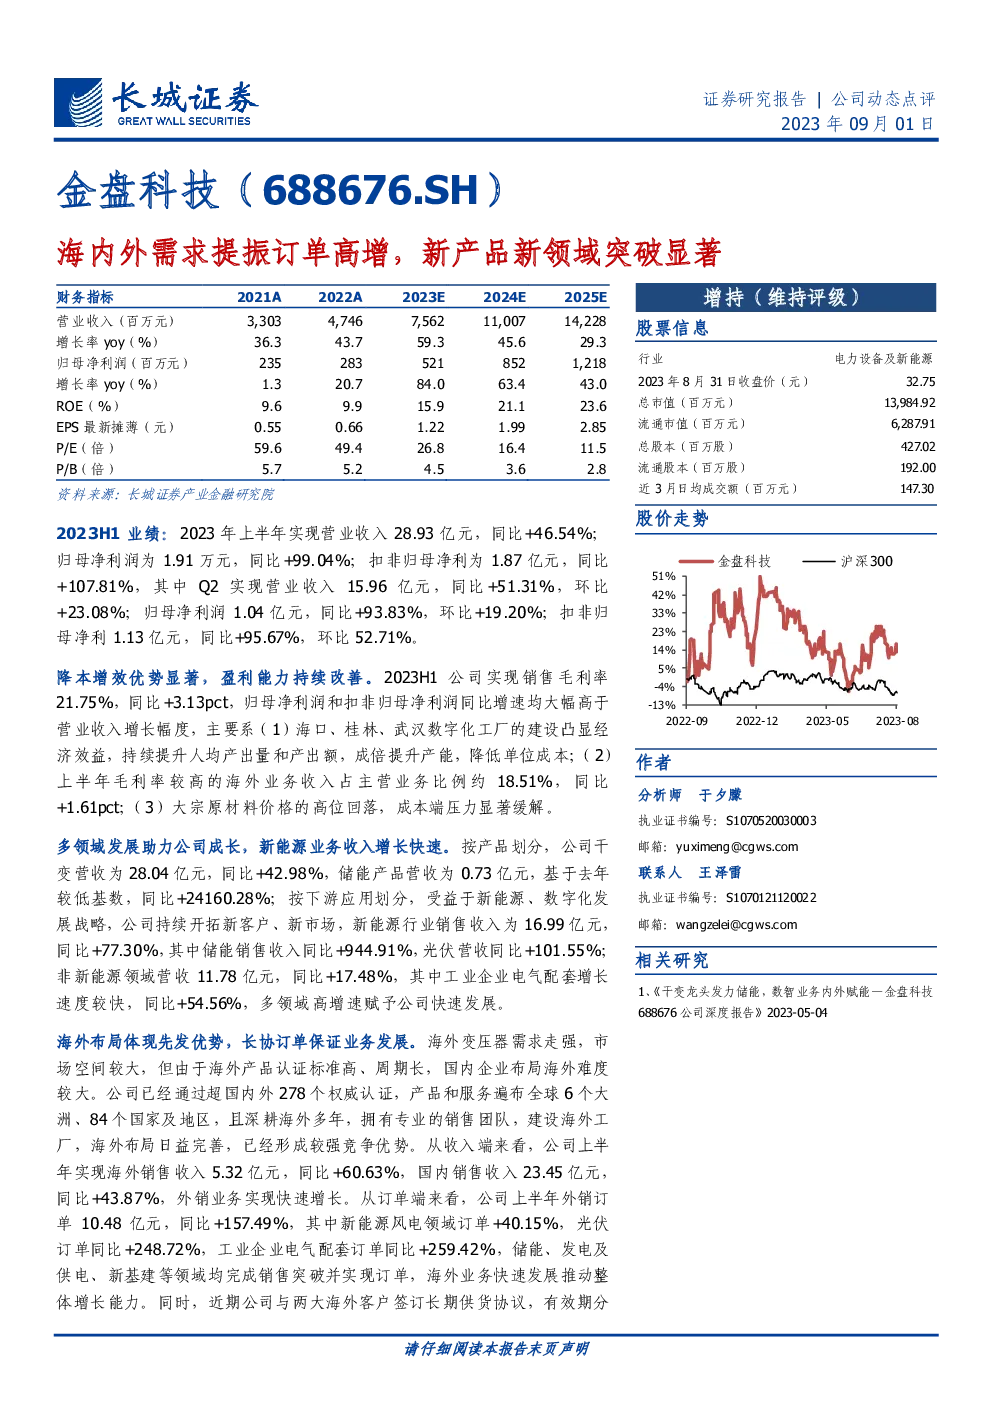
金盘科技(688676.SH)的研报提供了关于其财务状况、业务增长和市场策略的关键信息。以下是根据报告内容进行的总结:
财务指标概览
- 营业收入:自2021年以来,公司实现了连续增长,预计到2025年的复合年增长率可达29.3%。
- 净利润:净利润在2022年增长迅速,2023年第一季度相比去年同期有显著提高。
- 盈利能力:毛利率在2023上半年达到了21.75%,较去年同期提高了3.13个百分点,表明成本控制和效率提升。
业务增长亮点
- 海外市场:公司通过在全球范围内获得278个权威认证,建立了覆盖六大洲84个国家的销售网络,尤其在海外市场的收入占比有所提升。
- 多元化产品线:干变和储能产品的销售额均有显著增长,特别是在新能源领域的光伏和工业电气配套业务。
- 产能扩张:通过建设新的数字化工厂,公司产能得到大幅提升,尤其是在储能产品和干变领域的产能。
财务分析
- 财务比率:ROE(权益回报率)、PE(市盈率)、P/B(市净率)等财务比率显示了公司在不同时间点的财务健康状况和市场估值。
- 现金流:经营活动现金流在2023年有所改善,投资和筹资活动也相应调整,体现了公司的资金流动性和资本结构。
市场策略与展望
- 双市场战略:公司坚持国内外双市场发展战略,利用技术优势和全球布局,提升新型电力系统的配套输配电产品市场份额。
- 储能与数字化:公司加大在储能产品和数字化解决方案业务的投入,以适应能源转型和数字化发展趋势。
- 增长预测:预计未来几年公司收入和净利润将保持稳健增长,特别是随着海外市场的扩展和储能业务的发展。
风险提示
- 原材料价格波动:原材料价格的不确定性可能影响公司的盈利能力。
- 市场需求风险:风光装机量不足可能影响相关业务的增长。
- 市场竞争:储能市场和数字化板块的竞争加剧可能限制公司业务拓展速度。
投资建议
- 评级维持:“增持”评级,考虑到公司在国内和海外市场的领先地位、业务多元化和盈利能力的增强,预计未来能保持稳定的增长态势。
结论
金盘科技通过国内外市场的拓展、多元化的产品布局和高效的产能管理,展现出强劲的增长潜力。尽管面临市场和供应链的挑战,公司通过优化成本结构和提升运营效率,有望实现可持续的增长。投资者应关注公司的技术创新、市场拓展能力和风险管理策略。
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。