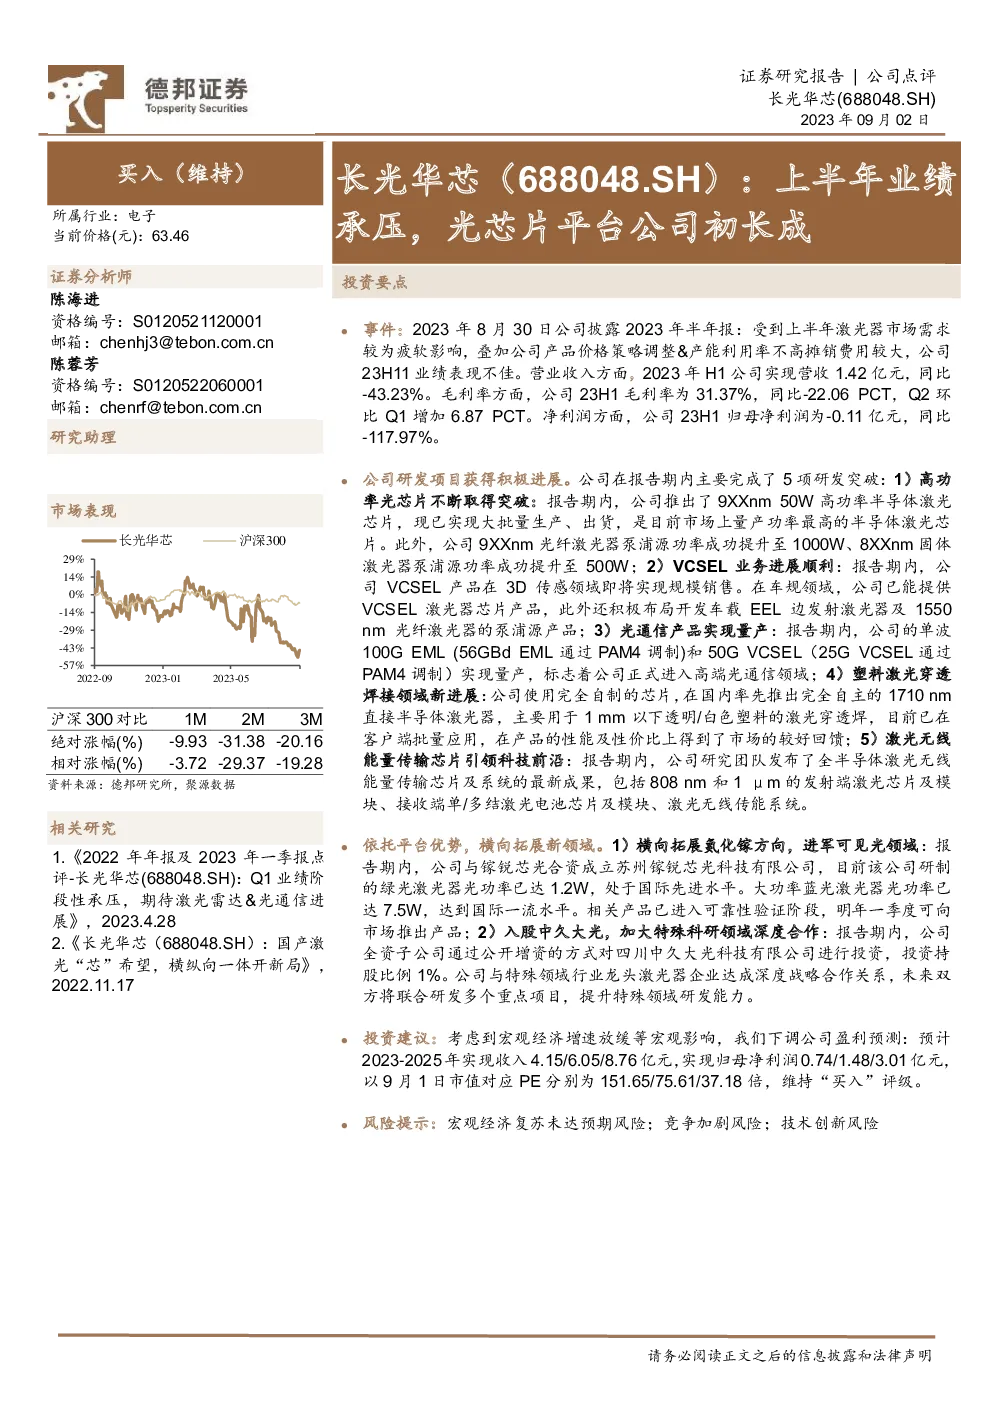
长光华芯公司点评概要
公司背景与评级
- 公司名称:长光华芯(股票代码:688048.SH)
- 所属行业:电子
- 当前价格:63.46元人民币
- 评级:买入(维持)
市场表现
- 沪深300对比:
- 近1个月:下跌9.93%
- 近2个月:下跌31.38%
- 近3个月:下跌20.16%
- 相对涨幅:
- 近1个月:较沪深300低3.72%
- 近2个月:较沪深300低29.37%
- 近3个月:较沪深300低19.28%
主要财务数据与预测
- 收入预测:2023-2025年分别达到4.15亿、6.05亿、8.76亿人民币
- 净利润预测:2023-2025年分别达到0.74亿、1.48亿、3.01亿人民币
- 估值:以9月1日市值计算,对应PE分别为151.65、75.61、37.18倍
经营业绩
- 2023年上半年:受激光器市场需求疲软、产品价格策略调整以及产能利用率下降影响,公司业绩承压。
- 研发进展:
- 高功率光芯片:9XXnm 50W芯片量产,是目前市场上量产功率最高的半导体激光芯片。
- VCSEL业务:产品在3D传感领域即将实现规模销售,车规领域提供VCSEL激光器芯片产品。
- 光通信产品:单波100G EML和50G VCSEL实现量产,正式进入高端光通信领域。
- 塑料激光穿透焊接:1710nm直接半导体激光器用于1mm以下透明/白色塑料的激光穿透焊,性能及性价比得到市场认可。
- 激光无线能量传输:发布全半导体激光无线能量传输芯片及系统。
横向拓展
- 氮化镓方向:与镓锐芯光合资成立苏州镓锐芯光科技有限公司,研发绿光和大功率蓝光激光器,已进入可靠性验证阶段,计划明年一季度推出产品。
- 特殊领域合作:通过公开增资投资四川中久大光科技有限公司,深化与激光器企业的深度战略合作,提升特殊领域研发能力。
投资建议
- 下调盈利预测:考虑到宏观经济影响,预计2023-2025年收入分别为4.15亿、6.05亿、8.76亿人民币,净利润分别为0.74亿、1.48亿、3.01亿人民币。
- 维持“买入”评级:以当前市值对应的PE分别为151.65、75.61、37.18倍,基于公司的研发进展和市场定位。
风险提示
- 宏观经济复苏风险:经济复苏不及预期可能导致市场需求减少。
- 竞争加剧风险:行业竞争激烈,技术更新快速,可能影响公司的市场地位。
- 技术创新风险:研发项目的不确定性可能导致技术转化或商业化进程受阻。
财务数据与估值
- 总股本:176.28百万股
- 流通A股:79.14百万股
- 市值:11,433.52亿元人民币
- 资产:3,444.49亿元人民币
- 每股净资产:18.06元人民币
- 净利润增长率:-38.1%(2022年对比2021年)
估值指标
- P/E:151.65倍(以9月1日市值计算)
- P/B:3.43倍
- P/S:26.98倍
盈利能力指标
- 净利润增长率:-38.1%(2022年对比2021年)
偿债能力指标
研发投入
总结
长光华芯作为一家光芯片平台
金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。