想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
电子行业深度研究报告
行业概况
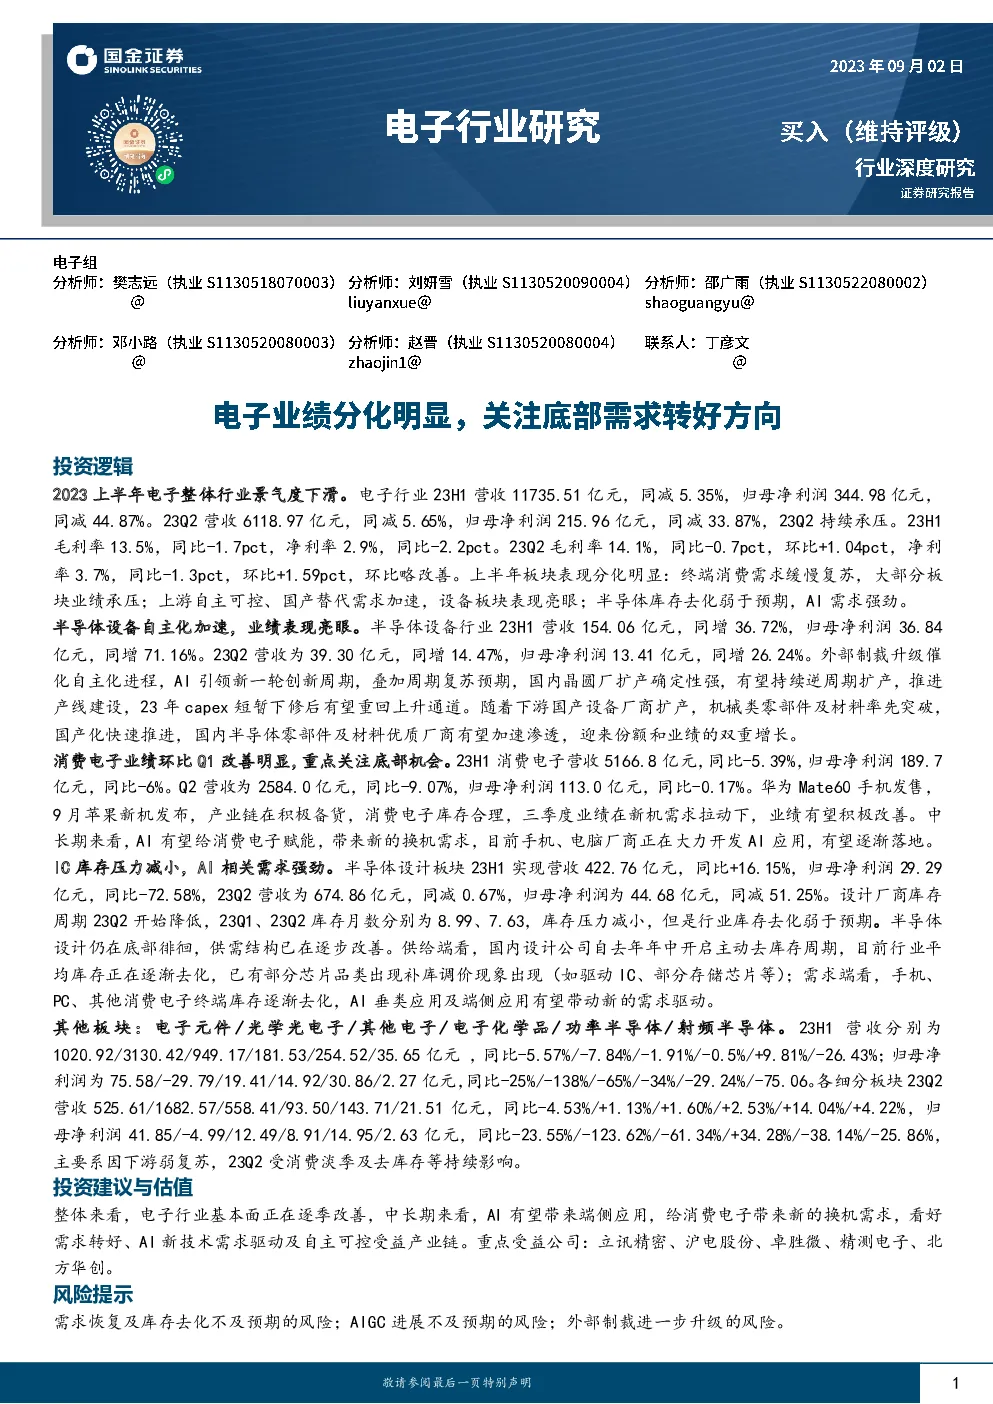
2023年上半年,电子行业整体呈现下滑态势。具体数据显示,上半年行业营收总额为11,735.51亿元,较上年同期减少5.35%,归母净利润344.98亿元,同比大幅下降44.87%。第二季度,营收为6,118.97亿元,同比减少5.65%,归母净利润215.96亿元,同比减少33.87%,行业持续面临压力。
子板块表现
- 电子元件:上半年营收为1,020.92亿元,同比减少5.57%,归母净利润75.58亿元,同比减少25%。
- 消费电子:上半年营收5,166.8亿元,同比减少5.39%,归母净利润189.7亿元,同比减少6%。
- 半导体:设备行业表现亮眼,上半年营收154.06亿元,同比增长36.72%,归母净利润36.84亿元,同比增长71.16%。设计板块营收422.76亿元,同比增加16.15%,但归母净利润29.29亿元,同比减少72.58%。
- 汽车电子:上半年营收1,420.9亿元,同比增加27.09%,但第二季度营收同比减少25%。
- 电子化学品:上半年营收181.53亿元,同比减少0.5%,归母净利润14.92亿元,同比减少34%。
- 光学光电子:上半年营收3,130.42亿元,同比减少7.84%,归母净利润-29.79亿元,同比减少138%。
- 其他电子:上半年营收949.17亿元,同比减少1.91%,归母净利润19.41亿元,同比减少65%。
领头羊表现
- 半导体设备:外部制裁推动自主化进程加速,业绩表现突出。
- 代工:一季度稼动率触及低点,但晶圆大厂扩产计划不变。
- 消费电子:下半年新品发布有望提振业绩。
- 电子元件:业绩逐季改善,等待需求回暖。
- PCB:基本面改善趋势明确,关注AI行情持续性。
- 半导体设计:去库存阶段,看好顺周期、格局良好的存储板块。
- 汽车电子:电动化智能化趋势显著,汽车连接器板块稳定成长。
- 功率半导体:业绩承压,期待板块复苏。
- 射频半导体:国产替代趋势延续,关注新机发布机会。
投资建议与风险提示
- 投资建议:看好需求转好、AI新技术驱动以及自主可控受益的产业链。
- 风险提示:需求恢复及库存去化不及预期的风险、AIGC进展不及预期的风险、外部制裁进一步升级的风险。
结论
电子行业在2023年上半年经历了一段艰难时期,但呈现出一些积极信号,特别是半导体设备领域。随着AI技术的推动和市场需求的逐步回暖,预计未来将有更多机遇。同时,外部环境和政策因素也对行业发展产生重要影响,投资者需密切关注这些动态。