各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
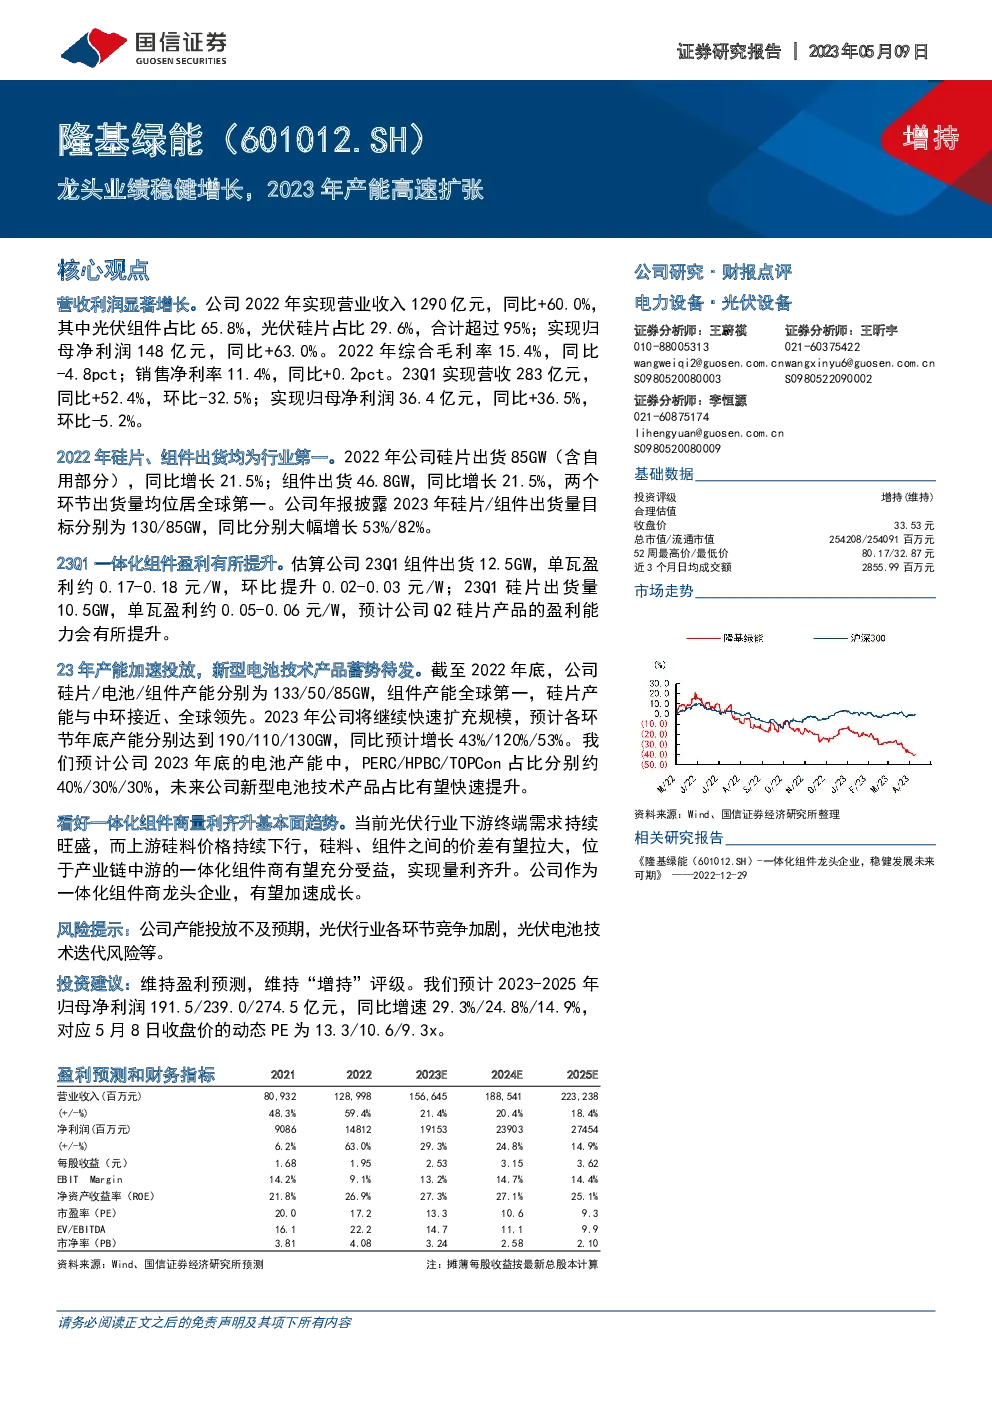
公司业绩与市场地位概览
-
营收与利润增长显著:公司2022年营业收入达1290亿元,同比增长60.0%;归母净利润为148亿元,同比增长63.0%。一季度表现同样亮眼,营收283亿元,同比增长52.4%;归母净利润36.4亿元,同比增长36.5%。
-
主要产品线表现:光伏组件占总收入的65.8%,光伏硅片占29.6%,合计贡献超过95%的收入。2022年,硅片出货85GW(含自用),同比增长21.5%;组件出货46.8GW,同比增长21.5%。
2023年展望与产能计划
- 出货量目标:公司设定2023年硅片出货量目标为130GW,组件出货量为85GW,分别较2022年增长53%和82%。
- 产能扩张:预计到年底,硅片、电池、组件产能分别达到190GW、110GW、130GW,分别同比增长43%、120%、53%。电池产能中,PERC、HPBC、TOPCon的比例约为40%、30%、30%。
成本与盈利分析
- 成本结构:2022年综合毛利率为15.4%,同比下降4.8个百分点;销售净利率为11.4%,同比上升0.2个百分点。
- 费用率:销售、管理、研发、财务费用率分别变化不大,显示出稳定的成本控制能力。
- 现金流健康:经营性现金流净流入243.7亿元,同比增长97.8%;投资性现金流净流出50.5亿元,同比下降29.3%;融资性现金流净流入43.0亿元,同比增长305.7%。
业务发展趋势与投资建议
- 业务趋势:随着一体化组件业务的量利齐升,以及新型电池组件产品的推出,公司业务有望加速成长。
- 投资建议:维持公司2023-2025年的盈利预测,预计归母净利润分别为191.5亿、239.0亿、274.5亿元,同比增长29.3%、24.8%、14.9%。对应的动态市盈率为13.3倍、10.6倍、9.3倍,维持“增持”评级。
风险提示:包括产能投放不及预期、行业竞争加剧及电池技术迭代带来的风险。