找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
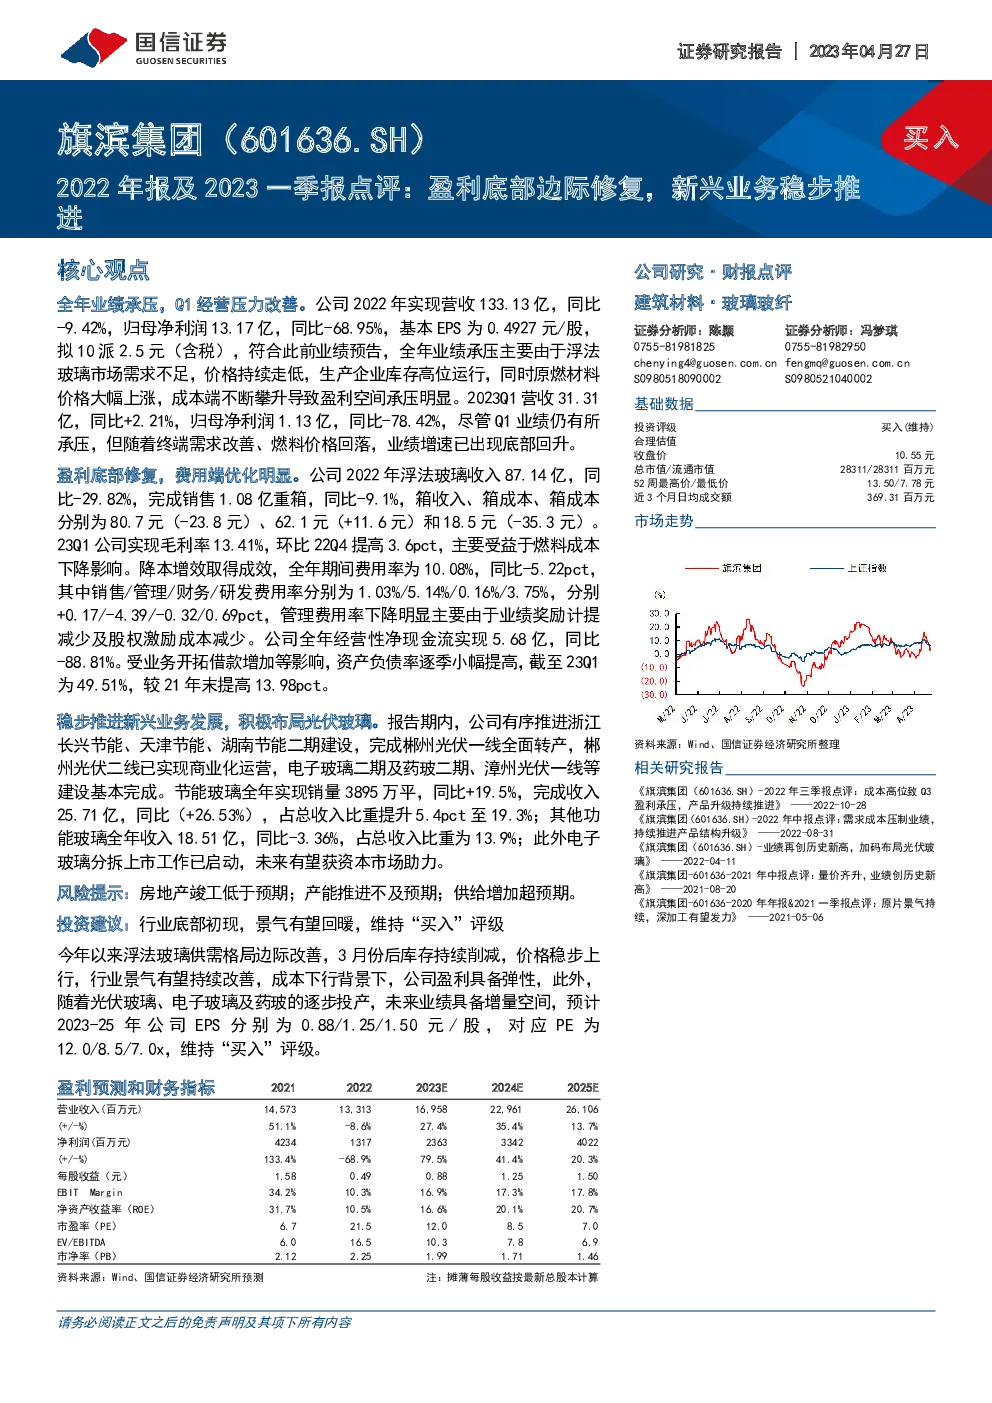
公司年度业绩面临压力,但第一季度出现了改善迹象。在2022财年,公司实现营收133.13亿元,同比下降9.42%,归母净利润13.17亿元,同比大幅下滑68.95%。每股基本收益为0.4927元,公司计划每10股派发2.5元(含税),与之前的业绩预告相符。业绩压力主要源于浮法玻璃市场需求疲软、价格下跌以及原燃材料成本上升,这些因素共同压缩了公司的盈利空间。
进入2023年第一季度,公司营收达到31.31亿元,同比增长2.21%,归母净利润为1.13亿元,同比下滑78.42%。尽管第一季度业绩依然承压,但得益于终端需求的改善和燃料成本的下降,业绩表现已经显示出从底部复苏的趋势。
公司在成本控制和费用优化方面取得了显著成果,全年期间费用率降至10.08%,较前一年度减少了5.22个百分点。各费用类别中,销售、管理、财务和研发费用率分别出现了不同程度的变化,其中管理费用率的下降尤为明显,主要原因是业绩奖励的减少和股权激励成本的降低。公司全年经营性净现金流为5.68亿元,同比下降88.81%,反映出资金流动性的变化。资产负债率在2023年第一季度末升至49.51%,较上年末增加了13.98个百分点,这可能是由于业务拓展导致的借款增加所致。
公司继续推进新兴业务的发展,特别是在光伏玻璃领域。报告期内,公司加强了浙江长兴节能、天津节能、湖南节能二期项目的建设,并完成了郴州光伏生产线的全面转产和郴州光伏二线的商业化运营。此外,电子玻璃和药玻项目也取得了进展,部分项目已经建成。节能玻璃和功能玻璃的销量和收入均有所增长,其中节能玻璃销量同比增长19.5%,收入增长26.53%,占总收入的比重提高了5.4个百分点。其他功能玻璃的收入则有所下降。
基于当前行业形势和公司业务发展情况,市场认为行业已初步显现底部特征,景气度有望回暖。因此,维持对公司“买入”的评级。预测2023-2025年的每股收益分别为0.88元、1.25元和1.50元,对应的市盈率分别为12.0倍、8.5倍和7.0倍。维持“买入”评级反映了对公司在成本控制、新兴业务拓展以及未来增长潜力的积极预期。