找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。
医美领域业绩超预期增长报告摘要
业绩概览:
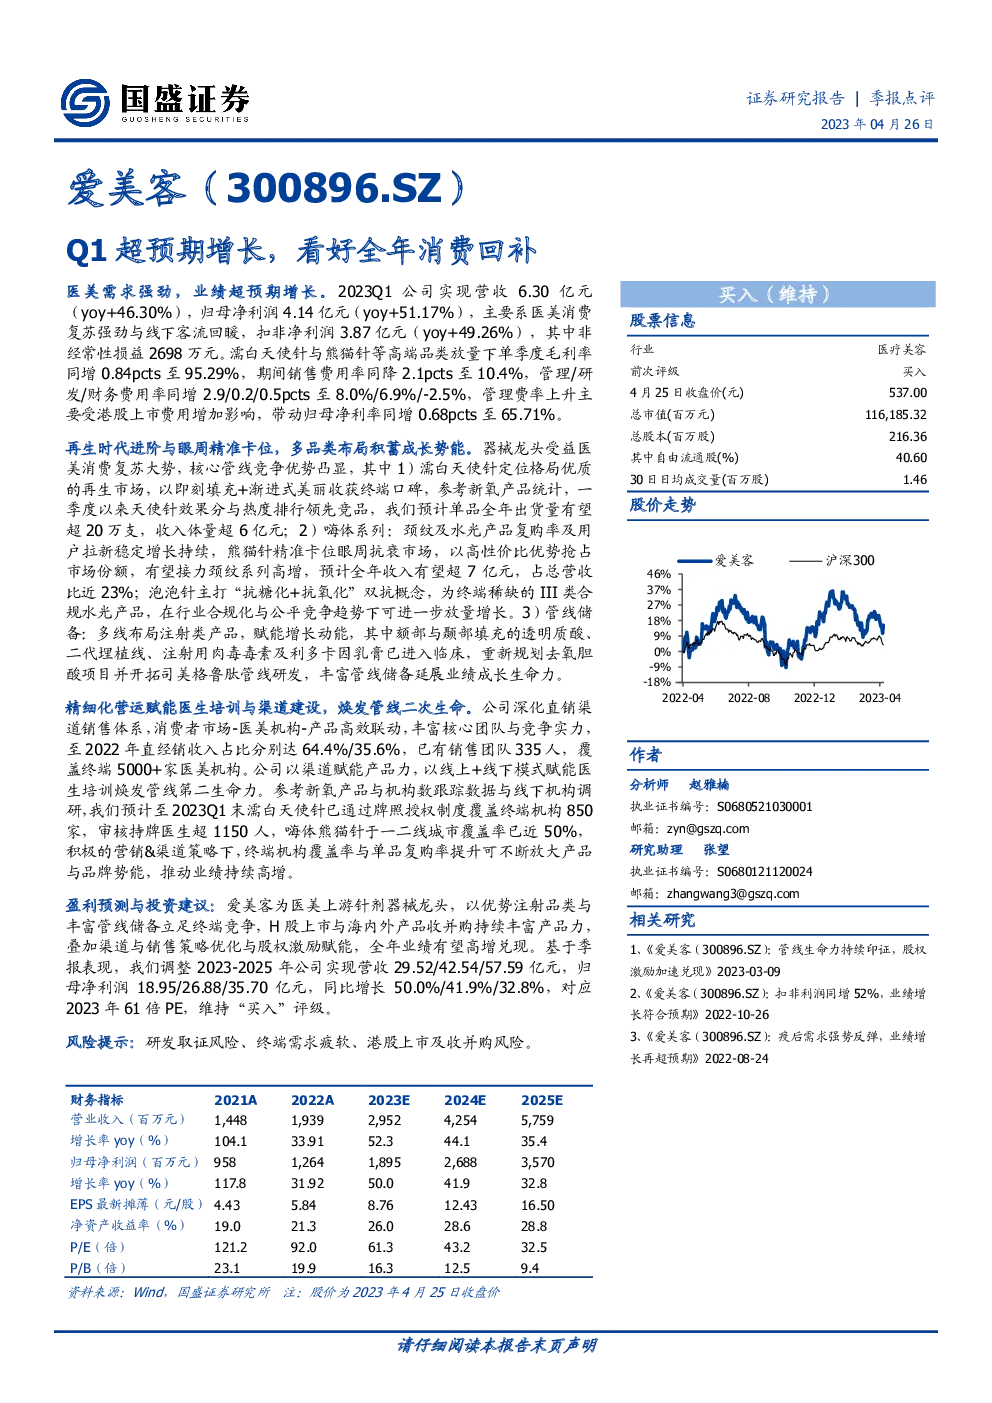
- 2023Q1业绩亮点:公司实现营收6.30亿元,同比增长46.30%;归母净利润4.14亿元,同比增长51.17%。
- 核心驱动因素:医美消费复苏强劲与线下客流回暖,以及高端产品如濡白天使针与熊猫针的放量销售。
产品表现:
- 濡白天使针:作为再生市场中的明星产品,其在效果评价与热度排名上领先同类产品,预计全年出货量超过20万支,贡献收入约6亿元。
- 嗨体系列:颈纹及水光产品的复购率与新用户增长稳定,熊猫针精准定位眼周抗衰市场,凭借高性价比加速市场份额扩张,全年收入预计超过7亿元,约占总营收的23%。
- 泡泡针:主打抗糖化与抗氧化,作为III类合规水光产品,在行业合规化趋势下具备增长潜力。
运营与增长动力:
- 管线布局:公司正推进多项注射类产品的临床试验,包括透明质酸、二代埋植线、注射用肉毒毒素及利多卡因乳膏,同时拓展去氧胆酸项目和司美格鲁肽管线研发,增强未来增长潜力。
- 渠道与培训:深化直销渠道,强化消费者市场与医美机构间的联动,拥有335人的销售团队,覆盖5000多家医美机构,通过线上线下模式赋能医生培训,促进产品力提升。
财务预测与投资建议:
- 盈利预测:预计2023-2025年的营收分别为29.52亿元、42.54亿元和57.59亿元,归母净利润分别为18.95亿元、26.88亿元和35.70亿元,复合年增长率预计为50.0%、41.9%和32.8%。
- 估值与评级:基于业绩表现,维持“买入”评级,对应2023年61倍市盈率。
- 风险提示:研发取证风险、终端需求波动、港股上市及海外并购带来的不确定性。
财务指标:
- 毛利润:濡白天使针与熊猫针等高端产品带动整体毛利率提升0.84个百分点至95.29%。
- 费用率:销售费用率下降2.1个百分点至10.4%,管理、研发、财务费用率分别变化至8.0%、6.9%和-2.5%。
- 净利率:归母净利率同比提升0.68个百分点至65.71%。
本报告基于上述分析,认为公司凭借其在医美领域的优势地位、丰富的产品管线、高效的渠道策略与强大的研发能力,有望在未来保持稳健增长态势。