投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
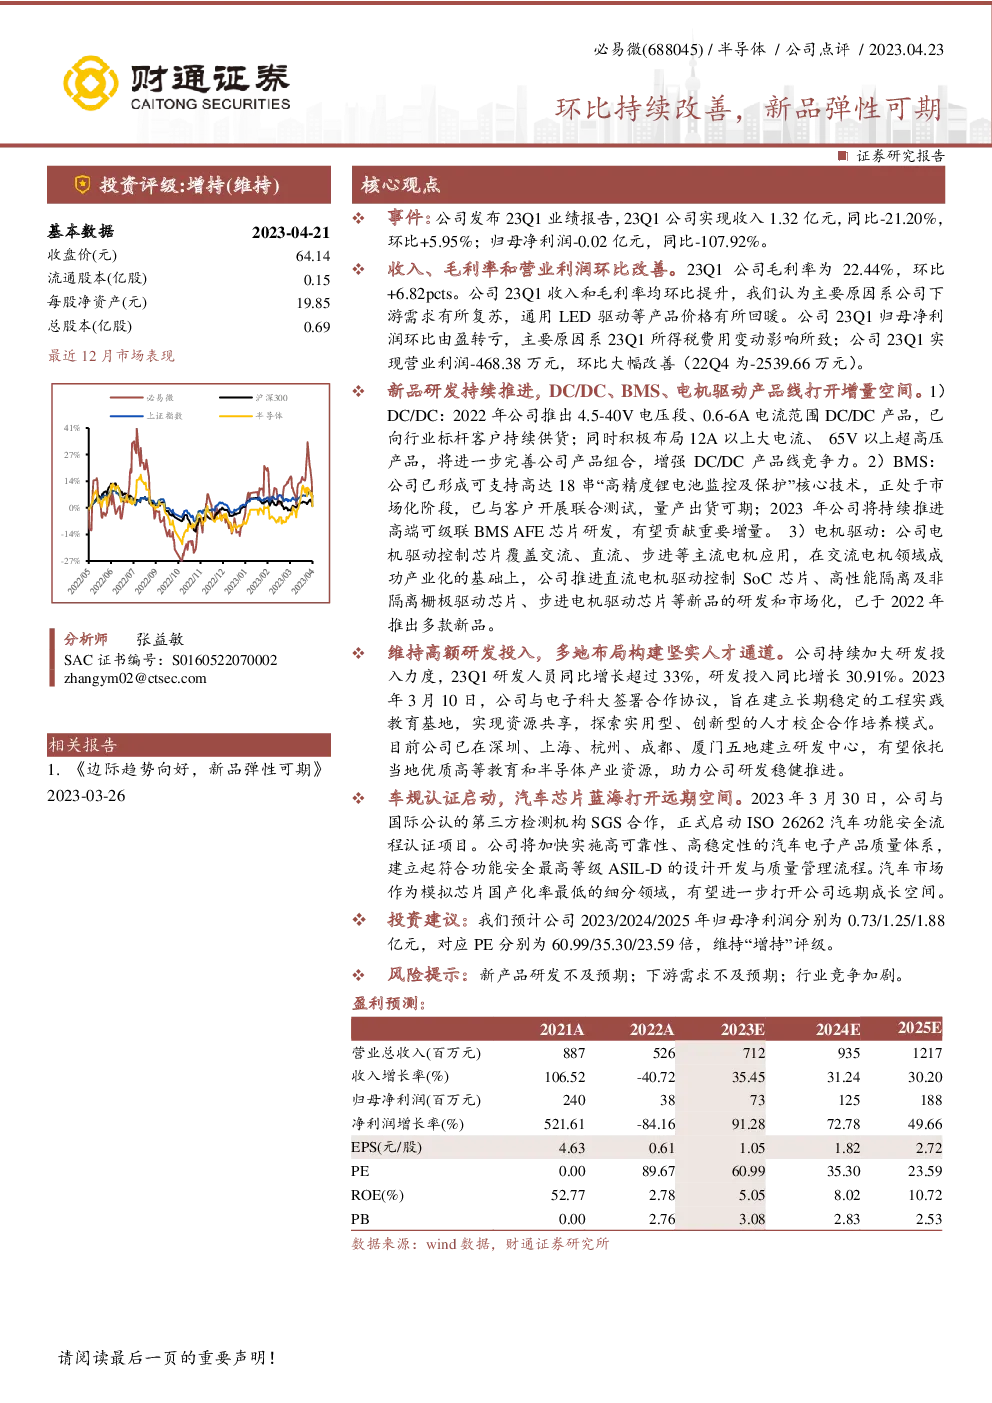
公司23Q1业绩报告总结
业绩概览
- 收入与盈利:23Q1公司实现总收入1.32亿元,相比去年同期下滑21.20%,但较上一季度增长5.95%。归母净利润为-0.02亿元,同比下滑107.92%,主要受所得税费用变动影响。
经营表现
- 毛利率与营业利润:23Q1毛利率提升至22.44%,环比增长6.82个百分点。营业利润从上季度的亏损2539.66万元大幅改善至-468.38万元。
新品研发与市场进展
- DC/DC:公司已向行业标杆客户持续供应4.5-40V、0.6-6A的DC/DC产品,并计划扩大产品线至12A以上大电流、65V以上的超高压产品。
- BMS:拥有支持高达18串的“高精度锂电池监控及保护”技术,正与客户进行联合测试,量产出货预计可期。2023年将持续研发高端可级联BMS AFE芯片。
- 电机驱动:产品线覆盖交流、直流、步进电机应用,已推出多款新品,包括交流电机领域的产业化成果和直流电机驱动控制SoC芯片等。
研发与人才战略
- 研发投入:23Q1研发人员同比增长33%,研发投入增长30.91%。与电子科大合作建立工程实践教育基地,探索校企合作培养模式。
- 地域布局:在五地建立研发中心,利用当地高等教育和半导体产业资源,推动研发进程。
汽车市场策略
- 车规认证:启动ISO 26262汽车功能安全流程认证,目标提高汽车电子产品的可靠性和稳定性,为汽车市场拓展铺路。
投资建议
- 业绩预测:预计2023-2025年归母净利润分别为0.73、1.25、1.88亿元,对应PE分别为60.99、35.30、23.59倍。
- 评级:维持“增持”评级。
风险提示
通过以上总结,可以看出公司在面对市场挑战时,通过优化产品线、强化研发、拓展市场布局以及加强合规性建设,展现出稳健的增长潜力和市场竞争力。