发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
福建福能股份有限公司(以下简称“福能股份”)是一家在福建省具有较强竞争力的综合性能源企业,其业务涵盖火电、气电、热电联产、燃煤纯凝发电、光伏发电及海上风电等多个领域。以下是基于提供的研报内容的总结归纳:
主要财务表现
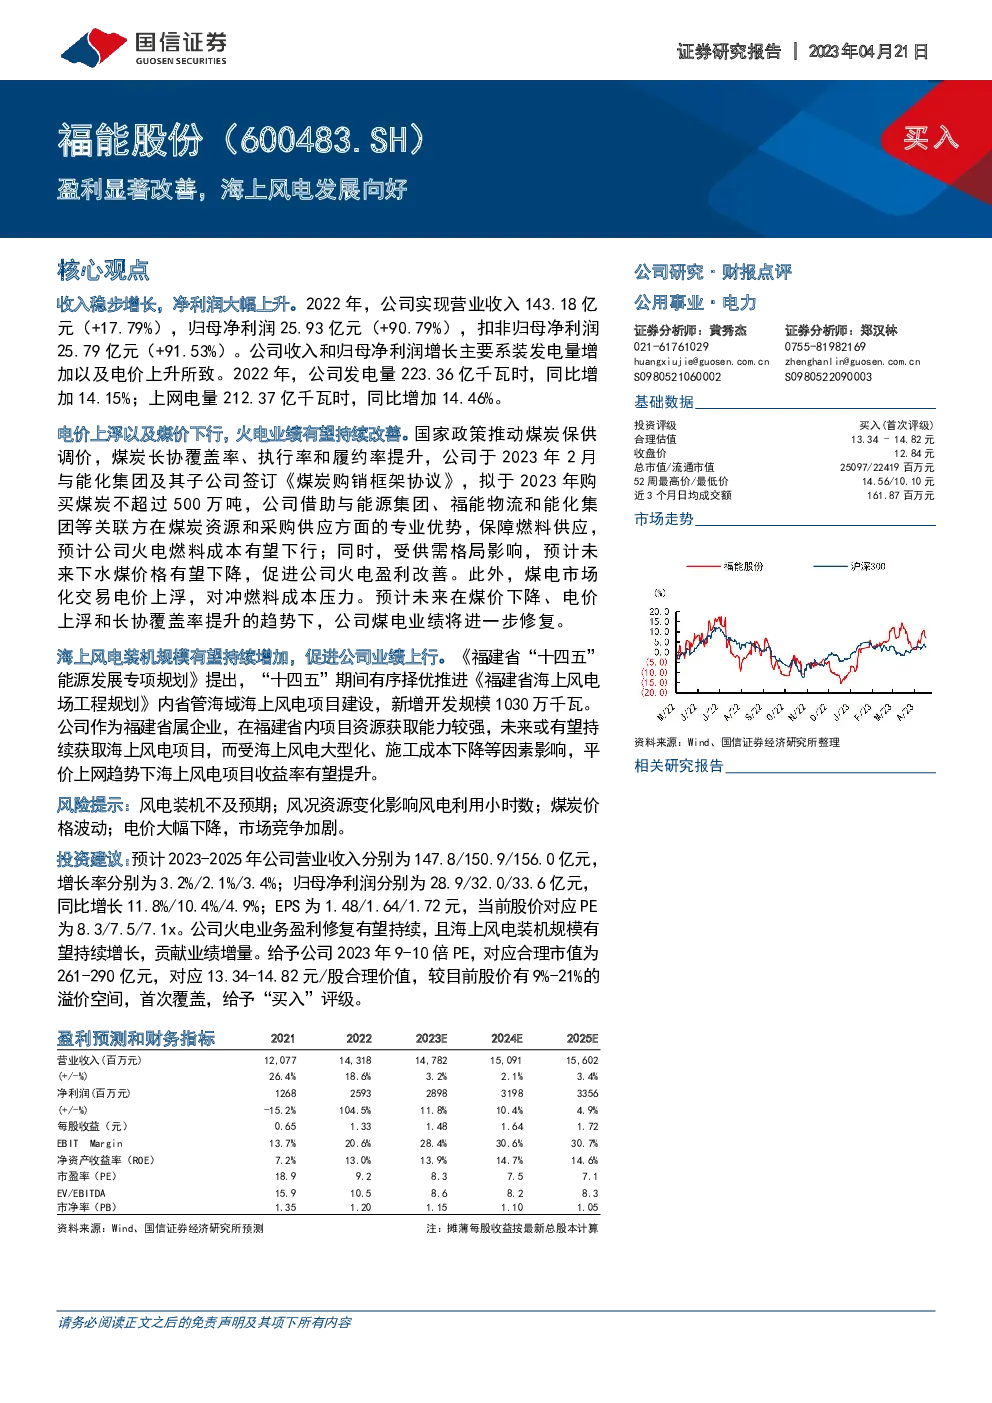
- 收入与利润增长:2022年,福能股份实现营业收入143.18亿元,同比增长17.79%;归母净利润25.93亿元,同比增长90.79%。扣非归母净利润25.79亿元,同比增长91.53%。
- 发电量与上网电量:2022年,公司累计完成发电量223.36亿千瓦时,同比增长14.15%;完成上网电量212.37亿千瓦时,同比增长14.46%。
业务亮点
- 海上风电装机规模增加:《福建省“十四五”能源发展专项规划》提出,未来五年将新增1030万千瓦海上风电装机规模,福能股份作为福建省属企业,有望持续获取海上风电项目资源,尤其是受益于海上风电大型化和施工成本下降带来的平价上网趋势。
- 火电业务改善:国家政策推动煤炭保供调价,长协覆盖率提升,加上与能化集团的合作,预计火电燃料成本将降低,同时煤电市场化交易电价上浮,有助于火电业绩持续改善。
风险提示
- 风电装机不及预期:海上风电装机规模可能未达到规划目标。
- 风况资源变化:风力资源的波动可能影响风电利用小时数。
- 煤炭价格波动:煤炭价格的不确定性可能影响火电成本。
- 电价大幅下降:市场竞争加剧可能导致电价下滑。
投资建议
- 盈利预测:预计2023-2025年营业收入分别为147.8亿、150.9亿、156.0亿元,归母净利润分别为28.9亿、32.0亿、33.6亿元。
- 估值与评级:基于2023年9-10倍PE,合理市值为261-290亿元,合理价值区间为13.34-14.82元/股,首次覆盖给予“买入”评级。
结论
福能股份通过优化资源配置、增强产业链合作以及积极响应政策导向,实现了收入和利润的显著增长。海上风电业务的潜力和火电业务的改善预示着公司未来业绩的持续增长。然而,面对行业内外的多重风险,公司需持续关注市场动态和政策环境,以确保战略的有效实施和业务的稳健发展。