公司2023年一季度财报亮点分析
营收与利润增长
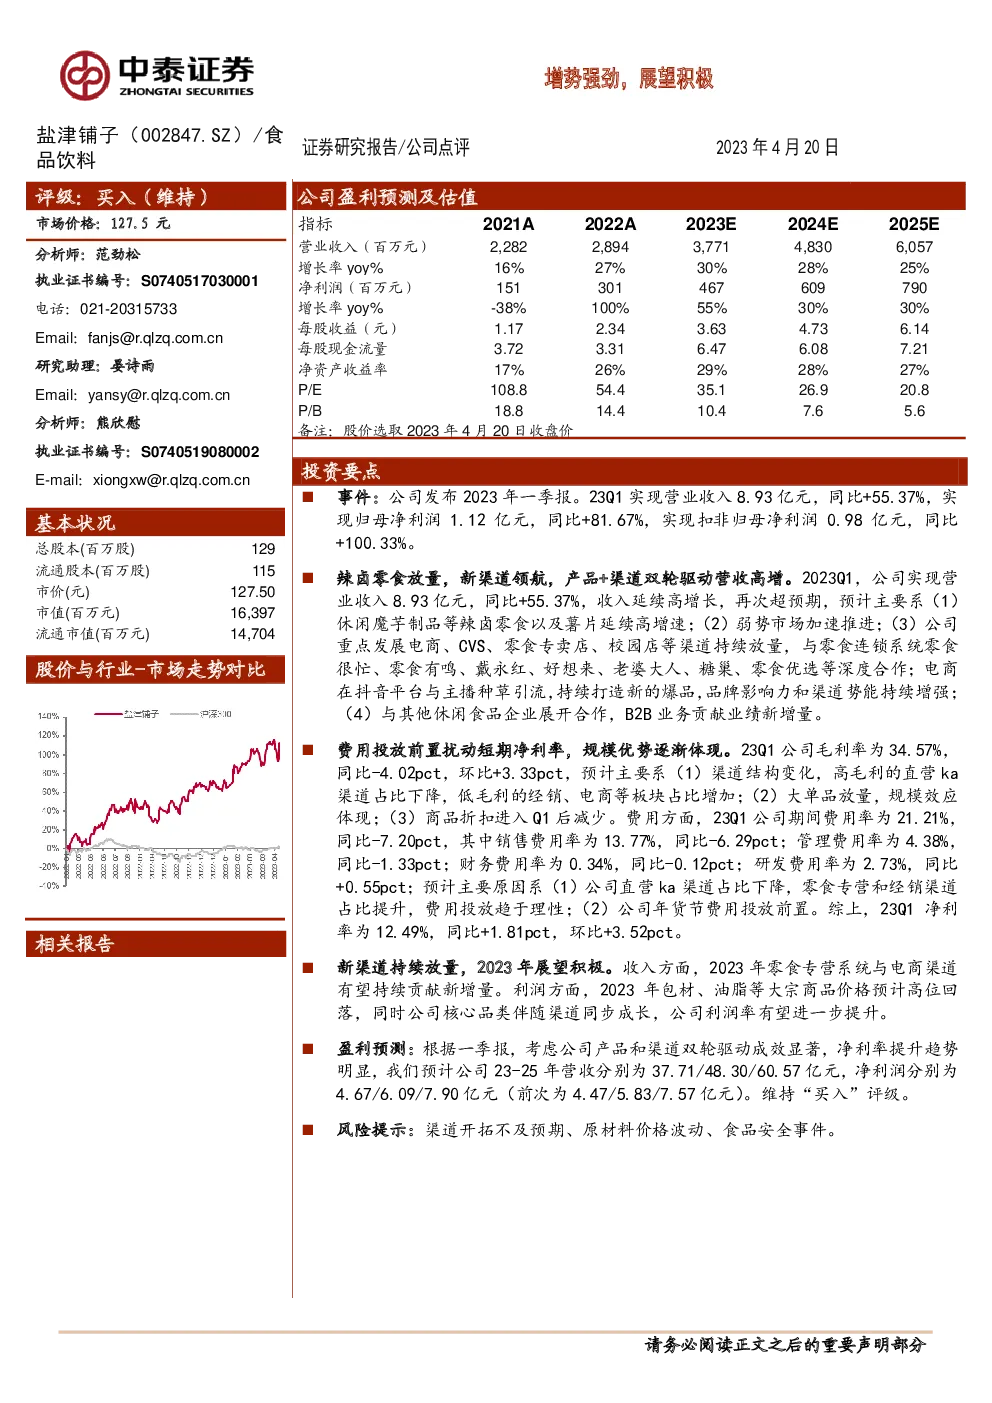
- 营业收入:2023年一季度,公司实现营业收入8.93亿元,同比增长55.37%,超出市场预期,这主要得益于辣卤零食产品线的持续高增长及新渠道的快速拓展。
- 净利润表现:同期,归母净利润达到1.12亿元,同比增长81.67%,扣非归母净利润为0.98亿元,同比增长100.33%,显示公司盈利能力显著增强。
产品与渠道策略
- 产品策略:休闲魔芋制品、辣卤零食以及薯片等产品线保持高增速,成为推动营收增长的关键因素。
- 渠道拓展:电商、CVS、零食专卖店、校园店等新兴渠道持续放量,与多个知名零食连锁系统如零食很忙、零食有鸣、戴永红、好想来、老婆大人、糖巢、零食优选等建立了深度合作关系,同时通过抖音等平台与主播合作,有效推广新品,增强品牌影响力。
费用与成本控制
- 成本结构:一季度毛利率为34.57%,同比下降4.02个百分点,但环比上升3.33个百分点,主要受渠道结构变化、大单品规模效应及商品折扣减少影响。
- 费用管理:期间费用率降至21.21%,同比下降7.20个百分点,其中销售费用率降低至13.77%,管理费用率降至4.38%,表明公司在费用投放上更为理性,规模效益逐渐显现。
预期展望与风险提示
- 新渠道增长:预计2023年零食专营系统与电商渠道将贡献新增量,推动收入增长。
- 利润提升:随着包材、油脂等大宗商品价格预计高位回落,以及公司核心品类伴随渠道同步成长,预计公司利润率将进一步提升。
- 风险提示:渠道开拓进度、原材料价格波动、食品安全事件均为可能的风险点。
投资展望
- 盈利预测:基于一季度业绩表现及公司策略,调整后的盈利预测为2023-2025年的营收分别达到37.71亿元、48.30亿元和60.57亿元,净利润分别为4.67亿元、6.09亿元和7.90亿元。
- 评级:维持“买入”评级,看好公司未来在产品与渠道双轮驱动下的持续增长潜力。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。