公司业绩概览
2023年度业绩亮点
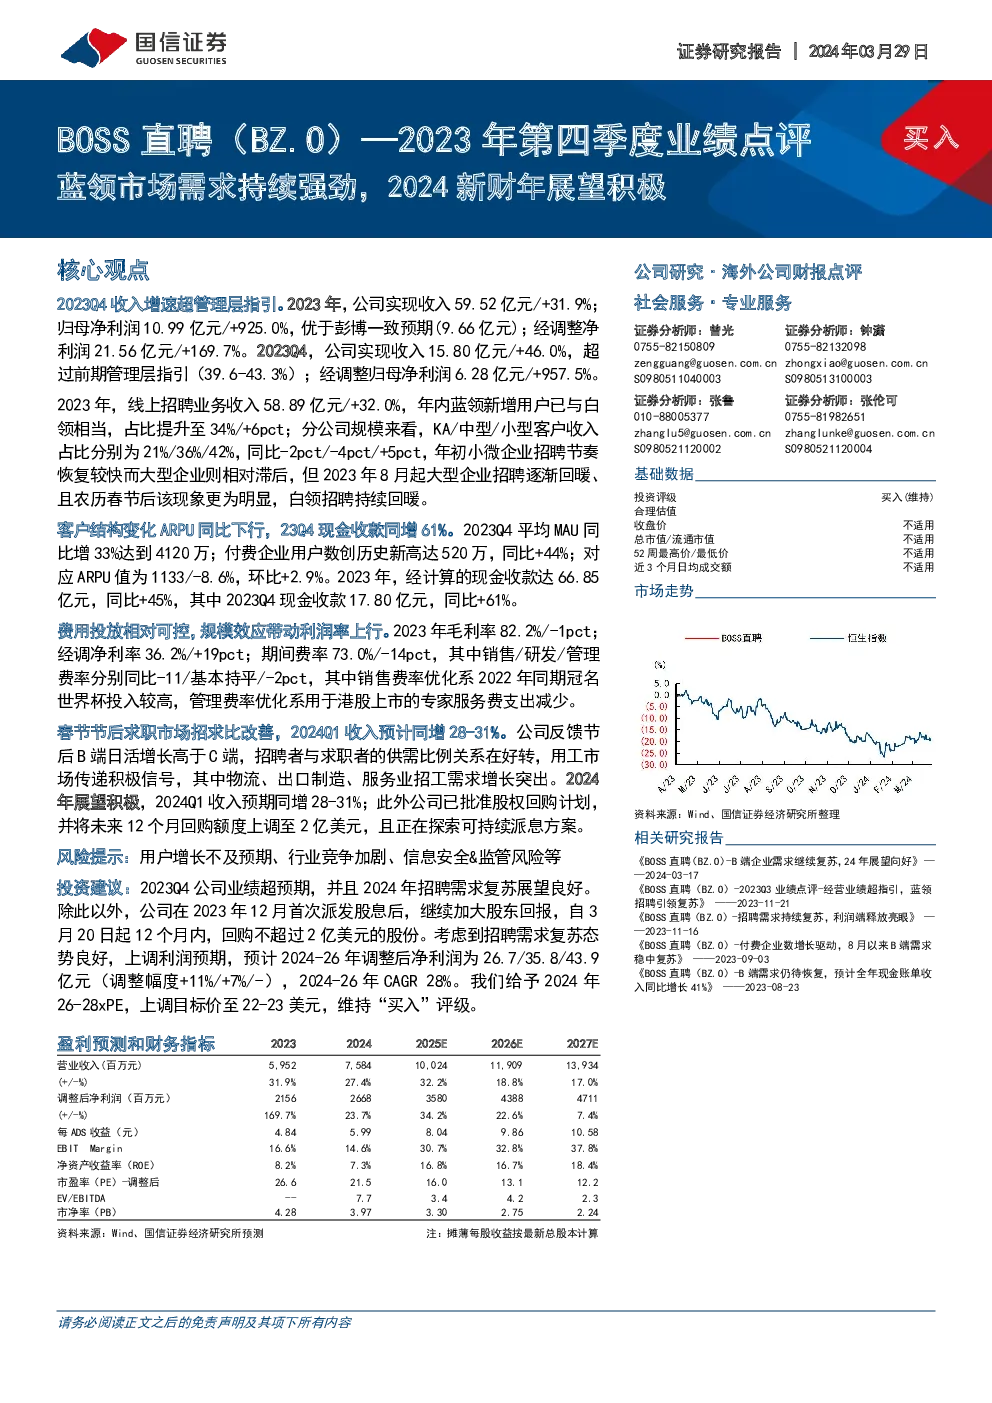
- 收入增长:2023年总收入为59.52亿元人民币,同比增长31.9%,超过彭博一致预期。
- 净利润增长:实现归母净利润10.99亿元人民币,同比增长925.0%,远超彭博预期的9.66亿元。
- 调整后净利润:经调整后净利润为21.56亿元人民币,同比增长169.7%。
第四季度业绩亮点
- 收入表现:第四季度收入为15.80亿元人民币,同比增长46.0%,超过管理层指引的39.6%-43.3%区间。
- 净利润表现:实现归母净利润3.31亿元人民币,超过彭博一致预期的1.98亿元;经调整归母净利润为6.28亿元人民币,同比增长957.5%。
业务细分
- 线上招聘业务:全年收入58.89亿元人民币,同比增长32.0%,占总收入的99.0%。蓝领用户新增规模与白领相当,收入占比提升至34%,同比增加6个百分点。
- 其他业务:全年收入0.63亿元人民币,同比增长26.4%。
市场表现与用户增长
- 流量与活跃用户:第四季度平均月活跃用户(MAU)为4120万,同比增长33%;APP日活跃用户(DAU)接近700万,新增及在线岗位数量显著增长。
- 付费用户:全年付费企业用户数达到520万,同比增长44%,预计未来将继续增长。
费用控制与利润率
- 期间费用率:全年期间费率73.0%,同比下降14个百分点,主要得益于销售、研发和管理费用率的优化。
- 毛利率:全年毛利率为82.2%,略有下降1个百分点,但经调整净利率为36.2%,同比上升19个百分点。
市场展望与策略
- 2024Q1收入预期:预计同比增长28%-31%,主要受益于招聘市场需求的复苏。
- 回购计划:公司已批准股权回购计划,并将回购额度上调至2亿美元,同时探索可持续派息方案。
- 盈利预测:预计2024-26年调整后净利润分别为26.7亿、35.8亿和43.9亿元人民币,复合年增长率(CAGR)为28%。
- 评级与目标价:给予2024年26-28倍市盈率,目标价上调至22-23美元,维持“买入”评级。
风险提示:
- 用户增长低于预期。
- 行业竞争加剧。
- 安全与监管风险。
此总结基于提供的文字内容,涵盖了2023年及2024年第一季度的关键业绩指标、业务增长点、市场表现、费用控制、利润率变化、未来展望与策略以及风险提示,最终提供了对公司的投资建议。