发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
报告总结
公司业绩回顾与挑战
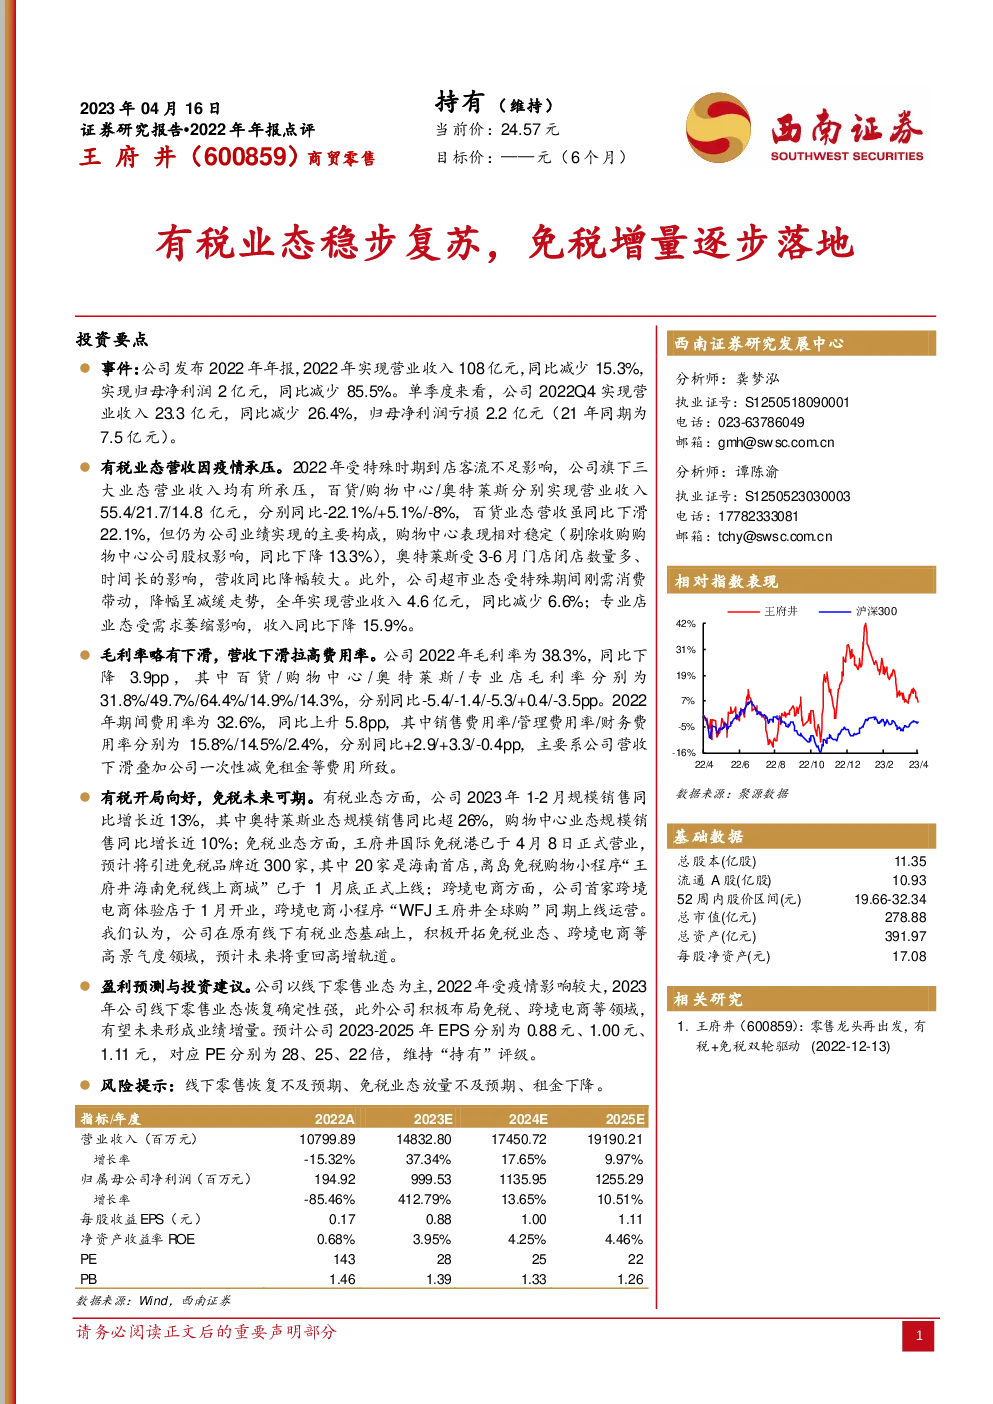
- 2022年度:公司全年实现营业收入108亿元,较上一年度下降15.3%;归母净利润2亿元,同比减少85.5%。
- 季度表现:第四季度(2022Q4),公司实现营业收入23.3亿元,同比下降26.4%;净亏损2.2亿元,而去年同期为盈利7.5亿元。
主要业态分析
- 有税业态:受特殊时期到店客流不足的影响,百货、购物中心及奥特莱斯业态均承压。百货业态收入虽下滑22.1%,仍为主要贡献;购物中心业务在剔除特定因素后,同比下降13.3%;奥特莱斯业务因3至6月门店关闭时间较长而遭受重大冲击。
- 超市业态:得益于疫情期间的刚需消费,收入减少了6.6%。
- 专业店业态:受到市场需求萎缩的影响,收入同比下降15.9%。
成本与费用率
- 毛利率:2022年整体毛利率为38.3%,较上年下降3.9个百分点。
- 期间费用率:达到32.6%,较上一年上升5.8个百分点,主要由于营收下滑及一次性减免租金等费用的增加。
业务展望与新机遇
- 有税开局:2023年1-2月,有税业态销售规模同比增长约13%,其中奥特莱斯增长超过26%,购物中心增长接近10%。
- 免税业态:王府井国际免税港于4月8日开业,预计引进近300家免税品牌,其中20家为首店。同时,“王府井海南免税线上商城”于1月底上线。
- 跨境电商:公司开设首家跨境电商体验店并推出“WFJ王府井全球购”小程序。
预测与建议
- 盈利预测:预计2023-2025年的EPS分别为0.88元、1.00元、1.11元,对应PE分别为28、25、22倍。
- 投资建议:鉴于公司线下零售业态的恢复前景以及对免税、跨境电商领域的积极布局,维持“持有”评级。
风险提示
- 线下零售恢复:线下零售业务恢复可能低于预期。
- 免税业态:免税业务的扩展速度可能不达预期。
- 租金变动:租金水平变化对公司经营的影响存在不确定性。