需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
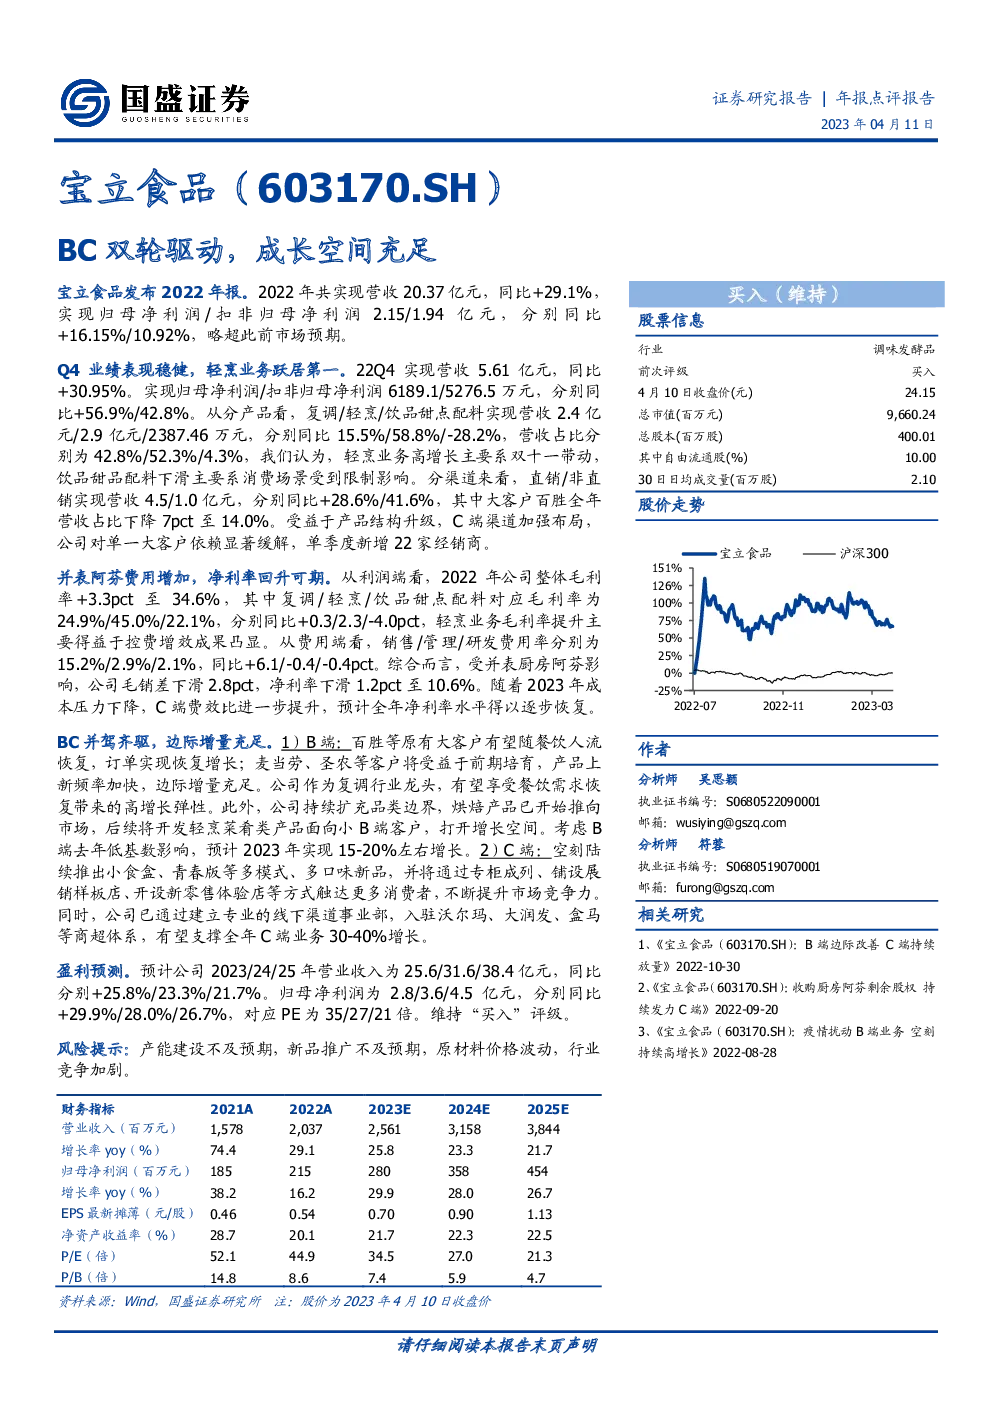
宝立食品在2022年度实现了稳健的营收增长和利润提升。全年营收总额达到了20.37亿元人民币,同比增长29.1%。归母净利润和扣非归母净利润分别达到2.15亿元和1.94亿元,同比增长16.15%和10.92%,这一成绩略超过了市场的预期。
第四季度,公司的业绩表现同样稳健。季度营收为5.61亿元,同比增长30.95%。同期,归母净利润和扣非归母净利润分别为6189.1万元和5276.5万元,分别较上年同期增长56.9%和42.8%。这一季度,轻烹业务贡献显著,营收占比超过52.3%,显示出了强劲的增长势头。
在产品层面,复调、轻烹和饮品甜点配料的营收分别为2.4亿元、2.9亿元和2387.46万元,分别占总营收的42.8%、52.3%和4.3%。轻烹业务的高增长主要得益于双十一活动的推动,而饮品甜品配料的下滑则与消费场景受限有关。销售渠道方面,直销和非直销的营收分别为4.5亿元和1.0亿元,分别同比增长28.6%和41.6%。大客户百胜的全年营收占比下降至14.0%,显示出公司在减少对单一客户依赖方面的努力取得了一定成效。
在利润分析中,2022年的整体毛利率为34.6%,较上年提高了3.3个百分点。其中,复调、轻烹和饮品甜点配料的毛利率分别为24.9%、45.0%和22.1%,分别较上年增长了0.3、2.3和-4.0个百分点。轻烹业务毛利率的提升主要源于控制费用和提高效率的成果。销售、管理和研发费用率分别为15.2%、2.9%和2.1%,与去年相比分别增加了6.1、减少了0.4和0.4个百分点。并表厨房阿芬导致的毛销差下滑了2.8个百分点,进而影响了净利率,但全年净利率仍达到10.6%。考虑到2023年成本压力的减轻和C端费效比的进一步提升,预计全年净利率水平将得到逐步恢复。
对于未来发展,B端和C端业务都展现出了积极的增长潜力。B端业务预计将在餐饮人流恢复的情况下实现15%-20%的增长,得益于原有大客户如百胜的订单恢复,以及新客户如麦当劳和圣农的产品上新频率加快。公司也在持续扩大产品线,包括烘焙产品推向市场,并计划开发轻烹菜肴类产品以吸引小B端客户。C端业务通过推出多模式、多口味的新品,以及通过多种渠道的布局,如设立专柜、展销样板店和新零售体验店,预计将实现30%-40%的增长。公司已加强了与商超体系的合作,如沃尔玛、大润发和盒马,以支撑C端业务的增长。
基于上述分析,预计2023-2025年的营业收入将分别增长25.8%、23.3%和21.7%,归母净利润分别增长29.9%、28.0%和26.7%,对应的市盈率为35、27和21倍。鉴于公司的增长潜力和市场地位,维持其“买入”评级。
然而,投资者应关注可能的风险,包括产能建设进度、新品推广效果、原材料价格波动和行业竞争加剧。