甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
煌上煌公司2022年度业绩概览
经营业绩
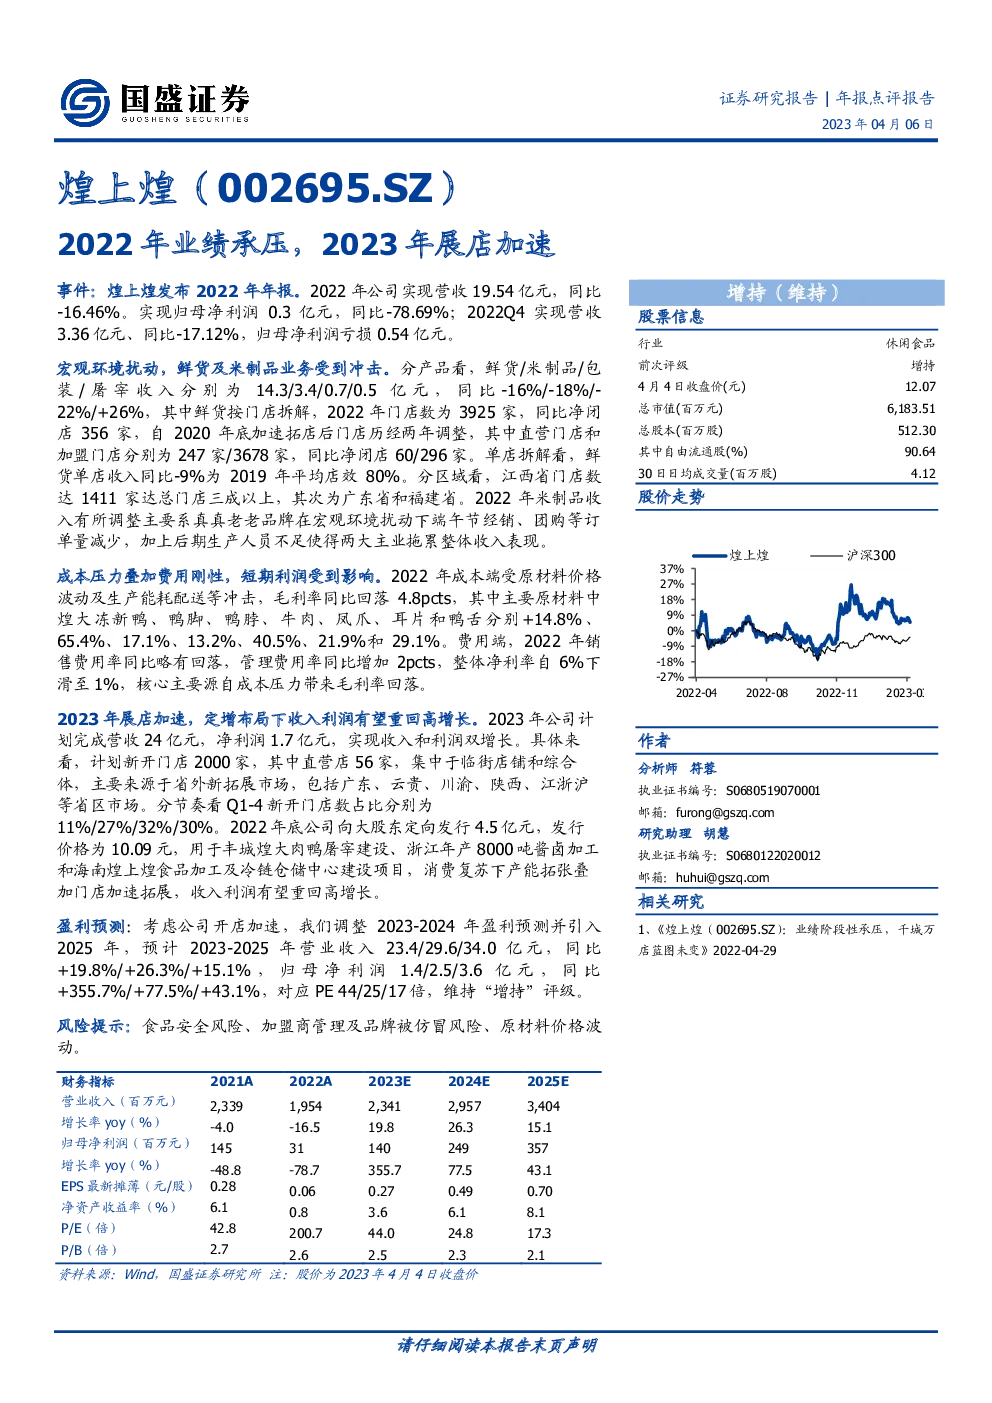
- 营收与净利润:煌上煌2022年实现营收19.54亿元,较上年下降16.46%;归母净利润为0.3亿元,同比减少78.69%。第四季度,营收3.36亿元,同比下降17.12%,而归母净利润则出现亏损,为0.54亿元。
- 产品线分析:鲜货、米制品、包装及屠宰产品分别贡献收入14.3亿元、3.4亿元、0.7亿元及0.5亿元,各业务线均面临不同程度的挑战,尤其是鲜货业务受到门店数量调整的影响。
宏观环境与业务挑战
- 门店调整:截至2022年末,公司共有3925家门店,较前一年减少356家,其中直营门店247家,加盟门店3678家,分别净减少60家和296家。
- 单店效益:鲜货单店收入同比下降9%,仅为2019年平均水平的80%。
- 区域分布:江西、广东和福建是门店分布的主要地区,其中江西门店占比超过三分之一。
成本与费用影响
- 成本压力:原材料价格波动及生产、配送成本增加导致毛利率同比下降4.8个百分点。
- 费用管理:销售费用率略有下降,但管理费用率增加2个百分点,整体净利率从6%降至1%。
2023年展望
- 展店计划:2023年计划新开2000家门店,包括56家直营店,覆盖多个省份的新市场。
- 产能布局:通过定向发行融资4.5亿元,用于建设新的生产设施,以支持扩张计划。
财务预测与评级
- 盈利预测:预计2023-2025年的营业收入分别为23.4亿、29.6亿、34.0亿元,归母净利润分别为1.4亿、2.5亿、3.6亿元。
- 估值:对应PE分别为44倍、25倍、17倍,维持“增持”评级。
风险提示
- 食品安全:潜在的食品安全问题。
- 加盟商管理:加盟商的管理和品牌保护面临挑战。
- 原材料价格波动:原材料成本的不确定性。
结论
煌上煌在2022年面对宏观经济挑战,业绩承压,尤其是在成本压力和业务调整方面。然而,公司通过2023年的展店计划和产能布局,旨在重振收入和利润增长。随着消费复苏的预期以及产能的扩张,公司的财务预测显示未来有较高的增长潜力,但仍需关注食品安全风险、加盟商管理以及原材料价格波动等潜在风险。