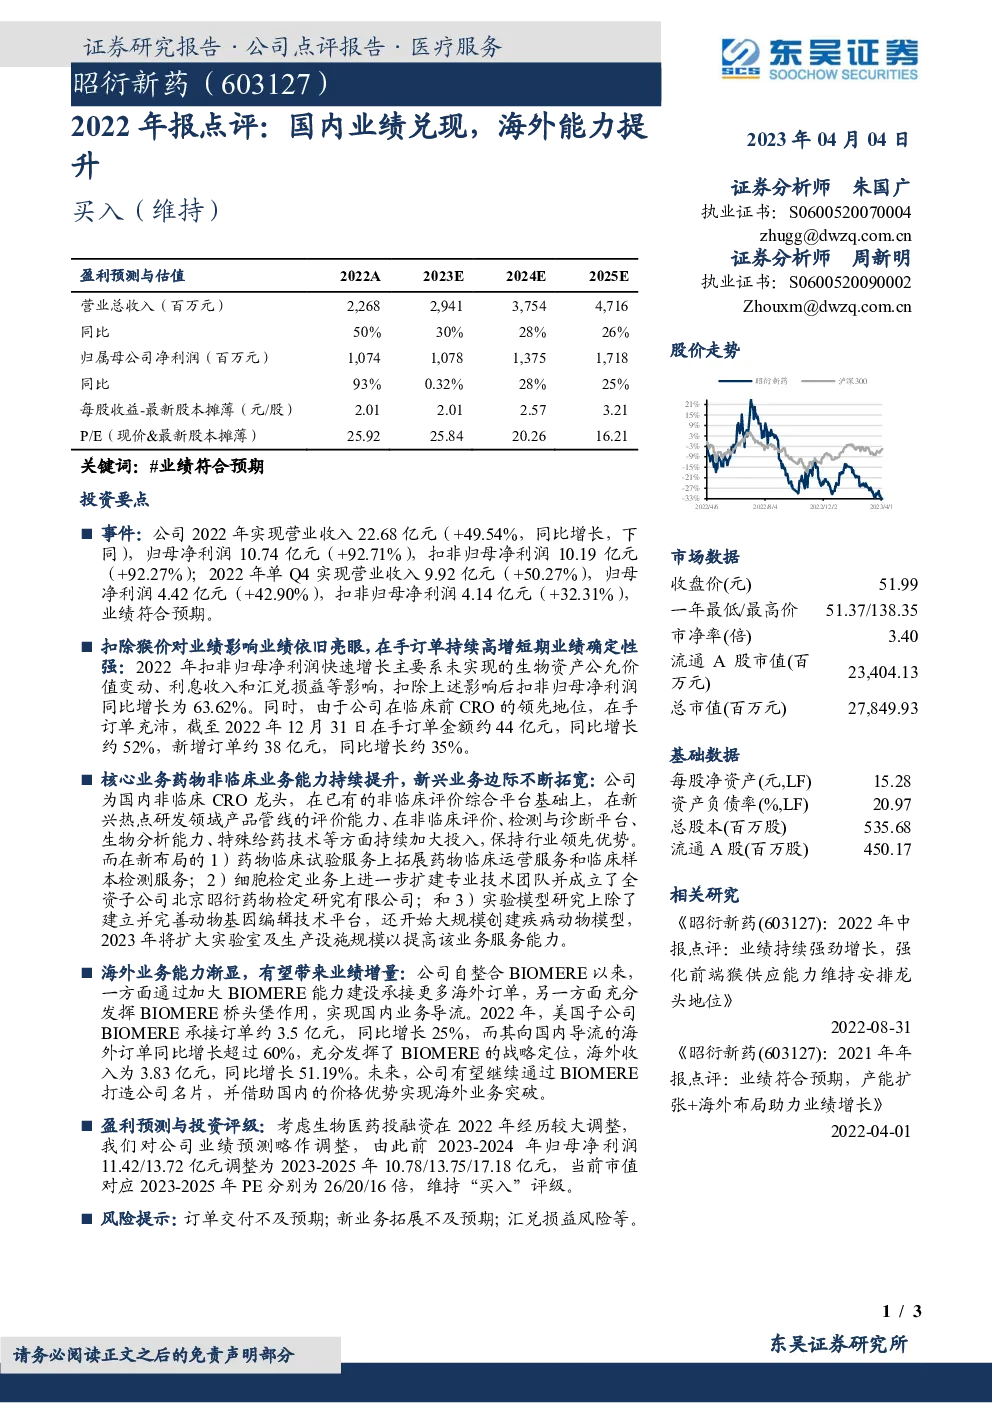
公司业绩与市场表现概览
业绩亮点
- 2022年度:公司实现了营业收入22.68亿元,同比增长49.54%;归母净利润10.74亿元,同比增长92.71%;扣非归母净利润10.19亿元,同比增长92.27%。
- 季度表现:第四季度,公司营收9.92亿元,同比增长50.27%;归母净利润4.42亿元,同比增长42.90%;扣非归母净利润4.14亿元,同比增长32.31%,整体业绩符合市场预期。
绩效驱动因素
- 订单增长:在手订单持续增长,截至年底达到44亿元,同比增长约52%,新增订单38亿元,同比增长约35%。这一增长表明市场需求强劲,公司业务稳定且具有可持续性。
- 非临床业务能力:作为国内非临床CRO领域的龙头,公司在临床前CRO服务方面持续提升,特别是在新兴研发领域的评价能力、生物分析、特殊给药技术等领域保持行业领先地位。
新业务布局与扩展
- 药物临床服务:公司进一步拓展药物临床运营服务和临床样本检测服务,增强在临床试验领域的服务能力。
- 细胞检定业务:通过建立全资子公司并扩大专业团队,强化细胞检定业务的技术实力。
- 实验模型研究:建立和完善动物基因编辑技术平台,大规模创建疾病动物模型,提升实验模型研究能力。
海外业务进展
- BIOMERE整合与贡献:自整合BIOMERE以来,公司通过加强能力建设和利用其作为海外市场的桥头堡地位,成功承接更多海外订单,2022年美国子公司BIOMERE订单总额同比增长25%,向国内导流的海外订单同比增长超过60%。海外收入达到3.83亿元,同比增长51.19%。
- 全球战略定位:公司计划继续利用BIOMERE的品牌效应和成本优势,推动海外业务的进一步发展。
预测与评级
- 盈利预测:考虑到2022年生物医药行业的调整,对2023-2025年的归母净利润预测调整为10.78亿、13.75亿、17.18亿元。
- 估值与评级:当前市值对应2023-2025年的市盈率分别为26、20、16倍,维持“买入”评级。
风险提示
- 订单交付风险:可能存在订单交付不及预期的情况。
- 新业务拓展风险:新业务拓展可能面临挑战。
- 汇兑损益风险:汇率波动可能影响财务表现。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。