2022半年报点评:三大业务协同,零部件业务高增
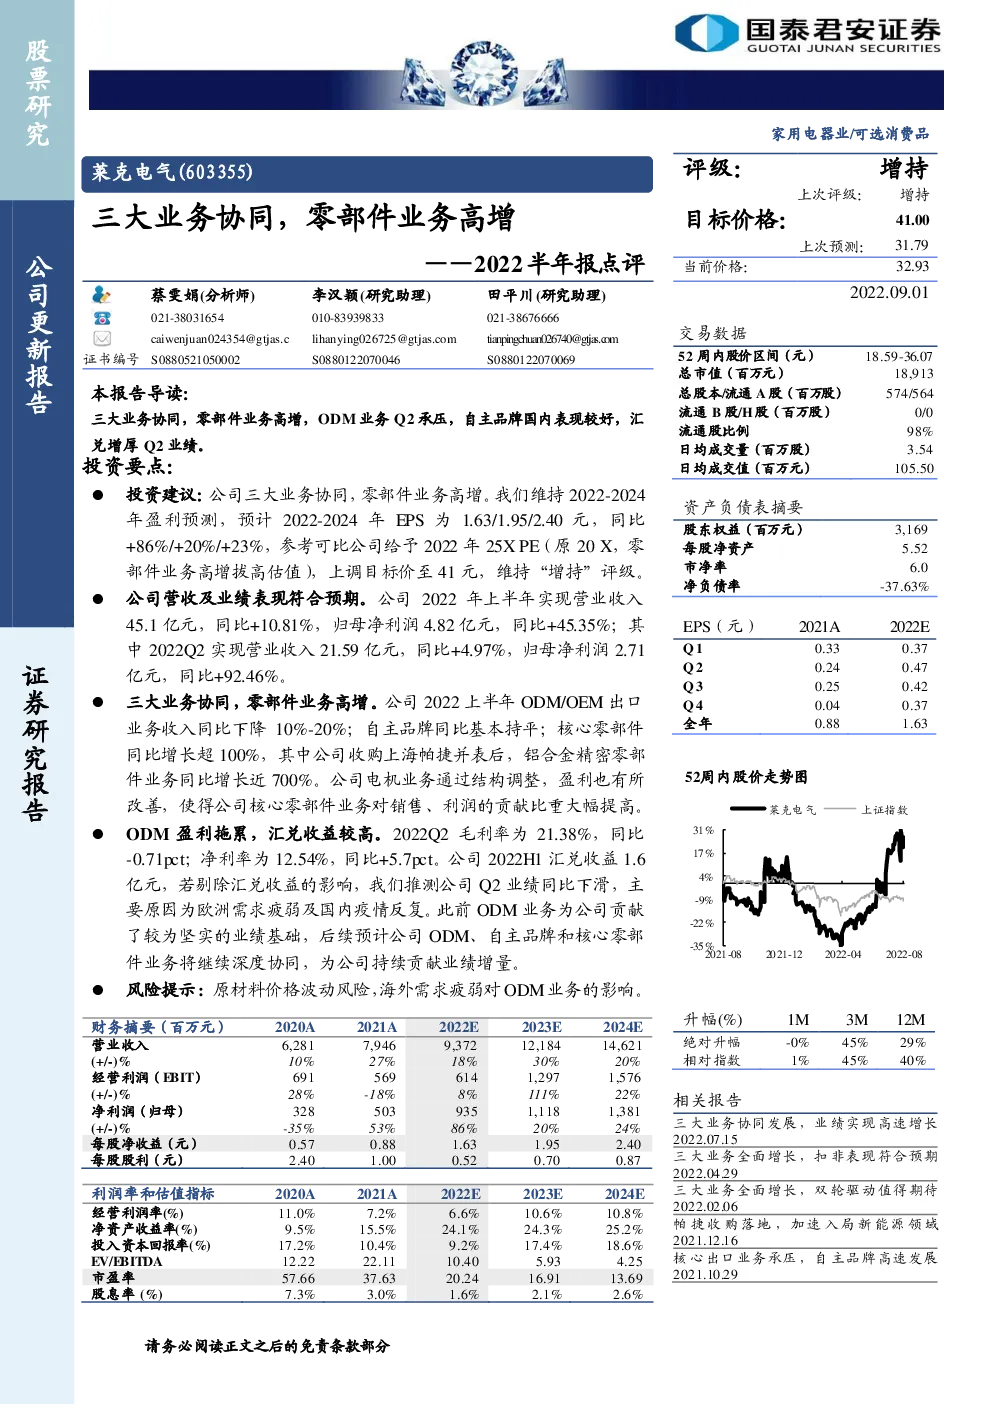
投资建议:公司三大业务协同,零部件业务高增。我们维持2022-2024年盈利预测,预计2022-2024年EPS为1.63/1.95/2.40元,同比+86%/+20%/+23%,参考可比公司给予2022年25X PE(原20X,零部件业务高增拔高估值),上调目标价至41元,维持“增持”评级。 公司营收及业绩表现符合预期。公司2022年上半年实现营业收入45.1亿元,同比+10.81%,归母净利润4.82亿元,同比+45.35%;其中2022Q2实现营业收入21.59亿元,同比+4.97%,归母净利润2.71亿元,同比+92.46%。 1195046 三大业务协同,零部件业务高增。公司2022上半年ODM/OEM出口业务收入同比下降10%-20%;自主品牌同比基本持平;核心零部件同比增长超100%,其中公司收购上海帕捷并表后,铝合金精密零部件业务同比增长近700%。公司电机业务通过结构调整,盈利也有所改善,使得公司核心零部件业务对销售、利润的贡献比重大幅提高。 ODM盈利拖累,汇兑收益较高。2022Q2毛利率为21.38%,同比-0.71pct;净利率为12.54%,同比+5.7pct。公司2022H1汇兑收益1.6亿元,若剔除汇兑收益的影响,我们推测公司Q2业绩同比下滑,主要原因为欧洲需求疲弱及国内疫情反复。此前ODM业务为公司贡献了较为坚实的业绩基础,后续预计公司ODM、自主品牌和核心零部件业务将继续深度协同,为公司持续贡献业绩增量。 风险提示:原材料价格波动风险,海外需求疲弱对ODM业务的影响。 1.事件 公司营收及业绩表现符合预期。公司2022年上半年实现营业收入45.1亿元,同比+10.81%,归母净利润4.82亿元,同比+45.35%,扣非归母净利润4.77亿元,同比+52.61%;其中2022Q2实现营业收入21.59亿元,同比+4.97%,归母净利润2.71亿元,同比+92.46%,扣非归母净利润2.67亿元,同比+104.84%。 2.收入端:三大业务协同,零部件业务高增 2022H1公司三大业务协同发展,ODM/OEM出口业务收入同比下降10%-20%;自主品牌同比基本持平;核心零部件同比增长超100%。 1)ODM业务:吸尘器出口承压,园林业务稳定 根据公司此前业绩预告,由于欧美需求紧缩和国内疫情反复,公司传统ODM/OEM出口业务收入同比下降10%-20%,其中第二季度传统ODM/OEM出口业务收入同比下降20%-30%,对应利润同比下降30%-40%。但园林工具业务整体保持稳定,特别是公司近两年推出的清洗类园林产品增长迅速,实现销售连年翻番。 2)自主品牌业务:国内线上线下齐增,跨境电商降幅较大 公司自主品牌销售收入同比基本持平,但盈利能力显著提升,净利润同比增长近30%。自主品牌业务中,线下销售收入同比增长约10%,线上销售收入同比有所下降,但国内线上销售收入同比+20%,受俄乌战争影响,跨境电商业务下降幅度较大。 3)核心零部件业务:帕捷并表带来高增,盈利能力有所改善 2022H1公司核心零部件业务同比增长超过100%,其中公司收购上海帕捷并表后,铝合金精密零部件业务同比增长近700%。根据公司公告,上海/苏州/昆山帕捷2022H1营收7.94亿元,盈利1.07亿元,净利率13.4%。 公司电机业务通过结构调整,盈利有所改善,使得公司核心零部件业务对销售、利润的贡献比重大幅提高。 3.利润端:ODM盈利拖累,汇兑收益较高 ODM盈利承压,汇兑收益高增。2022年上半年公司毛利率为22.17%,同比+0.35pct,净利率为10.69%,同比+2.53pct;其中2022Q2毛利率为21.38%,同比-0.71pct,净利率为12.54%,同比+5.7pct。公司2022上半年销售、管理、研发、财务费用率分别为4.00%、2.63%、4.96%、-3.39%,同比+0.58、-0.55、+0.30、-4.27pct;其中22Q2季度销售、管理、研发、财务费用率分别为4.66%、2.63%、6.17%、-7.81%,同比+1.34、-1.00、+1.39、-10.81pct。美元升值对汇兑收益产生积极影响,6月底公司账上有4.78亿美元(人民币32亿元),公司2022H1汇兑收益1.6亿元。若剔除汇兑收益的影响,我们估计公司Q2业绩同比下滑,推测主要原因为主营ODM业务盈利能力承压。根据公司此前公布的业绩预告,Q2传统ODM/OEM出口业务收入同比下降20%-30%,对应利润同比下降30%-40%。 2022Q2毛利率为21.38%,同比-0.71pct;净利率为12.54%,同比+5.7pct; 销售、管理、研发、财务费用率分别为4.66%、2.63%、6.17%、-7.81%,同比+1.34、-1.00、+1.39、-10.81pct。公司2022H1汇兑收益1.6亿元,若剔除汇兑收益的影响,我们推测公司Q2业绩同比下滑,推测主要原因为主营ODM业务盈利能力承压。 4.资产及现金流:账上现金充足,现金流表现较好 资产及负债情况:公司2022年上半年期末现金+交易性金融资产为39.75亿元,同比+4.16%,存货为12.35亿元,同比+22.41%,应收票据和账款合计为17.72亿元,同比+12.29%。 周转情况:公司2022年上半年期末存货、应收账款和应付账款的周转天数分别为71.08、67.36和71.32天,同比+16.76、+3.77和+2.13天。 现金流情况:公司2022年上半年经营活动产生的现金流量净额为5.48亿元,同比+184.47%,其中销售商品及提供劳务现金流入43.07亿元,同比-0.27%,购买商品、接受劳务支付的现金29.40亿元,同比-12.54%,支付其他与经营活动有关的现金3.67亿元,同比-5.80%,支付给职工以及为职工支付的现金6.29亿元,同比+3.55%;其中2022Q2经营活动产生的现金流量净额为4.75亿元,同比-3.8%,其中销售商品及提供劳务现金流入21.74亿元,同比-13.79%,购买商品、接受劳务支付的现金13.11亿元,同比-18.70%。 公司2022年上半年投资活动产生的现金流量净额为-1.86亿元,同比-7.86亿元,主要系去年同期收回到期的银行结构性存款,而本报告期没有做银行结构性存款。2022Q2投资活动产生的现金流量净额为-0.71亿元,同比-6.49亿元。公司2022年上半年筹资活动产生的现金流量净额为5.3亿元,同比+40.16%,主要系报告期内银行贷款增加所致。2022Q2筹资活动产生的现金流量净额为-0.77亿元,同比-2.58亿元。 5.投资建议 公司三大业务协同,零部件业务高增。我们维持2022-2024年盈利预测,预计2022-2024年EPS为1.63/1.95/2.40元,同比+86%/+20%/+23%,参考可比公司给予公司2022年25X PE(原20X,零部件业务高增拔高估值),上调目标价至41元,维持“增持”评级。 6.风险提示 原材料价格波动风险,海运价格维持高位