短期业绩承压,蓄力投入打造雾化未来
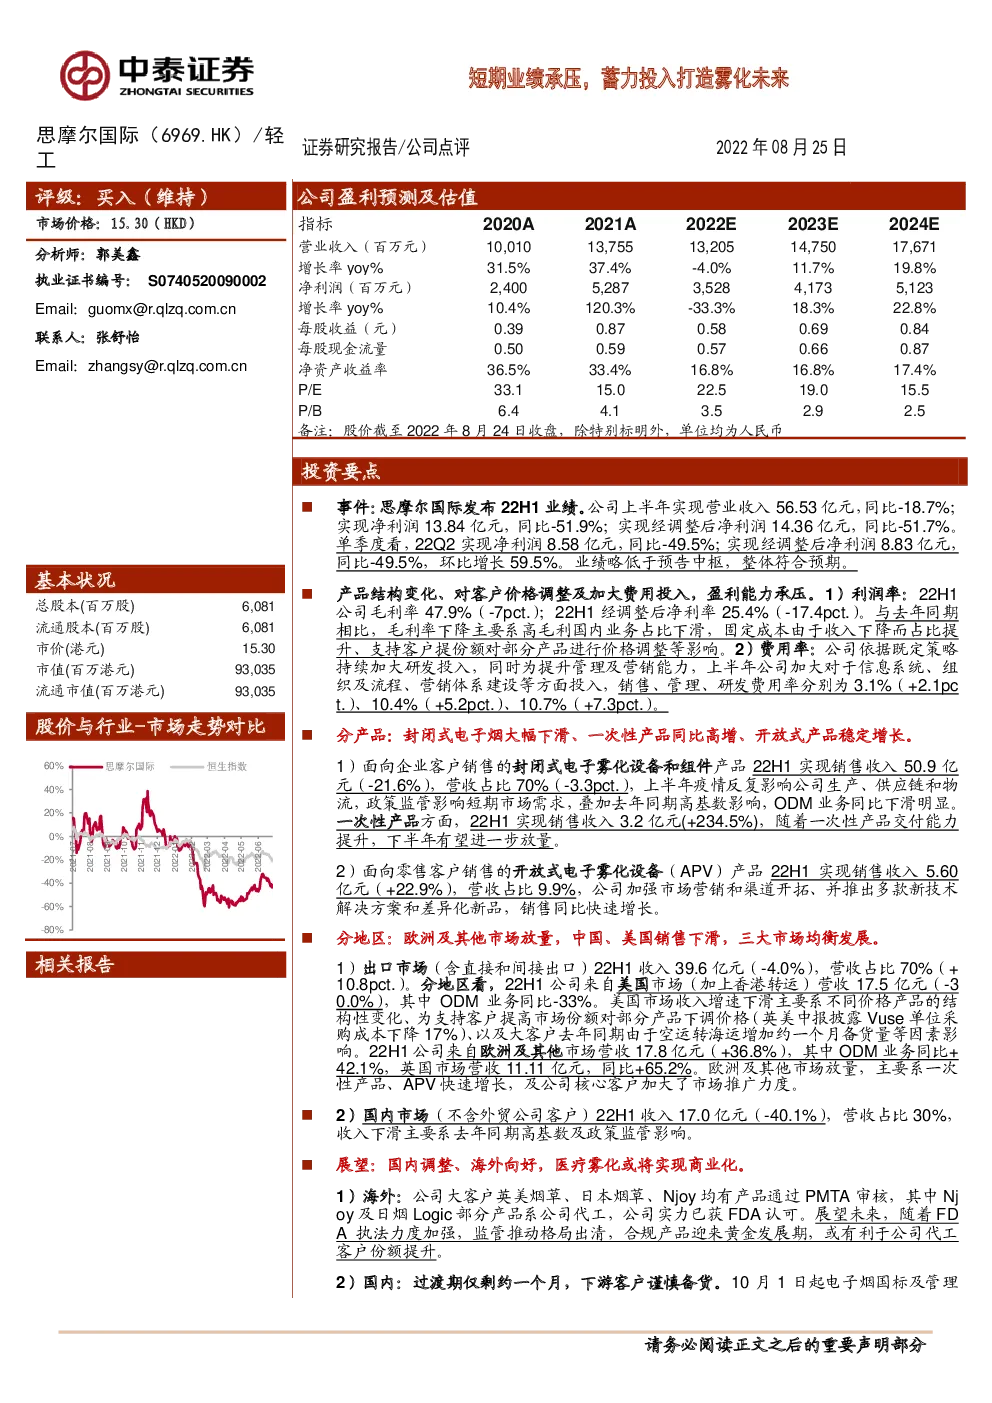
事件:思摩尔国际发布22H1业绩。公司上半年实现营业收入56.53亿元,同比-18.7%; 实现净利润13.84亿元,同比-51.9%;实现经调整后净利润14.36亿元,同比-51.7%。 单季度看,22Q2实现净利润8.58亿元,同比-49.5%;实现经调整后净利润8.83亿元,同比-49.5%,环比增长59.5%。业绩略低于预告中枢,整体符合预期。 产品结构变化、对客户价格调整及加大费用投入,盈利能力承压。1)利润率:22H1公司毛利率47.9%(-7pct.);22H1经调整后净利率25.4%(-17.4pct.)。与去年同期相比,毛利率下降主要系高毛利国内业务占比下滑,固定成本由于收入下降而占比提升、支持客户提份额对部分产品进行价格调整等影响。2)费用率:公司依据既定策略持续加大研发投入,同时为提升管理及营销能力,上半年公司加大对于信息系统、组织及流程、营销体系建设等方面投入,销售、管理、研发费用率分别为3.1%(+2.1pc t.)、10.4%(+5.2pct.)、10.7%(+7.3pct.)。 分产品:封闭式电子烟大幅下滑、一次性产品同比高增、开放式产品稳定增长。 1)面向企业客户销售的封闭式电子雾化设备和组件产品22H1实现销售收入50.9亿元(-21.6%),营收占比70%(-3.3pct.),上半年疫情反复影响公司生产、供应链和物流,政策监管影响短期市场需求,叠加去年同期高基数影响,ODM业务同比下滑明显。 一次性产品方面,22H1实现销售收入3.2亿元(+234.5%),随着一次性产品交付能力提升,下半年有望进一步放量。 2)面向零售客户销售的开放式电子雾化设备(APV)产品22H1实现销售收入5.60亿元(+22.9%),营收占比9.9%,公司加强市场营销和渠道开拓、并推出多款新技术解决方案和差异化新品,销售同比快速增长。 分地区:欧洲及其他市场放量,中国、美国销售下滑,三大市场均衡发展。 1)出口市场(含直接和间接出口)22H1收入39.6亿元(-4.0%),营收占比70%(+10.8pct.)。分地区看,22H1公司来自美国市场(加上香港转运)营收17.5亿元(-3 0.0%),其中ODM业务同比-33%。美国市场收入增速下滑主要系不同价格产品的结构性变化、为支持客户提高市场份额对部分产品下调价格(英美中报披露Vuse单位采购成本下降17%)、以及大客户去年同期由于空运转海运增加约一个月备货量等因素影响。22H1公司来自欧洲及其他市场营收17.8亿元(+36.8%),其中ODM业务同比+42.1%,英国市场营收11.11亿元,同比+65.2%。欧洲及其他市场放量,主要系一次性产品、APV快速增长,及公司核心客户加大了市场推广力度。 2)国内市场(不含外贸公司客户)22H1收入17.0亿元(-40.1%),营收占比30%,收入下滑主要系去年同期高基数及政策监管影响。 展望:国内调整、海外向好,医疗雾化或将实现商业化。 1)海外:公司大客户英美烟草、日本烟草、Njoy均有产品通过PMTA审核,其中Nj oy及日烟Logic部分产品系公司代工,公司实力已获FDA认可。展望未来,随着FD A执法力度加强,监管推动格局出清,合规产品迎来黄金发展期,或有利于公司代工客户份额提升。 2)国内:过渡期仅剩约一个月,下游客户谨慎备货。10月1日起电子烟国标及管理办法即将正式实施,合规节点临近,公司全资子公司韦普莱斯、麦克维尔、麦克兄弟已陆续获授烟草专卖生产企业许可证,考虑到国标对于口味的限制,我们认为消费者对烟草口味的适应期以及口味烟囤货消化仍将持续一段时间,预计下半年国内市场出货或将迎来较大幅度调整。 3)医疗雾化:公司持续强化研发投入,拓展不同雾化方式及应用场景,目前一款雾化给药装臵已经进入创新医疗器械特别审批程序,有望近期实现商业化。我们认为公司始终坚持践行长期主义、打造全球领先雾化科技平台,在知识产权保护及先发优势加持下护城河不断加深,有望维持市场领先地位。 投资建议:监管推动行业出清,海外绑定头部烟草公司,有望同时享有份额提升和行业扩容红利;国内市场产业链不确定性逐一落地,有序监管下赛道长期成长可期。我们预计公司2022-2024年实现营业收入132.1、147.5、176.7亿元,同比-4.0%、11. 7%、19.8%;实现调整后净利润35.3、41.7、51.2亿元,同比-33.3%、18.3%、22. 8%(由于疫情、监管等因素影响,下调盈利预测,前次预测值为40.4、51.5、61.9亿元),对应EPS为0.58、0.69、0.84元,维持“买入”评级。 风险提示:政策变动风险、技术变动风险、消费风格切换风险、产业链格局变动风险。 图表1:思摩尔国际三大财务报表