洽洽食品22Q1季报点评:符合预期,确定性凸显
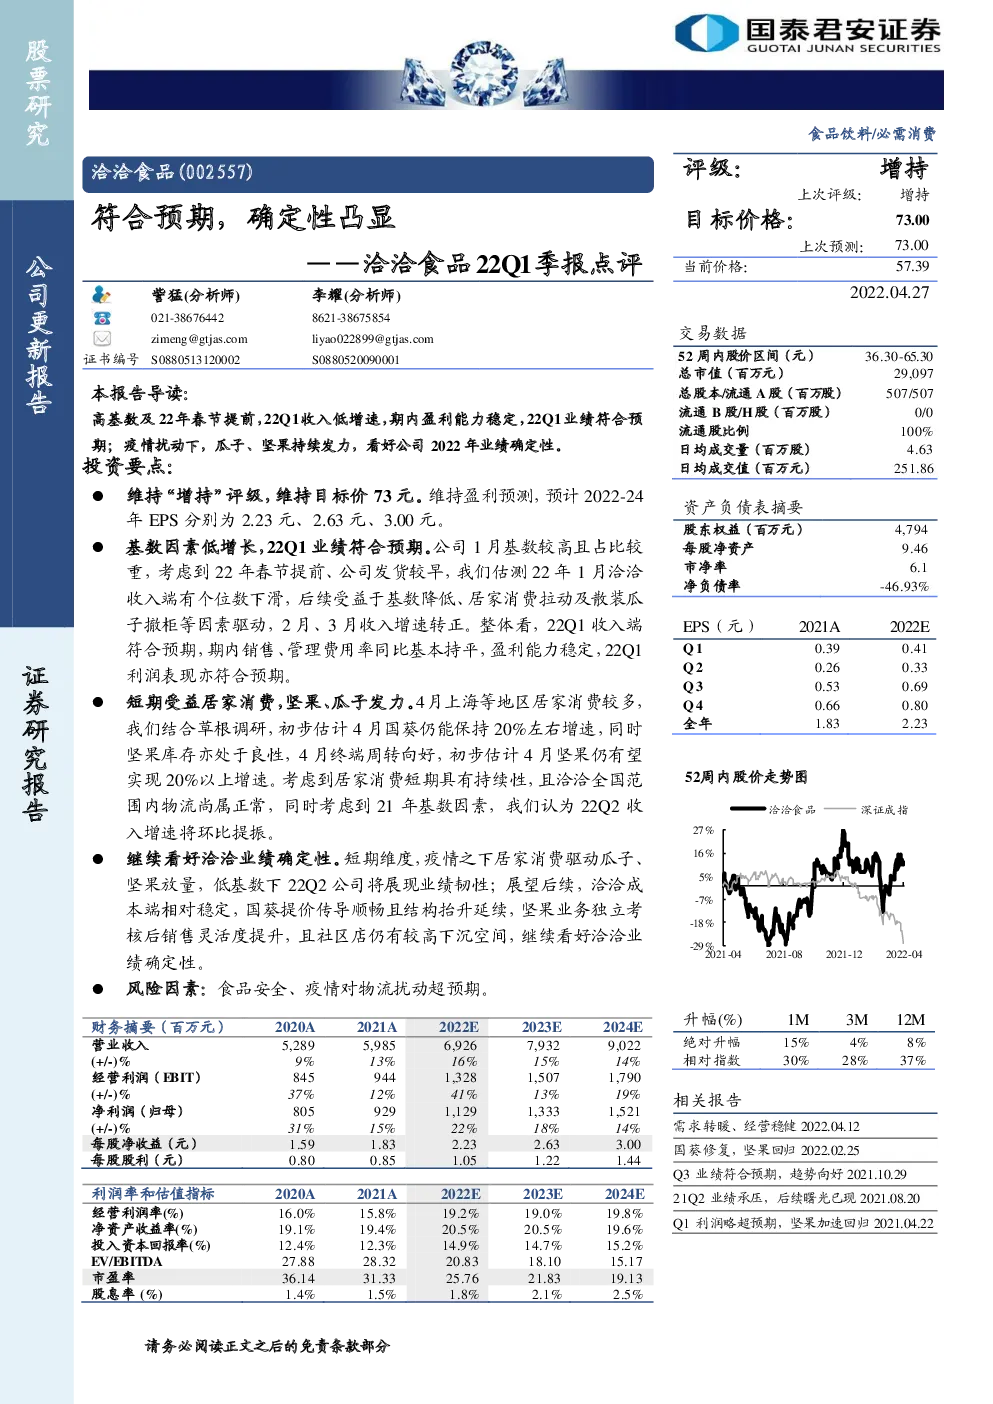
维持“增持”评级,维持目标价73元。维持盈利预测,预计2022-24年EPS分别为2.23元、2.63元、3.00元。 基数因素低增长,22Q1业绩符合预期。公司1月基数较高且占比较重,考虑到22年春节提前、公司发货较早,我们估测22年1月洽洽收入端有个位数下滑,后续受益于基数降低、居家消费拉动及散装瓜子撤柜等因素驱动,2月、3月收入增速转正。整体看,22Q1收入端符合预期,期内销售、管理费用率同比基本持平,盈利能力稳定,22Q1利润表现亦符合预期。 短期受益居家消费,坚果、瓜子发力。4月上海等地区居家消费较多,我们结合草根调研,初步估计4月国葵仍能保持20%左右增速,同时坚果库存亦处于良性,4月终端周转向好,初步估计4月坚果仍有望实现20%以上增速。考虑到居家消费短期具有持续性,且洽洽全国范围内物流尚属正常,同时考虑到21年基数因素,我们认为22Q2收入增速将环比提振。 继续看好洽洽业绩确定性。短期维度,疫情之下居家消费驱动瓜子、坚果放量,低基数下22Q2公司将展现业绩韧性;展望后续,洽洽成本端相对稳定,国葵提价传导顺畅且结构抬升延续,坚果业务独立考核后销售灵活度提升,且社区店仍有较高下沉空间,继续看好洽洽业绩确定性。 风险因素:食品安全、疫情对物流扰动超预期。 事件:公司发布2021年一季报,期内实现收入、净利润14.32亿元、2.08亿元,分别同增3.86%、5.15%,期内实现每股收益0.41元。 维持“增持”评级,维持目标价73元。维持盈利预测,预计2022-24年EPS分别为2.23元、2.63元、3.00元。 基数因素低增长,22Q1业绩符合预期。公司1月基数较高且占比较重,考虑到22年春节提前、公司发货较早,我们估测22年1月洽洽收入端有个位数下滑,后续受益于基数降低、居家消费拉动及散装瓜子撤柜等因素驱动,2月、3月收入增速转正。整体看,22Q1收入端符合预期,估测22Q1瓜子收入下降近3%,坚果收入同增近20%,公司22Q1销售、管理费用率同比基本持平,盈利能力稳定,22Q1利润表现亦符合预期。 短期受益居家消费,坚果、瓜子发力。4月上海等地区居家消费较多,我们结合草根调研,初步估计4月国葵仍能保持20%左右增速,同时坚果库存亦处于良性,4月终端周转向好,初步估计4月坚果仍有望实现20%以上增速。考虑到居家消费短期具有持续性,且洽洽全国范围内物流尚属正常,同时考虑到21年基数因素,我们认为22Q2收入增速将环比提振。 继续看好洽洽业绩确定性。短期维度,疫情之下居家消费驱动瓜子、坚果放量,低基数下22Q2公司将展现业绩韧性;展望后续,洽洽成本端相对稳定,国葵提价传导顺畅且结构抬升延续,坚果业务独立考核后销售灵活度提升,且社区店仍有较高下沉空间,继续看好洽洽业绩确定性。 风险因素:食品安全、疫情对物流扰动超预期。