猜你想问
2026年半年报核心数据有哪些?
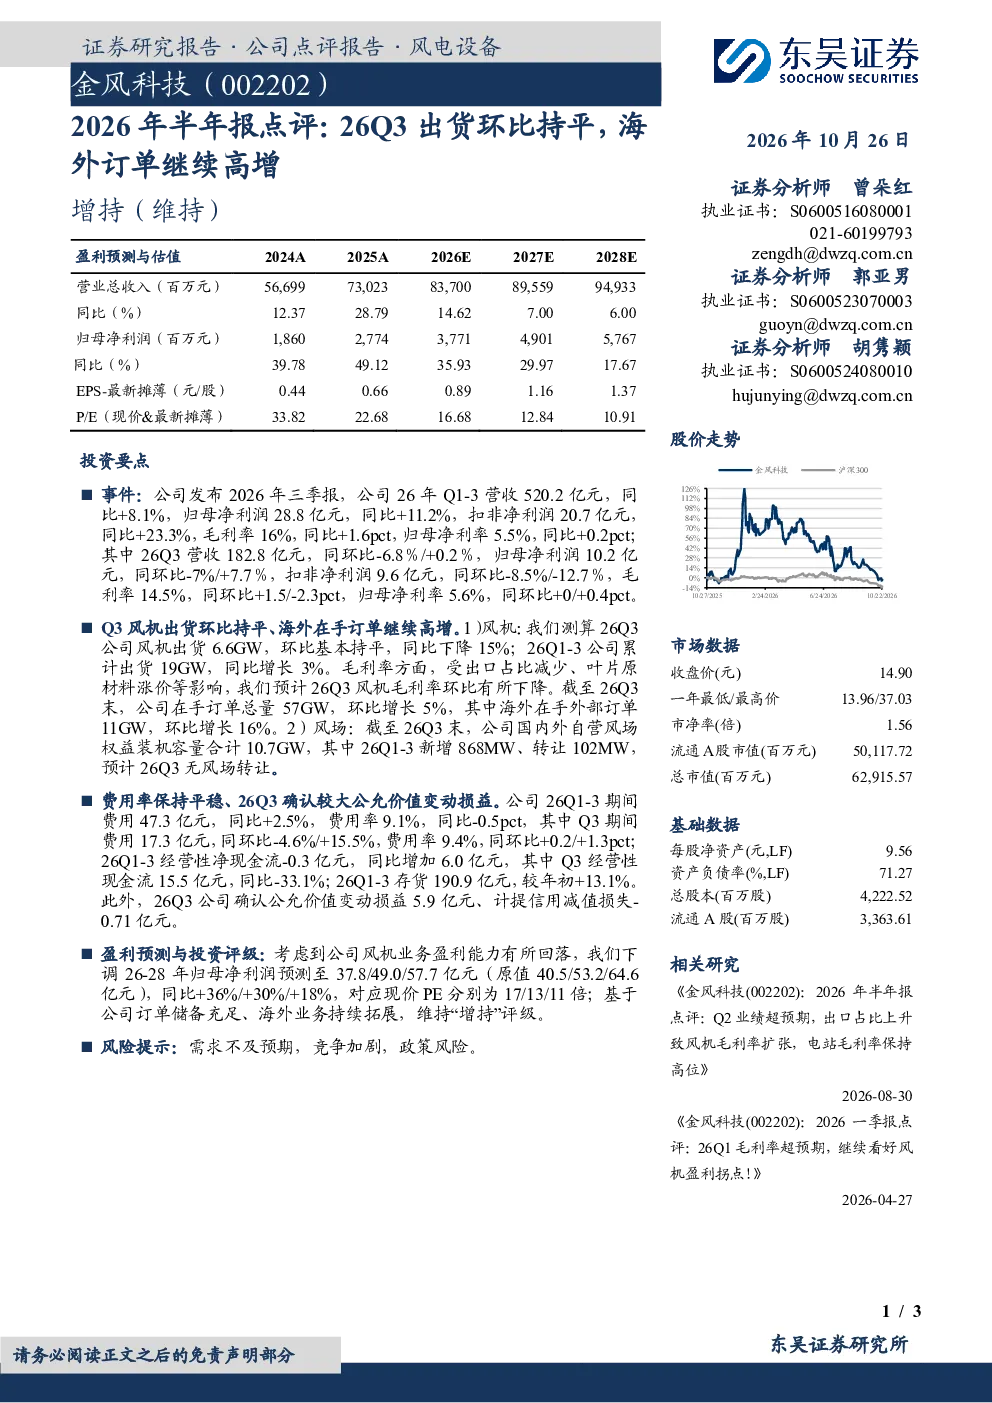
2026年三季报显示,公司Q1-3营收520.2亿元(同比+8.1%),归母净利润28.8亿元(同比+11.2%),扣非净利润20.7亿元(同比+23.3%),毛利率16%(同比+1.6pct),归母净利率5.5%(同比+0.2pct);26Q3营收182.8亿元(同环比-6.8%/+0.2%),归母净利润10.2亿元(同环比-7%/+7.7%),扣非净利润9.6亿元(同环比-8.5%/-12.7%),毛利率14.5%(同环比+1.5/-2.3pct),归母净利率5.6%(同环比+0/+0.4pct)。
电气设备行业发展趋势如何?
电气设备行业在2026年面临出口占比减少、叶片原材料涨价等挑战,但整体仍保持增长趋势。公司26Q3风机出货6.6GW(环比持平,同比下降15%),但26Q1-3累计出货19GW(同比增长3%),显示行业需求仍具韧性。海外业务持续拓展,26Q3海外在手外部订单11GW(环比增长16%),未来海外市场有望成为重要增长点。
报告重点分析了哪些方面?
报告重点分析了公司风机业务表现,指出26Q3风机出货环比持平但同比下降,毛利率环比下降,主要受出口占比减少和原材料涨价影响。同时,报告关注公司在手订单总量57GW(环比增长5%),其中海外订单11GW(环比增长16%),显示公司订单储备充足。此外,报告还分析了公司风场运营情况,截至26Q3末,公司国内外自营风场权益装机容量合计10.7GW。
当前市场对电气设备行业的判断是什么?
当前市场对电气设备行业的判断显示,行业虽面临成本上涨和竞争加剧的挑战,但整体需求仍具韧性。公司作为行业领先企业,通过积极拓展海外市场,有效对冲了国内市场压力。26Q3海外订单环比增长16%,显示公司国际化战略成效显著,未来市场表现值得持续关注。
研报提示了哪些风险?
研报提示的主要风险包括需求不及预期、竞争加剧和政策风险。需求方面,全球经济增长放缓可能导致风电装机需求下降;竞争方面,行业竞争激烈可能导致价格战和利润率下滑;政策方面,补贴政策调整可能影响公司盈利能力。公司需密切关注这些风险因素,并采取相应措施应对。