猜你想问
这份研报主要分析了建筑装饰行业的哪些方面?
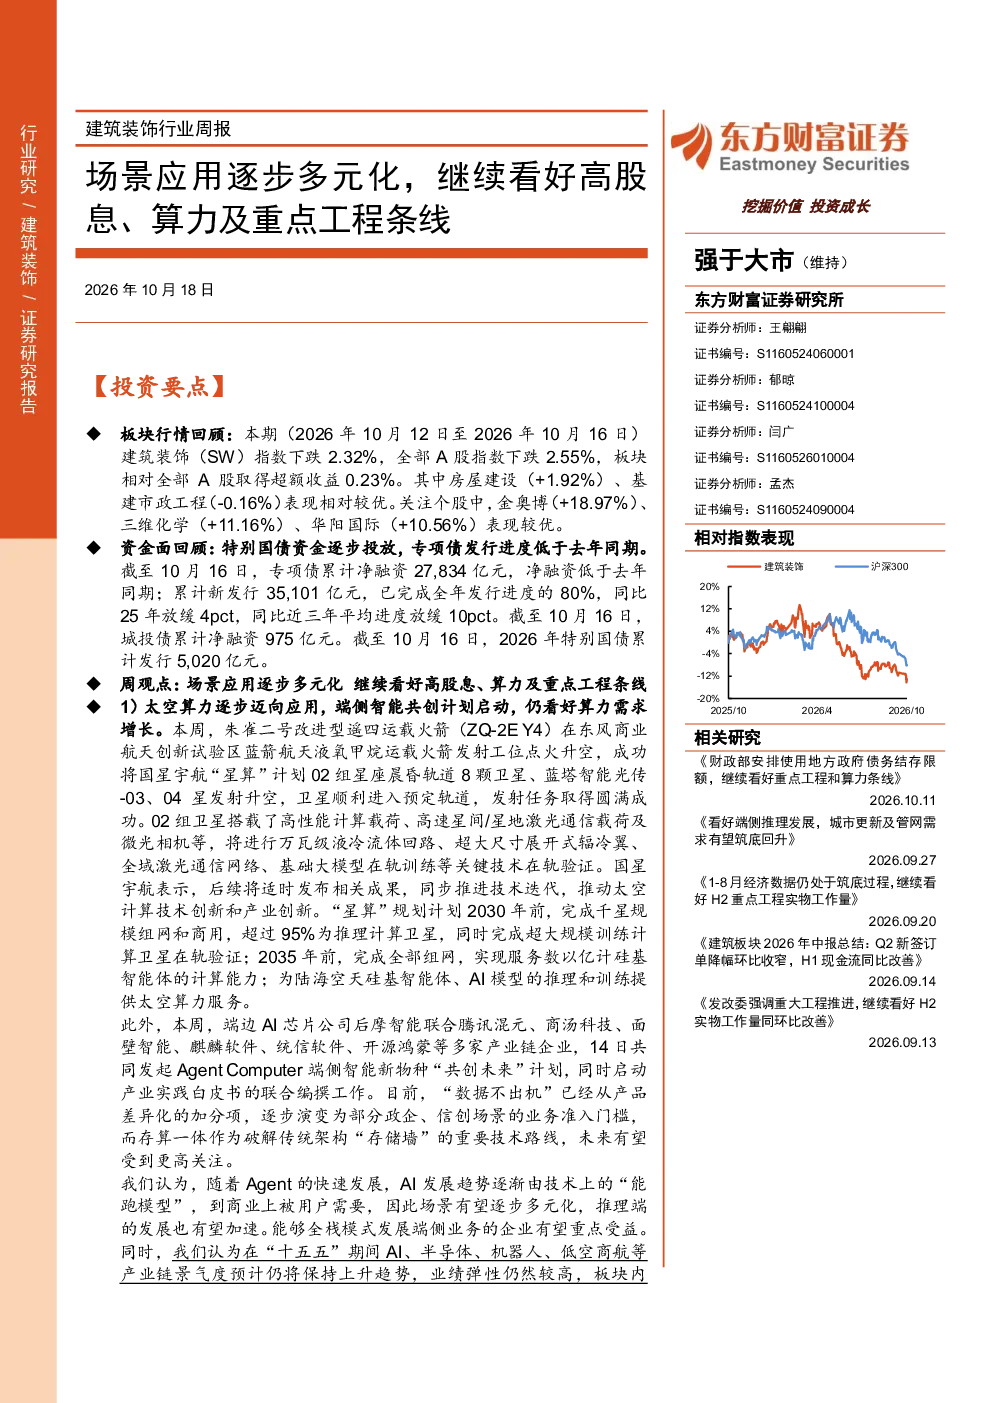
本报告回顾了建筑装饰板块的行情表现,分析了资金面情况,重点探讨了太空算力及端侧智能、重点工程建设两大趋势。报告指出,随着AI场景多元化,算力需求增长,同时专项债发行将带动城市更新等重点工程需求筑底回升。推荐罗曼股份、宏润建设等受益于端侧推理行业趋势的标的,以及中国中铁、中国铁建等建筑央企和精工钢构、江河集团等高股息出海民企。
建筑装饰行业未来的发展趋势是什么?
未来建筑装饰行业将呈现场景应用多元化趋势,太空算力及端侧智能逐步迈向应用,推动算力需求增长。同时,重点工程建设将受益于专项债发行加速,带动城市更新等领域需求。此外,建筑央国企估值修复和第二曲线转型也是重要看点。推荐积极布局商业航天、具身智能、AI算力等新经济方向标的。
报告中重点分析了哪些投资方向?
报告重点分析了太空算力及端侧智能、重点工程建设两大投资方向。在太空算力及端侧智能方面,推荐罗曼股份、宏润建设等受益于端侧推理行业趋势的标的。在重点工程建设方面,推荐中国中铁、中国铁建等建筑央企,以及精工钢构、江河集团等高股息出海民企,和四川路桥、安徽建工等优质地方国企。此外,报告还推荐了掘进、民爆、岩土工程等高景气环节的标的。
当前建筑装饰行业的市场现状如何?
当前建筑装饰行业呈现多元化发展趋势,AI场景逐步多元化,算力需求增长,同时重点工程建设需求筑底回升。从资金面看,专项债发行进度低于去年同期,但预计2026年二季度将加速。从板块表现看,本期建筑装饰(SW)指数下跌2.32%,相对全部A股取得超额收益0.23%,房屋建设、基建市政工程表现相对较优。推荐关注罗曼股份、宏润建设等受益于行业趋势的标的。
这份研报提示了哪些风险?
本报告提示了政策执行及落地力度不及预期、回款不及预期、转型不及预期等风险。政策执行力度可能影响专项债发行和重点工程建设推进速度。回款不及预期可能影响企业现金流。转型不及预期则可能影响企业在新经济方向的发展。建议投资者关注这些风险因素,谨慎决策。