猜你想问
熊猫债在资产荒背景下有哪些投资机会?
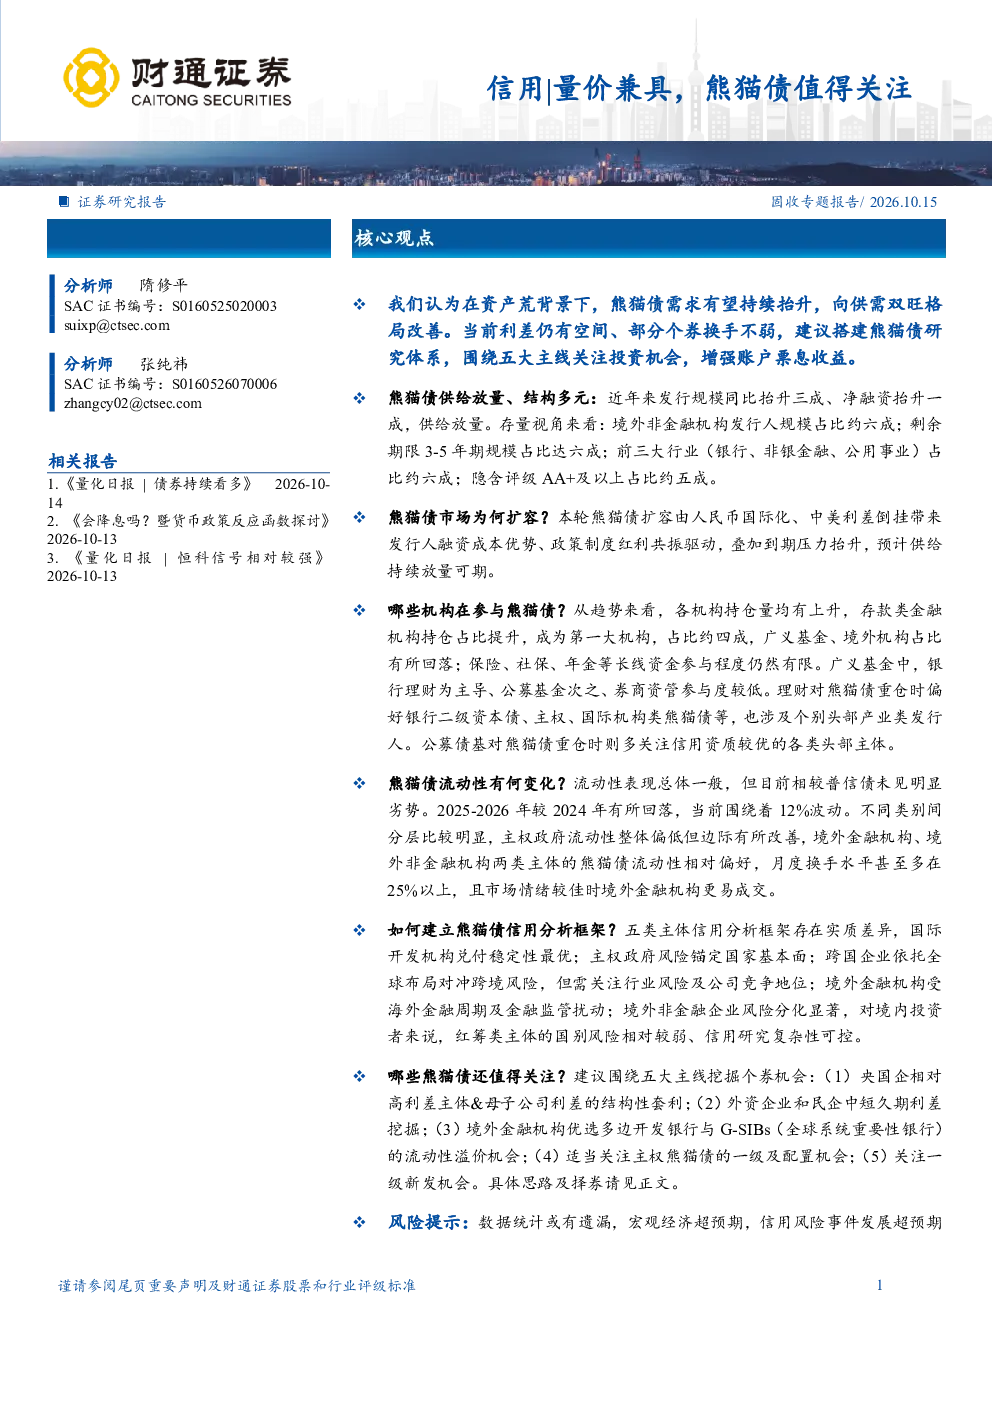
在资产荒背景下,熊猫债需求有望持续抬升,市场向供需双旺格局改善。当前利差仍有空间、部分个券换手不弱,建议搭建熊猫债研究体系,围绕五大主线关注投资机会,增强账户票息收益。这五大主线包括央国企相对高利差主体&母子公司利差的结构性套利、外资企业和民企中短久期利差挖掘、境外金融机构优选多边开发银行与G-SIBs的流动性溢价机会、适当关注主权熊猫债的一级及配置机会,以及关注一级新发机会。
熊猫债市场扩容的原因是什么?
熊猫债市场扩容主要得益于人民币国际化、中美利差倒挂带来的发行人融资成本优势,以及政策制度红利持续释放,如注册制、储架发行、募集资金灵活跨境使用等机制优化。此外,到期压力抬升也是重要原因,2027-2029年存量熊猫债到期规模分别约999亿元、1277亿元、1572亿元。这些因素共同推动了熊猫债市场的扩容。
熊猫债的参与机构有哪些?
存量熊猫债前三大参与机构分别为存款类金融机构、非法人类产品、境外机构,占比分别为40%、37%、15%。存款类机构持仓占比提升至约40%,增配以比价效应驱动。广义基金(非法人产品)持仓占比回落至约37%,其中银行理财主导、公募基金次之、券商资管参与度较低。境外机构绝对持仓创历史新高,但份额受市场扩容稀释。保险资金参与度偏低,社保及年金实际参与积极性可能不高。
熊猫债的流动性表现如何?
熊猫债的流动性总体表现一般,但目前相较普信债未见明显劣势。不同类别间流动性分层明显,主权政府流动性整体偏低但边际有所改善,境外金融机构、境外非金融机构两类主体的熊猫债流动性相对偏好。这表明熊猫债市场虽然整体流动性一般,但仍存在结构性机会。
熊猫债有哪些风险提示?
熊猫债存在一些风险提示,包括数据统计可能有遗漏、宏观经济表现超预期、信用风险事件发展超预期等。这些风险因素需要投资者密切关注,以规避潜在的投资风险。
你可能感兴趣
胜遇信用月报:产业债投资关注点;熊猫债持续升温
丝路海洋(北京)科技2024-07-09
胜遇信用月报:熊猫债加速扩容;广西全力助柳州化债
丝路海洋(北京)科技2025-08-22
信用观澜:快速扩容背景下,熊猫债市场再跟踪
丝路海洋(北京)科技2026-04-22
信用策略周报:熊猫债发行热度显著抬升
国泰君安证券2023-09-24
信用观澜:我国熊猫债市场概况与近期发行特点
丝路海洋(北京)科技2024-06-21
交易商协会发布关于进一步规范熊猫债信用评级相关事宜的通知,资金面转松,债市小幅回暖
金融东方金诚2026-07-23
固收专题报告:信用|哪些担保债值得关注?
金融财通证券2025-11-06
宏观经济点评:制造业量缩价涨,关注信用“收缩”扰动
开源证券2021-01-01
2月金融数据点评:宽信用下企业短贷+疫情债量价表现亮眼,关注财政稳增长政策
华西证券2020-03-11