猜你想问
迅销集团2026财年及Q4业绩表现如何?
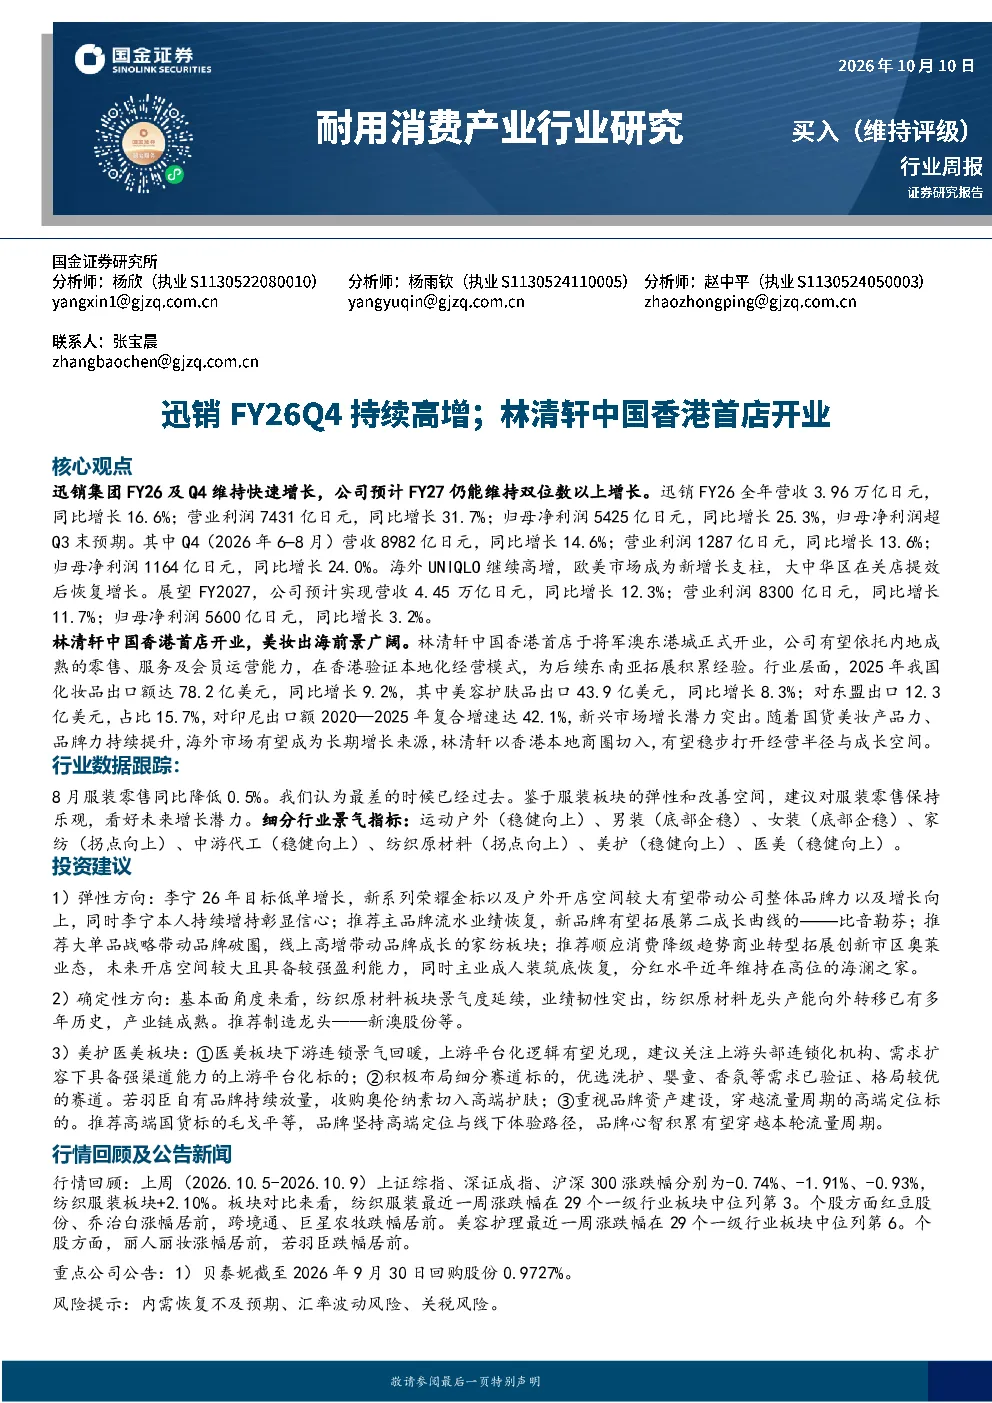
迅销集团2026财年实现营收3.96万亿日元,同比增长16.6%;营业利润7431亿日元,同比增长31.7%;归母净利润5425亿日元,同比增长25.3%。Q4(2026年6–8月)营收8982亿日元,同比增长14.6%;营业利润1287亿日元,同比增长13.6%;归母净利润1164亿日元,同比增长24.0%。海外UNIQLO持续高增,欧美市场成为新增长支柱,大中华区在关店提效后恢复增长。
2025年中国化妆品出口及零售市场趋势如何?
2025年我国化妆品出口额达78.2亿美元,同比增长9.2%,其中对东盟出口12.3亿美元,占比15.7%。美容护肤品出口43.9亿美元,同比增长8.3。2020—2025年我国对印尼化妆品出口复合增速为42.1%。国内市场方面,8月化妆品类零售同比增加4.9%,显示消费需求持续回暖。
国金证券对耐用消费产业的重点分析方向有哪些?
国金证券本周报告聚焦迅销集团及林清轩等企业,分析迅销FY26及Q4业绩高增长,关注海外市场拓展及大中华区复苏。同时,报告建议关注李宁、比音勒芬等品牌,以及新澳股份等纺织原材料企业。美护医美板块建议关注头部连锁化机构及需求扩容标的。
当前纺织服装及美容护理板块市场现状如何?
上周纺织服装板块上涨2.10%,美容护理板块上涨0.66%,显示市场对行业复苏持乐观态度。报告指出,服装零售同比降低0.5%,但化妆品零售同比增加4.9%,反映消费结构分化。行业新闻动态显示,2027春夏上海时装周启幕,ChatGPT新增虚拟试穿功能,或为行业带来新机遇。
本研报是否存在需要关注的风险提示?
报告未明确提示个股投资风险,但指出大中华区市场恢复仍需时间,欧美市场依赖度提升带来不确定性。部分品牌如海澜之家虽顺应消费降级趋势转型,但需关注转型成效。医美板块虽景气度回升,但政策监管及竞争加剧可能带来挑战。
你可能感兴趣
耐用消费产业行业研究:迅销FY26Q4持续高增;林清轩中国香港首店开业
商贸零售国金证券2026-10-10
耐用消费产业行业研究:迅销FY26Q2超预期;恋火进入战略调整期
轻工制造国金证券2026-04-12
财通商社林清轩以油养肤龙头高增兑现14N产品矩阵持续推进
未知机构2026-03-16
耐用消费产业行业研究:裕元发布2026年中报,绽家、一页7月抖音持续高增
商贸零售国金证券2026-08-16
耐用消费产业行业研究:美棉期货价格预期温和向上;逸仙电商26Q1护肤持续高增
商贸零售国金证券2026-05-31
商业贸易行业研究周报:Aldi上海首店开业,外资超市可发挥消费教育作用
商贸零售新时代证券2019-06-09
耐用消费产业行业研究:百隆东方H1业绩高增,出口驱动PR集团H1业绩高增
商贸零售国金证券2026-08-09
行业周报:中东局势或利好中国香港地产持续复苏,多特倍斯2月仍保持高增
房地产开源证券2026-03-15
海外制造消费行业周报:Bloom Energy与Oracle达成燃料电池协议,AI需求+人才流入推高中国香港经济
商贸零售开源证券2026-04-19
电子行业周报:国内厂商AI投入持续高增,华为发布全面搭载鸿蒙的首款阔折叠Pura X
电子设备东海证券2025-03-24